中蒙两国央行续签双边本币互换协议
展开正文全文 117字
经国务院批准,近日中国人民银行与蒙古银行续签了双边本币互换协议,互换规模为150亿元人民币/7.85万亿蒙古图格里克,协议有效期三年。
中蒙双边本币互换协议再次续签,有助于进一步深化两国金融合作,促进双边经贸往来,维护金融市场稳定。
经国务院批准,近日中国人民银行与蒙古银行续签了双边本币互换协议,互换规模为150亿元人民币/7.85万亿蒙古图格里克,协议有效期三年。
中蒙双边本币互换协议再次续签,有助于进一步深化两国金融合作,促进双边经贸往来,维护金融市场稳定。
为深入贯彻党的二十大和二十届历次全会精神,认真落实习近平总书记关于促进妇女全面发展的重要指示精神,进一步优化金融资源配置、完善金融服务体系,撬动更多金融资源赋能妇女就业发展。近日,中国人民银行、金融监管总局、全国妇联印发《关于进一步加强金融支持妇女就业发展的实施意见》(以下简称《实施意见》)。 《实施意见》提出,要加大金融资源投入力度,助力妇女就业发展。加强创业孵化基地等创业载体建设融资支持,为女性创业项目落地提供保障。鼓励各地结合实际优化创业担保贷款政策,对信用良好的女性创业者适当降低或取消反担保要求。拓宽妇女就业创业多元化融资渠道,支持符合条件的妇女创业企业注册发行债务融资工具、开展供应链票据业务。优化教育培训金融服务,提升妇女就业发展能力。用好国家助学贷款政策,规范开展研究生商业性助学贷款业务,支持女性接受高等教育。加强对职业院校等培训机构的融资支持,探索“培训+信贷”模式,支持妇女参加职业技能培训、提升金融知识素养。 《实施意见》强调,要健全保险保障机制,夯实妇女就业发展的健康基础。鼓励保险机构针对各阶段妇女需求,优化投保病种年龄、保障时间、保费等要素。推广“四癌”等女性特定疾病专项保险,提高覆盖范围。完善生育、医疗、养老、失业、工伤等社会保险保障体系,支持创新妇女灵活就业保险,加强商业保险与生育保险有效衔接。银行业金融机构积极支持妇幼健康服务项目技术改造和设备更新,支持妇幼健康产业链上下游企业融资。 《实施意见》要求,要强化服务能力建设,加快构建金融支持妇女就业发展的长效机制。加强金融科技手段运用,防止模型算法中的性别偏见,提升获客、风险评估能力和贷款审批效率。依托信贷市场服务平台等,充分整合税务、工商、妇联等多部门信息,优化对以妇女为主导的经营主体信用评价,促进信用贷款投放。鼓励具备条件的地区设立贷款风险补偿基金,为妇女创业贷款提供分险支持。综合运用风险代偿、财政贴息、创新奖励等多种方式,扩大融资担保业务覆盖面。充分发挥货币信贷政策作用,强化部门协作和政策协同,引导金融机构加大对以妇女为主导的经营主体的融资支持。健全金融支持妇女就业创业的监测体系,加强数据共享与宣传推广。 下一步,中国人民银行将加强与金融监管总局、全国妇联等部门的协同配合,加快推动《实施意见》各项工作落实落细,及时总结推广金融支持妇女就业发展的典型经验做法,引导金融资源精准有力支持妇女就业发展。 附件: 中国人民银行 金融监管总局 全国妇联关于进一步加强金融支持妇女就业发展的实施意见 妇女是人类文明的重要创造者、推动者、传承者,是推动社会发展和进步的重要力量。为深入贯彻党的二十大和二十届历次全会精神,认真落实习近平总书记关于促进妇女全面发展的重要指示精神,进一步优化金融资源配置、完善金融服务体系,撬动更多金融资源赋能妇女就业发展,现制定本实施意见。
一、加大金融资源投入力度,助力妇女就业发展
(一)加大对妇女就业创业重点领域金融支持。鼓励银行业金融机构围绕“巾帼电商”、手工制作、家政服务等居家就业、灵活就业新模式,制定个性化金融服务方案,支持低收入妇女、因生育中断就业妇女等群体就业创业。充分发挥妇女在实施乡村振兴战略中的作用,积极对接妇女发展种养殖业、农村电商、乡村文旅等产业的金融需求,支持妇女申请林权、农村承包土地的经营权、畜禽活体等抵押贷款业务。以相关女性社会组织为基础,探索创新“集群辐射+精准对接”金融服务模式。加强创业孵化基地、创业园区等创业载体建设融资支持,为女性创业项目落地提供保障。
(二)强化创业担保贷款等信贷资源投入。银行业金融机构要联合地方妇联等妇女组织深入城乡社区、各类院校等,开展妇女创业担保贷款政策宣传与解读活动,提升妇女群体对创业担保贷款政策知晓度。鼓励各地结合实际调整优化创业担保贷款政策,在依法合规、市场化前提下,适度提高贷款额度、延长贷款期限、优化贷款审批流程,匹配适应经营主体创业生产周期特点的还款方式。对获得“三八红旗手”“巾帼建功标兵”“巾帼文明岗”“五好家庭”等称号且信用状况良好的女性创业者,适当降低或取消反担保要求。鼓励银行业金融机构针对妇女就业创业特点,创新专属信贷产品和服务模式,提升信贷供给适配性。
(三)拓宽妇女就业创业多元化融资渠道。支持符合条件的妇女创业企业、吸纳妇女就业成效显著企业注册发行债务融资工具,对重点领域企业注册发行全流程采用“快速通道”,提升债券融资便利度。支持符合条件的妇女创业企业、吸纳妇女就业成效显著企业开展供应链票据业务。鼓励各地结合实际,探索设立妇女就业创业专项引导资金,引导广大妇女主动就业创业。
(四)创新对女性科技人才的金融支持模式。鼓励金融机构与妇联等部门合作开展女性科技工作者交流合作、科普宣传等活动,提升金融机构科技专业知识储备。支持金融机构聚焦女性主导的科技型企业、科研项目团队等提供融资服务,在依法合规、风险可控的前提下,开展“贷款+外部直投”业务,充分利用知识产权、创新积分制等信息,完善科技金融特色产品,促进科技成果转化。
二、优化教育培训金融服务,提升妇女就业发展能力
(五)支持女性接受高等教育。银行业金融机构要用好国家助学贷款政策,帮助高校家庭经济困难的女性学生、低收入妇女家庭子女顺利完成学业。支持金融机构开展研究生商业性助学贷款业务,在风险可控前提下,合理确定贷款额度、利率、期限、还款方式,切实减轻相关承贷主体经济负担。
(六)支持妇女参加职业技能培训。鼓励各地围绕市场需求及妇女个人意愿,精准设置培训项目,开展“订单式”“靶向式”“嵌入式”培训,提高就业创业技能培训的针对性和实用性。鼓励银行业金融机构加强对职业院校等培训机构的融资支持,依托妇女参训记录、就业数据等,探索“培训+信贷”支持模式,促进进城务工女性、女性新市民、待业女性等群体职业技能提升。
(七)支持妇女提升金融知识素养。各金融机构要充分发挥组织机构和业务网点优势,联合各级妇联组织,针对不同年龄段、地区和教育水平的妇女特点,通过短视频、公众号、进村入户等线上线下相结合的方式,广泛宣传储蓄、投资、信贷、保险等基础金融知识,推动金融政策、金融产品“应知尽知”“应享尽享”,切实提升女性金融知识素养,增强女性自我发展能力。
三、健全保险保障机制,夯实妇女就业发展的健康基础
(八)优化妇女全生命周期健康保险保障。鼓励保险机构针对育龄期、孕产期、更年期等各阶段妇女需求和经济特点,优化投保病种年龄、保障时间、保费等要素,提供相适配的健康保险产品。推广“四癌”(原发性乳腺癌、宫颈癌、卵巢癌、子宫内膜癌)等女性特定疾病专项保险,简化购买和理赔手续,提高覆盖范围,强化专项疾病保险保障。鼓励各地针对农村妇女、城镇失业妇女等重点群体设立“政府+个人+社会”共同参与的专属健康保险计划。鼓励保险机构与医疗机构合作,为女性提供免费健康筛查,对定期参加体检的女性给予保费折扣。
(九)完善妇女多元化保险机制。完善妇女生育、医疗、养老、失业、工伤等社会保险保障体系,保障妇女参保权利,提升妇女社会保险覆盖面。支持保险机构创新妇女灵活就业保险,为灵活就业妇女群体提供风险保障。探索家政服务综合保险模式,为家政人员、雇主双方在家政服务过程中面临的人身伤害、财产损失风险提供保障。加强商业保险与生育保险的有效衔接,加大对孕妇、婴儿等出现意外风险的承保力度。
(十)强化妇幼健康体系建设金融支持。银行业金融机构要积极支持符合条件的妇幼健康服务项目技术改造和设备更新,根据项目可行性、预期收益等因素,合理确定贷款利率、期限,推动健全以妇幼保健机构为核心、基层医疗卫生机构为基础、大中型医院和教学科研机构为支撑的妇幼健康服务网络。支持医疗器械、药品等妇幼健康产业链上下游企业融资,助力增加健康服务供给。
四、强化服务能力建设,加快构建金融支持妇女就业发展的长效机制
(十一)提升金融科技手段运用。银行业金融机构要充分运用互联网、大数据、人工智能等技术手段,提升获客能力、风险评估能力和贷款审批效率。稳妥推进金融领域人工智能大模型应用,防止模型算法中的性别偏见。提升贷后管理智能化水平,加强贷款资金流向监测,增强贷款风险识别、预警、处置能力。
(十二)优化以妇女为主导经营主体的信用评价。鼓励银行业金融机构依托信贷市场服务平台、金融信用信息基础数据库及现有涉企信用信息共享平台,充分整合税务、工商、社保以及妇联组织授予的荣誉称号等多部门信息,不断优化对妇女为主导的各类经营主体的信用评价,促进信用贷款投放。
(十三)推动完善融资担保增信安排。鼓励银行业金融机构加强与政府性融资担保机构业务合作,支持具备条件的地区设立贷款风险补偿基金,为符合条件的妇女创业贷款、吸纳妇女就业的小微企业贷款等提供增信分险支持。中国人民银行各分行、各金融监管局要会同相关部门,综合运用行业补助、风险代偿、财政贴息、创新奖励等多种方式,推动政府性融资担保机构扩大对妇女创业企业、吸纳妇女就业成效显著企业等经营主体的业务覆盖面。
五、加强政策和组织保障,提升政策落实效果
(十四)用好货币信贷政策。中国人民银行各分行要充分发挥货币信贷政策作用,引导银行业金融机构加大对以妇女为主导的民营和小微企业、农村妇女、女性个体工商户等经营主体融资支持,推动综合融资成本稳中有降。强化正向激励,对支持妇女就业发展效果好、可持续性强的金融机构,加大信贷政策支持力度。
(十五)强化部门协作和政策协同。中国人民银行各分行、各金融监管局和妇联组织要建立健全多方沟通协调机制,加强部门间的共商共研和协作联动,研究解决工作推进中遇 到的困难和问题,提升政策传导落实效果。要共同推动地方政府加强对妇女就业创业的政策支持,探索建立重点领域企业和项目“白名单”,常态化开展政银企对接服务,提高金融服务精准性。
(十六)加强监测共享和总结宣传。建立健全金融支持妇女就业创业的监测体系,研究优化贷款监测,强化数据共享。及时总结金融支持妇女就业创业的创新做法、典型经验,在各级妇联平台等多渠道进行宣传推广。借助G20框架下普惠金融全球合作伙伴、普惠金融联盟等平台,向国际社会介绍中国在金融支持妇女就业创业等普惠金融方面的工作成效和经典案例,讲好中国故事,发出中国声音。 中国人民银行 金融监管总局 全国妇联 2026年6月13日


一、货币市场运行情况 2026年5月,同业拆借日均成交4172.8亿元,同比增加18.5%;银行间市场债券回购日均成交7.4万亿元,同比增加8.1%。2026年5月末,同业拆借未到期余额1.0万亿元,银行间市场债券回购未到期余额10.1万亿元。 2026年5月,银行业存款类金融机构间利率债隔夜质押式回购(DR001)月加权平均利率为1.28%,环比上升5个基点;DR007月加权平均利率为1.35%,较上月基本持平;银行间市场隔夜质押式回购(R001)月加权平均利率为1.32%,环比上升2个基点。2026年5月,DR001与央行公开市场7天期逆回购操作利率的利差日均值为-12个基点,R001与DR001的利差日均值为4个基点。 图1 货币市场利率走势 图2 2026年1-5月DR001与央行政策利率
二、债券市场运行情况 2026年5月,政府债券净融资12235.5亿元,同比减少2349.8亿元;企业债券净融资1680.4亿元,同比增加183.9亿元。2026年5月末,债券市场托管余额202.6万亿元。 2026年5月,现券市场成交额36.7万亿元,同比增加8.8%;银行间债券市场现券换手率为18.0%,环比下降3.9个百分点;10年期国债活跃券买卖价差为0.27个基点。2026年5月末,10年期国债收益率为1.71%;10年期与1年期国债收益率利差为55个基点,环比收窄3个基点;3年期AAA级中期票据收益率与3年期国债收益率的利差为36个基点,环比收窄8个基点。2026年前5个月,熊猫债券累计发行1329.8亿元,新增17家境外机构进入银行间债券市场。 图3 国债收益率走势 图4 2026年5月国债收益率曲线变化情况
三、衍生品市场运行情况 2026年5月,银行间市场人民币衍生品市场成交额5.0万亿元,同比增加18.6%。2026年5月末,1年期FR007互换利率收盘价(均值)为1.42%,环比下降3个基点。 2026年5月,国债期货市场成交额9.9万亿元,同比增加29.4%。2026年5月末,国债期货持仓量90.3万手,同比增加54.1%;10年国债期货主力合约收盘价109.3元,环比上升0.6%。
四、票据市场运行情况 2026年5月,商业汇票承兑发生额4.4万亿元,贴现发生额3.7万亿元。2026年5月末,商业汇票承兑余额22.0万亿元,同比增加9.8%;贴现余额17.2万亿元,同比增加13.1%。 表1 2026年5月中小微企业票据签发、贴现情况 签发票据的中小微企业 贴现的中小微企业 家数 (占全部签票企业比例) 签票发生额 (占全部签票企业比例) 家数 (占全部贴现企业比例) 贴现发生额 (占全部贴现企业比例) 11.1万家 (93.5%) 3.2万亿元 (73.9%) 12.8万家 (96.4%) 2.8万亿元 (75.6%)
五、黄金市场运行情况 2026年5月末,上海黄金交易所Au(T+D)合约收于每克984.0元,环比下跌3.0%。2026年5月,上海黄金交易所黄金成交5521.8吨,同比增加2.8%;上海期货交易所黄金成交1.1万吨,同比减少54.6%。
六、外汇市场运行情况 2026年5月末,银行间外汇市场人民币对美元汇率收盘价为6.7685,较上月末升值0.96%,中国外汇交易中心(CFETS)人民币汇率指数为100.66,较上月末升值0.49%。
七、股票市场运行情况 2026年5月末,上证指数收于4068.6点,环比下跌1.1%;深证成指收于15575.1点,环比上涨3.1%。2026年5月,两市日均成交额31824.9亿元,环比增加35.8%。
八、银行间债券市场持有人结构情况 2026年5月末,银行间债券市场的法人机构成员共3818家,全部为金融机构。从持债规模看,公司信用类债券前50名投资者持债占比53.9%,主要集中在国有大型商业银行(自营)、公募基金(资管)、信托公司(资管)等;前200名投资者持债占比85.3%。 表2 银行间债券市场公司信用类债券持有人情况 2026年5月末单只债券持有人数量 持有人20家以内的债券只数 平均值 中位值 最大值 最小值 占比 12家 12家 123家 1家 87.4% 2026年5月,从交易规模看,按法人机构统计,银行间债券市场公司信用类债券前50名投资者交易占比60.1%,主要集中在证券公司(自营)、股份制商业银行(自营)、信托投资公司(资管),前200名投资者交易占比为91.3%。 (资料来源:中国证券监督管理委员会、国家外汇管理局、中央国债登记结算有限责任公司、中国外汇交易中心暨全国银行间同业拆借中心、银行间市场清算所股份有限公司、上海票据交易所股份有限公司、上海黄金交易所、上海证券交易所、深圳证券交易所、北京金融资产交易所) 注: 1.央行政策利率为央行公开市场7天期逆回购操作利率。 2.自营投资者与代客投资者分开统计,下同。
问: 今日,香港证监会宣布将于近期启动5年期人民币国债期货上市交易。对此,中国人民银行、中国证监会有何评论?
答: 中国人民银行、中国证监会支持香港于近期正式推出5年期人民币国债期货产品,此举有利于进一步丰富国际投资者风险管理工具,提升人民币资产吸引力,巩固提升香港离岸人民币枢纽地位,增强长期配置型投资者投资中国的意愿和信心。
下一步,中国人民银行、中国证监会将按照防风险、强监管、促高质量发展的工作要求,会同香港方面加强市场监测分析、数据信息共享和跨境监管合作,共同维护两地市场平稳有序运行。
中国人民银行货币政策委员会2026年第一季度(总第112次)例会于3月26日召开。
会议认为,今年以来宏观政策更加积极有为,货币政策保持适度宽松,强化逆周期和跨周期调节,综合运用多种货币政策工具,为经济持续向好向优创造适宜的货币金融环境。贷款市场报价利率改革效能持续释放,存款利率市场化调整机制作用有效发挥,货币政策传导效率增强,社会融资成本处于历史较低水平。外汇市场供求基本平衡,人民币汇率双向浮动,在合理均衡水平上保持基本稳定。金融市场总体运行平稳。
会议分析了国内外经济金融形势,认为当前外部环境变化影响加深,世界经济动能疲弱,地缘冲突和经贸冲突多发频发,主要经济体经济表现有所分化,通胀走势和货币政策调整存在不确定性。我国经济运行总体平稳、稳中有进,高质量发展取得新成效,但仍面临供强需弱、外部冲击等问题和挑战。要继续实施适度宽松的货币政策,加大逆周期和跨周期调节力度,更好发挥货币政策工具的总量和结构双重功能,加强货币财政政策协同配合,促进经济稳定增长和物价合理回升。
会议研究了下阶段货币政策主要思路,建议发挥增量政策和存量政策集成效应,综合运用多种工具,加强货币政策调控,根据国内外经济金融形势和金融市场运行情况,把握好政策实施的力度、节奏和时机。保持流动性充裕,使社会融资规模、货币供应量增长同经济增长、价格总水平预期目标相匹配。强化央行政策利率引导,完善市场化利率形成传导机制,发挥市场利率定价自律机制作用,加强利率政策执行和监督。规范信贷市场经营行为,降低融资中间费用,促进社会综合融资成本低位运行。从宏观审慎的角度观察、评估债市运行情况,关注长期收益率的变化。畅通货币政策传导机制,提高资金使用效率。增强外汇市场韧性,稳定市场预期,保持人民币汇率在合理均衡水平上的基本稳定。
会议指出,要引导大型银行发挥金融服务实体经济主力军作用,推动中小银行聚焦主责主业,增强银行资本实力。用好各类结构性货币政策工具,优化工具管理,扎实做好金融“五篇大文章”,加强对扩大内需、科技创新、中小微企业等重点领域的金融支持。持续做好支持民营经济发展壮大的金融服务。维护金融市场稳定运行。切实推进金融高水平双向开放,提高开放条件下经济金融管理能力和风险防控能力。
会议强调,要以习近平新时代中国特色社会主义思想为指导,全面贯彻落实党的二十届四中全会、中央经济工作会议和全国两会精神,按照党中央、国务院的决策部署,牢牢把握高质量发展首要任务,扎实推进中国式现代化,完整准确全面贯彻新发展理念,加快构建新发展格局。把做强国内大循环摆到更加突出的位置,统筹好总供给和总需求的关系,增强宏观政策前瞻性针对性协同性,着力扩大内需、优化供给,做优增量、盘活存量,不断巩固拓展经济稳中向好势头。
本次会议由中国人民银行行长兼货币政策委员会主席潘功胜主持,货币政策委员会委员邹澜、李云泽、吴清、康义、朱鹤新、谷澍、王一鸣、黄益平、黄海洲出席会议。徐守本、李春临、廖岷、宣昌能因公务请假。中国人民银行吉林省分行、山东省分行、广西壮族自治区分行、重庆市分行、甘肃省分行负责同志列席会议。

尊敬的何立峰副总理、陈吉宁书记、人民银行原行长周小川先生、龚正市长,尊敬的各位来宾:
刚才,何立峰副总理的讲话对于我们准确把握国内外经济金融形势的变化,做好防风险、强监管、促高质量发展重点工作,具有重要的指导意义。陈吉宁书记对加快建设上海国际金融中心的重点方向和任务作出工作安排。我们将认真贯彻落实。
非常感谢上海市委、市政府对金融事业和人民银行的关心和支持。经过多年的努力,陆家嘴论坛的国际影响力和市场传播力不断提升。借此机会,首先我报告几项人民银行即将出台的政策举措。
一是完善短端利率调控机制。 在2024年6月的陆家嘴论坛上,我报告了改革完善货币政策框架的一些考虑,包括明确7天期逆回购操作利率为主要政策利率,适度收窄利率走廊的宽度等。在实践中,7天期逆回购操作利率较好地发挥了市场定价锚的作用,向市场利率的传导有效,短端利率波动性逐步降低。
为进一步推动货币政策框架向价格型转型,增强短端利率调控的精准性和有效性,人民银行将对利率调控机制进行进一步探索和优化:
一方面, 在2024年7月设立临时隔夜正/逆回购工具的基础上,完善工具使用机制,并将操作利率调整为7天期逆回购操作利率加、减25个基点,区间由70个基点收窄为50个基点。 另一方面, 进一步丰富公开市场操作工具箱,适时增加隔夜逆回购操作品种,更好地匹配银行体系短期的流动性需求。
二是创设境外央行回购工具。 近年来,境外央行等海外投资者踊跃进入中国债券市场,相应的流动性管理需求也在上升。为此,我们兼顾国内操作实践与国际主流方式,设立境外央行类机构回购工具,包括境外央行或货币当局、国际金融组织、主权财富基金,都可以用中国国债等高等级债券回购的方式,从人民银行获得人民币流动性,便利境外央行类机构的人民币流动性管理和人民币资产配置。
三是在上海自贸区开展离岸人民币外汇交易试点。 为推动外汇市场双向开放,促进在岸和离岸市场融合,助力上海打造人民币资产全球配置中心和风险管理中心,我们将授权工行、农行、中行、建行、交行、中信等6家银行,利用中国外汇交易中心平台在上海自贸区开展离岸人民币外汇交易。未来,我们将根据试点情况,进一步推动离岸人民币外汇交易市场发展。
四是研究设立特定情景非银流动性支持宏观审慎工具。 2024年9月,人民银行会同证监会创设两项支持资本市场工具,建立了中央银行向非银机构和资本市场的流动性供给渠道,发挥了积极的作用。在此基础上,我们继续研究政策工具,当债券等市场出现系统性压力,正常流动性渠道受阻,机构群体性面临流动性危机且可能引发系统性风险时,通过互换方式向非银机构提供紧急流动性。
机制设计将综合权衡维护金融市场稳定运行和防范金融市场道德风险。“特定情景”意味着该机制不是对非银金融机构的常态化流动性供给;“防范金融市场道德风险”意味着非银机构与央行操作必须满足宏观审慎要求,还要提供高等级抵押品。
五是会同上海市政府和有关部门出台《上海国际金融中心发展离岸金融行动方案》。 我们将逐步健全适应离岸金融的业务规则、风险管理、营商环境等制度体系,稳妥推进自贸离岸债、离岸贸易金融服务、国际财资中心等离岸金融业务,支持上海率先构建与国际金融中心相匹配的离岸金融业务体系。
六是银行间市场数据报告库正式挂牌。 通过集中收集交易、托管、结算等数据信息,提升对金融市场的穿透监测能力,服务于监管,服务于市场。
此外,去年宣布设立的上海数字人民币国际运营中心已全面投入运营,数字人民币跨境结算综合服务平台(数币达 CBETS)也已正式上线。
论坛期间,我们正在上海世博展览馆举办中国国际金融展,展示中国金融创新发展、科技赋能的成果和进展,欢迎大家前往参观。
上海是中国金融市场的发源地,是中国金融要素最聚集、金融市场最发达的地方,见证了中国金融改革开放和金融市场成长的历程。
下面,我以 “中国金融结构的变迁和金融市场现代化” 为主题,与大家做一个交流。
一、关于中国金融结构的变迁
金融结构有很多衡量的维度,融资结构是其中最重要的维度。长期以来,中国的金融结构由银行贷款主导,金融市场的规模较小。近年来,以银行贷款为主体的间接融资占比持续下降,包括债券、股票在内的直接融资占比稳步上升,金融结构正在发生深刻的变化。
从增量看, 过去新增间接融资占比长期在80%以上。2025年的社会融资规模增量中,贷款占比45%;债券和股票融资合计占比47%,首次超过贷款。
从存量看, 上世纪90年代,间接融资在社会融资规模存量中的占比接近100%;2025年末,间接融资占比降至2/3左右,直接融资占比上升到1/3左右。
从资金投向看, 近十年来,房地产、基建新增贷款占比由60%以上,降至10%左右;金融“五篇大文章”领域的新增贷款占比,升至70%以上。过去几年,科技型中小企业贷款增速保持在20%左右。债券市场“科技板”落地一年多来,科创债券累计发行约3万亿元。A股上市的“专精特新”企业达到2000多家。2025年,A股科创板、创业板、北交所合计市值上涨了近50%,加上沪深主板中的科技板块,科技创新对去年A股总市值增长的直接贡献度超过60%。
从一个较长的时间区间看,中国金融结构的变迁,根本上反映了经济结构的深度调整和经济增长动能的新旧转换,金融体系与产业结构转型升级的动态适配,以及金融供给侧结构性改革的持续深化,是长期性、趋势性的变化。
从经济发展阶段看, 我国经济已从高速增长转向高质量发展,相应地,金融对经济的服务更多体现在结构优化上,而不是宏观金融总量的持续扩张上。
目前,我国社会融资规模存量超过450万亿元,M2余额超过350万亿元,总量规模已经很大。当前280万亿元的贷款余额中,房地产、地方融资平台的贷款占比仍然较大,这一块不仅不再增长,反而还在下降。剩下的其他贷款要先填补上这个下降的部分,才能表现为增量,全部信贷要保持过去的增速是很难的,也是没有必要的。同时,部分存量贷款效率不高,盘活低效存量贷款和新增贷款对经济增长的意义本质上是相同的。贷款“降速提质”或将成为宏观运行的新常态之一。
从产业转型升级看, 过去较长时期我国经济增长主要依靠房地产、基础设施建设及相关传统制造业拉动,这些行业投资规模大、建设周期长、抵押物充足,天然具有较强的中长期贷款需求,经济增长因而呈现明显的信贷密集型和债务密集型特征。
近年来,科技创新、高端制造、绿色低碳等新兴产业蓬勃发展。相比传统产业,这些产业具有研发投入大、风险和不确定性较高、投资周期长等特点,企业资产形态也由土地、厂房、设备更多转向技术、数据、品牌和人力资本,轻资产行业一般对应低负债,单位经济增长所需的银行贷款相应下降。在经济走向高质量发展时期,这一变化也将成为常态,要逐步适应。
特别是科技创新活动复杂多元,科技型企业一般会经历种子期、初创期、成长期、成熟期不同的成长阶段,他们的风险特征和金融需求有着很大的差异,需要适配丰富多样的金融市场和金融生态。在科技型企业成长的早期,主要从事前期研发,商业前景不明朗,积极、活跃的私募股权融资、风险投资(VC)、创业投资是非常重要的参与者;在科技型企业成长的中后期,商业化模式逐渐成熟,可以通过银行贷款、债券、股权等多渠道融资。
要围绕实体经济和科技创新的融资需求,推动直接融资与间接融资协调发展,既发挥金融市场风险共担和资源配置功能,也要优化银行信贷结构,做好金融“五篇大文章”,形成与中国经济结构和产业升级相适配的融资体系。
从金融自身发展看, 衡量一个国家的金融竞争力和国际金融中心影响力,传统金融机构的规模固然是一个重要指标,金融市场的发达程度、金融市场的辐射能力、金融市场的业态丰富性更加重要。从这一维度看,目前我国金融体系以银行为主的特征仍然比较突出,需要进一步丰富金融市场的业态,提升金融市场的深度和广度,为境内外投资者提供丰富、安全、流动性强的金融资产。在经济结构转型背景下,加快发展金融市场,也是金融业自身转型和高质量发展的必然要求。
二、关于金融市场现代化建设的几点思考
金融市场现代化是中国经济体制改革的重要组成部分,是中国改革开放的生动缩影。 三十多年来,特别是党的十八大以来, 中国金融市场逐步从最初以信贷市场为主,发展成为包括股票、债券、货币、黄金、票据、大宗商品、衍生品等各金融子市场协同发展、功能健全、种类完备的现代金融市场体系,有力助推了中国经济稳定增长、转型升级和高质量发展。
市场深度广度大幅提升,国际地位与影响力实现跨越式提升。股票市场, 从上世纪90年代初上交所最开始的8只股票,到目前A股上市公司5500家,总市值超过110万亿元,位居全球第二。 债券市场, 从1997年银行间债券市场成立时余额不足5000亿元,到目前总规模突破200万亿元,稳居世界第二。 外汇市场, 从初期只开展少数货币交易,到覆盖全球主要经济体超40种外币,年交易量超42万亿美元。
发行、交易等市场化机制全面建立。 利率、汇率市场化改革不断深化。中小板、创业板、科创板等多层次资本市场持续完善。证券交易所、中央国债公司、外汇交易中心、上海黄金交易所、上海清算所等金融市场基础设施体系基本建成,中国主要的金融市场基础设施基本都布局在上海。金融市场韧性增强,经受住了多轮次、高强度的外部冲击。
双向开放稳步推进,深度融入全球金融体系。 放开外资金融机构准入,引入QFII、RQFII等长期境外资金,推出沪深港通、债券通、互换通、ETF互通等跨境互联互通机制。人民币债券、股票被纳入明晟(MSCI)、富时罗素、彭博巴克莱等全球主流指数,境外机构和个人持有境内人民币金融资产超过10万亿元人民币。
进一步建设现代化金融市场,是“十五五”时期的一项重要任务。站在新的历史起点,中国金融市场将坚持市场化、法治化、国际化的发展方向,持续建设规范、开放、有活力、有韧性的现代化金融市场。重点聚焦以下五个方向。
第一,建设和发展多类别、多层次的金融市场体系,进一步丰富金融市场业态。 发展股权市场和债券市场“科技板”,健全金融市场产品体系,提升金融市场的包容性,满足不同发展阶段、不同规模、各类市场主体的多元化融资需求,提升金融支持科技创新的能力、强度和水平。推动中长期资金对股市、债市的投资力度。发展中国的财富管理市场,支持资管行业健康有序发展。促进绿色债券、可持续发展债券高质量发展。
第二,持续深化市场化改革,进一步发挥金融市场价格发现和资源配置作用。 我国金融市场现代化的核心逻辑,就是充分发挥市场在金融资源配置中的决定性作用。推动金融市场基础设施互联互通,提高交易、结算效率,稳妥发展利率、汇率衍生品,促进市场流动性提升和价格形成。强化国债收益率曲线的基准作用,提升跨市场利率传导效率,为货币政策框架进一步转型创造良好条件。
第三,健全法治规则体系,进一步培育良好的市场生态。 金融市场交易的本质是以契约为基础,优化法治环境、完善制度规则体系、培育良性市场生态至关重要。要进一步完善金融市场的基础性法律,推进金融市场发行交易、登记结算、税收等制度优化完善。持续探索违约处置有效路径。促进承销、评级、审计、法律服务等中介业态规范发展,严守职业操守,提升服务质量,强化金融市场运行的约束机制,确保金融市场交易及价格形成公平、公正、透明。
第四,完善金融市场宏观审慎管理框架和监管体系,进一步提升金融市场运行稳定性和韧性。 金融市场的深化发展,会面临更为复杂的市场行为交互和预期博弈,风险跨市场传染等挑战可能增多。
我们将不断完善风险监测评估体系,增强对系统性风险的动态感知能力,丰富宏观审慎政策工具箱,阻断金融市场风险的累积和扩散。
多年来,人民银行在加强金融市场的宏观审慎管理方面,已经有了很多好的实践。 外汇市场方面, 有预期引导和透明、符合国际规则和实践的宏观审慎管理工具。
股票市场方面, 近两年,人民银行会同证监会设立并完善支持资本市场稳定发展的货币政策工具,支持汇金公司发挥“类平准基金”作用。
债券市场方面, 我们有杠杆水平、期限错配管理和窗口指导等工具。
刚刚宣布的特定情景下向非银机构提供流动性的工具,也是完善金融市场宏观审慎管理的一项具体举措。
同时,我们将落实强监管要求,加强监管协同,健全行政监管和自律管理功能互补的管理框架,严厉打击内幕交易、财务造假、利益输送等违法违规行为,对各类非法金融活动保持高压态势,维护金融市场秩序。
第五,稳步推进金融领域制度型开放,进一步提升中国金融市场的国际化水平。 中国金融市场发展的经验表明,坚定不移地扩大开放,是实现金融高质量发展的强大推动力和重要保障,是进一步提升金融服务实体经济能力和国际竞争力的关键举措。
在岸市场开放方面, 目前中国的股票、债券等金融市场已具有较高的开放水平,下一步将推动金融市场高水平双向开放,提升跨境投融资的便利性。持续优化债券通、互换通、QFII、RQFII机制和管理,推进境内外金融市场基础设施联通,为境外机构配置人民币资产提供便利渠道。建设并完善多渠道、广覆盖的跨境支付体系。稳步发展熊猫债市场。
离岸市场建设方面, 除了刚才宣布的支持上海推进离岸金融发展、在上海开展离岸人民币交易、设立境外央行债券回购工具外,我们还将丰富离岸人民币债券、衍生品供给,支持香港建设全球离岸人民币业务枢纽,在境外形成有深度和活跃度的离岸人民币市场。
我们将加强开放条件下金融稳定保障体系和能力建设,守住不发生系统性风险的底线。
推进中国金融市场的现代化建设,需要各方共同努力、久久为功。 人民银行将按照中央决策部署,继续与有关部门、金融界协同发力,加快建设结构合理的现代金融市场体系,支持上海国际金融中心建设。
最后,预祝本届陆家嘴论坛圆满成功,谢谢大家!
尊敬的何立峰副总理、陈吉宁书记、人民银行原行长周小川先生、龚正市长,尊敬的各位来宾:
刚才,何立峰副总理的讲话对于我们准确把握国内外经济金融形势的变化,做好防风险、强监管、促高质量发展重点工作,具有重要的指导意义。陈吉宁书记对加快建设上海国际金融中心的重点方向和任务作出工作安排。我们将认真贯彻落实。
非常感谢上海市委、市政府对金融事业和人民银行的关心和支持。经过多年的努力,陆家嘴论坛的国际影响力和市场传播力不断提升。借此机会,首先我报告几项人民银行即将出台的政策举措。
一是完善短端利率调控机制。 在2024年6月的陆家嘴论坛上,我报告了改革完善货币政策框架的一些考虑,包括明确7天期逆回购操作利率为主要政策利率,适度收窄利率走廊的宽度等。在实践中,7天期逆回购操作利率较好地发挥了市场定价锚的作用,向市场利率的传导有效,短端利率波动性逐步降低。
为进一步推动货币政策框架向价格型转型,增强短端利率调控的精准性和有效性,人民银行将对利率调控机制进行进一步探索和优化:
一方面, 在2024年7月设立临时隔夜正/逆回购工具的基础上,完善工具使用机制,并将操作利率调整为7天期逆回购操作利率加、减25个基点,区间由70个基点收窄为50个基点。 另一方面, 进一步丰富公开市场操作工具箱,适时增加隔夜逆回购操作品种,更好地匹配银行体系短期的流动性需求。
二是创设境外央行回购工具。 近年来,境外央行等海外投资者踊跃进入中国债券市场,相应的流动性管理需求也在上升。为此,我们兼顾国内操作实践与国际主流方式,设立境外央行类机构回购工具,包括境外央行或货币当局、国际金融组织、主权财富基金,都可以用中国国债等高等级债券回购的方式,从人民银行获得人民币流动性,便利境外央行类机构的人民币流动性管理和人民币资产配置。
三是在上海自贸区开展离岸人民币外汇交易试点。 为推动外汇市场双向开放,促进在岸和离岸市场融合,助力上海打造人民币资产全球配置中心和风险管理中心,我们将授权工行、农行、中行、建行、交行、中信等6家银行,利用中国外汇交易中心平台在上海自贸区开展离岸人民币外汇交易。未来,我们将根据试点情况,进一步推动离岸人民币外汇交易市场发展。
四是研究设立特定情景非银流动性支持宏观审慎工具。 2024年9月,人民银行会同证监会创设两项支持资本市场工具,建立了中央银行向非银机构和资本市场的流动性供给渠道,发挥了积极的作用。在此基础上,我们继续研究政策工具,当债券等市场出现系统性压力,正常流动性渠道受阻,机构群体性面临流动性危机且可能引发系统性风险时,通过互换方式向非银机构提供紧急流动性。
机制设计将综合权衡维护金融市场稳定运行和防范金融市场道德风险。“特定情景”意味着该机制不是对非银金融机构的常态化流动性供给;“防范金融市场道德风险”意味着非银机构与央行操作必须满足宏观审慎要求,还要提供高等级抵押品。
五是会同上海市政府和有关部门出台《上海国际金融中心发展离岸金融行动方案》。 我们将逐步健全适应离岸金融的业务规则、风险管理、营商环境等制度体系,稳妥推进自贸离岸债、离岸贸易金融服务、国际财资中心等离岸金融业务,支持上海率先构建与国际金融中心相匹配的离岸金融业务体系。
六是银行间市场数据报告库正式挂牌。 通过集中收集交易、托管、结算等数据信息,提升对金融市场的穿透监测能力,服务于监管,服务于市场。
此外,去年宣布设立的上海数字人民币国际运营中心已全面投入运营,数字人民币跨境结算综合服务平台(数币达 CBETS)也已正式上线。
论坛期间,我们正在上海世博展览馆举办中国国际金融展,展示中国金融创新发展、科技赋能的成果和进展,欢迎大家前往参观。
上海是中国金融市场的发源地,是中国金融要素最聚集、金融市场最发达的地方,见证了中国金融改革开放和金融市场成长的历程。
下面,我以 “中国金融结构的变迁和金融市场现代化” 为主题,与大家做一个交流。
一、关于中国金融结构的变迁
金融结构有很多衡量的维度,融资结构是其中最重要的维度。长期以来,中国的金融结构由银行贷款主导,金融市场的规模较小。近年来,以银行贷款为主体的间接融资占比持续下降,包括债券、股票在内的直接融资占比稳步上升,金融结构正在发生深刻的变化。
从增量看, 过去新增间接融资占比长期在80%以上。2025年的社会融资规模增量中,贷款占比45%;债券和股票融资合计占比47%,首次超过贷款。
从存量看, 上世纪90年代,间接融资在社会融资规模存量中的占比接近100%;2025年末,间接融资占比降至2/3左右,直接融资占比上升到1/3左右。
从资金投向看, 近十年来,房地产、基建新增贷款占比由60%以上,降至10%左右;金融“五篇大文章”领域的新增贷款占比,升至70%以上。过去几年,科技型中小企业贷款增速保持在20%左右。债券市场“科技板”落地一年多来,科创债券累计发行约3万亿元。A股上市的“专精特新”企业达到2000多家。2025年,A股科创板、创业板、北交所合计市值上涨了近50%,加上沪深主板中的科技板块,科技创新对去年A股总市值增长的直接贡献度超过60%。
从一个较长的时间区间看,中国金融结构的变迁,根本上反映了经济结构的深度调整和经济增长动能的新旧转换,金融体系与产业结构转型升级的动态适配,以及金融供给侧结构性改革的持续深化,是长期性、趋势性的变化。
从经济发展阶段看, 我国经济已从高速增长转向高质量发展,相应地,金融对经济的服务更多体现在结构优化上,而不是宏观金融总量的持续扩张上。
目前,我国社会融资规模存量超过450万亿元,M2余额超过350万亿元,总量规模已经很大。当前280万亿元的贷款余额中,房地产、地方融资平台的贷款占比仍然较大,这一块不仅不再增长,反而还在下降。剩下的其他贷款要先填补上这个下降的部分,才能表现为增量,全部信贷要保持过去的增速是很难的,也是没有必要的。同时,部分存量贷款效率不高,盘活低效存量贷款和新增贷款对经济增长的意义本质上是相同的。贷款“降速提质”或将成为宏观运行的新常态之一。
从产业转型升级看, 过去较长时期我国经济增长主要依靠房地产、基础设施建设及相关传统制造业拉动,这些行业投资规模大、建设周期长、抵押物充足,天然具有较强的中长期贷款需求,经济增长因而呈现明显的信贷密集型和债务密集型特征。
近年来,科技创新、高端制造、绿色低碳等新兴产业蓬勃发展。相比传统产业,这些产业具有研发投入大、风险和不确定性较高、投资周期长等特点,企业资产形态也由土地、厂房、设备更多转向技术、数据、品牌和人力资本,轻资产行业一般对应低负债,单位经济增长所需的银行贷款相应下降。在经济走向高质量发展时期,这一变化也将成为常态,要逐步适应。
特别是科技创新活动复杂多元,科技型企业一般会经历种子期、初创期、成长期、成熟期不同的成长阶段,他们的风险特征和金融需求有着很大的差异,需要适配丰富多样的金融市场和金融生态。在科技型企业成长的早期,主要从事前期研发,商业前景不明朗,积极、活跃的私募股权融资、风险投资(VC)、创业投资是非常重要的参与者;在科技型企业成长的中后期,商业化模式逐渐成熟,可以通过银行贷款、债券、股权等多渠道融资。
要围绕实体经济和科技创新的融资需求,推动直接融资与间接融资协调发展,既发挥金融市场风险共担和资源配置功能,也要优化银行信贷结构,做好金融“五篇大文章”,形成与中国经济结构和产业升级相适配的融资体系。
从金融自身发展看, 衡量一个国家的金融竞争力和国际金融中心影响力,传统金融机构的规模固然是一个重要指标,金融市场的发达程度、金融市场的辐射能力、金融市场的业态丰富性更加重要。从这一维度看,目前我国金融体系以银行为主的特征仍然比较突出,需要进一步丰富金融市场的业态,提升金融市场的深度和广度,为境内外投资者提供丰富、安全、流动性强的金融资产。在经济结构转型背景下,加快发展金融市场,也是金融业自身转型和高质量发展的必然要求。
二、关于金融市场现代化建设的几点思考
金融市场现代化是中国经济体制改革的重要组成部分,是中国改革开放的生动缩影。 三十多年来,特别是党的十八大以来, 中国金融市场逐步从最初以信贷市场为主,发展成为包括股票、债券、货币、黄金、票据、大宗商品、衍生品等各金融子市场协同发展、功能健全、种类完备的现代金融市场体系,有力助推了中国经济稳定增长、转型升级和高质量发展。
市场深度广度大幅提升,国际地位与影响力实现跨越式提升。股票市场, 从上世纪90年代初上交所最开始的8只股票,到目前A股上市公司5500家,总市值超过110万亿元,位居全球第二。 债券市场, 从1997年银行间债券市场成立时余额不足5000亿元,到目前总规模突破200万亿元,稳居世界第二。 外汇市场, 从初期只开展少数货币交易,到覆盖全球主要经济体超40种外币,年交易量超42万亿美元。
发行、交易等市场化机制全面建立。 利率、汇率市场化改革不断深化。中小板、创业板、科创板等多层次资本市场持续完善。证券交易所、中央国债公司、外汇交易中心、上海黄金交易所、上海清算所等金融市场基础设施体系基本建成,中国主要的金融市场基础设施基本都布局在上海。金融市场韧性增强,经受住了多轮次、高强度的外部冲击。
双向开放稳步推进,深度融入全球金融体系。 放开外资金融机构准入,引入QFII、RQFII等长期境外资金,推出沪深港通、债券通、互换通、ETF互通等跨境互联互通机制。人民币债券、股票被纳入明晟(MSCI)、富时罗素、彭博巴克莱等全球主流指数,境外机构和个人持有境内人民币金融资产超过10万亿元人民币。
进一步建设现代化金融市场,是“十五五”时期的一项重要任务。站在新的历史起点,中国金融市场将坚持市场化、法治化、国际化的发展方向,持续建设规范、开放、有活力、有韧性的现代化金融市场。重点聚焦以下五个方向。
第一,建设和发展多类别、多层次的金融市场体系,进一步丰富金融市场业态。 发展股权市场和债券市场“科技板”,健全金融市场产品体系,提升金融市场的包容性,满足不同发展阶段、不同规模、各类市场主体的多元化融资需求,提升金融支持科技创新的能力、强度和水平。推动中长期资金对股市、债市的投资力度。发展中国的财富管理市场,支持资管行业健康有序发展。促进绿色债券、可持续发展债券高质量发展。
第二,持续深化市场化改革,进一步发挥金融市场价格发现和资源配置作用。 我国金融市场现代化的核心逻辑,就是充分发挥市场在金融资源配置中的决定性作用。推动金融市场基础设施互联互通,提高交易、结算效率,稳妥发展利率、汇率衍生品,促进市场流动性提升和价格形成。强化国债收益率曲线的基准作用,提升跨市场利率传导效率,为货币政策框架进一步转型创造良好条件。
第三,健全法治规则体系,进一步培育良好的市场生态。 金融市场交易的本质是以契约为基础,优化法治环境、完善制度规则体系、培育良性市场生态至关重要。要进一步完善金融市场的基础性法律,推进金融市场发行交易、登记结算、税收等制度优化完善。持续探索违约处置有效路径。促进承销、评级、审计、法律服务等中介业态规范发展,严守职业操守,提升服务质量,强化金融市场运行的约束机制,确保金融市场交易及价格形成公平、公正、透明。
第四,完善金融市场宏观审慎管理框架和监管体系,进一步提升金融市场运行稳定性和韧性。 金融市场的深化发展,会面临更为复杂的市场行为交互和预期博弈,风险跨市场传染等挑战可能增多。
我们将不断完善风险监测评估体系,增强对系统性风险的动态感知能力,丰富宏观审慎政策工具箱,阻断金融市场风险的累积和扩散。
多年来,人民银行在加强金融市场的宏观审慎管理方面,已经有了很多好的实践。 外汇市场方面, 有预期引导和透明、符合国际规则和实践的宏观审慎管理工具。
股票市场方面, 近两年,人民银行会同证监会设立并完善支持资本市场稳定发展的货币政策工具,支持汇金公司发挥“类平准基金”作用。
债券市场方面, 我们有杠杆水平、期限错配管理和窗口指导等工具。
刚刚宣布的特定情景下向非银机构提供流动性的工具,也是完善金融市场宏观审慎管理的一项具体举措。
同时,我们将落实强监管要求,加强监管协同,健全行政监管和自律管理功能互补的管理框架,严厉打击内幕交易、财务造假、利益输送等违法违规行为,对各类非法金融活动保持高压态势,维护金融市场秩序。
第五,稳步推进金融领域制度型开放,进一步提升中国金融市场的国际化水平。 中国金融市场发展的经验表明,坚定不移地扩大开放,是实现金融高质量发展的强大推动力和重要保障,是进一步提升金融服务实体经济能力和国际竞争力的关键举措。
在岸市场开放方面, 目前中国的股票、债券等金融市场已具有较高的开放水平,下一步将推动金融市场高水平双向开放,提升跨境投融资的便利性。持续优化债券通、互换通、QFII、RQFII机制和管理,推进境内外金融市场基础设施联通,为境外机构配置人民币资产提供便利渠道。建设并完善多渠道、广覆盖的跨境支付体系。稳步发展熊猫债市场。
离岸市场建设方面, 除了刚才宣布的支持上海推进离岸金融发展、在上海开展离岸人民币交易、设立境外央行债券回购工具外,我们还将丰富离岸人民币债券、衍生品供给,支持香港建设全球离岸人民币业务枢纽,在境外形成有深度和活跃度的离岸人民币市场。
我们将加强开放条件下金融稳定保障体系和能力建设,守住不发生系统性风险的底线。
推进中国金融市场的现代化建设,需要各方共同努力、久久为功。 人民银行将按照中央决策部署,继续与有关部门、金融界协同发力,加快建设结构合理的现代金融市场体系,支持上海国际金融中心建设。
最后,预祝本届陆家嘴论坛圆满成功,谢谢大家!
《中国人民银行 中国银行业监督管理委员会关于村镇银行、贷款公司、农村资金互助社、小额贷款公司有关政策的通知》(银发〔2008〕137号)自本公告发布之日起废止。
近日,中国人民银行、工业和信息化部、市场监管总局、金融监管总局、中国证监会、国家知识产权局、国家网信办、国家外汇局联合印发《金融产品网络营销管理办法》(以下简称《办法》)。有关负责人就《办法》相关问题回答了记者提问。
一、《办法》出台的背景是什么?
近年来,随着数字经济的蓬勃发展,金融业数字化转型进程不断加快,互联网逐渐成为金融产品营销的重要渠道,降低了金融服务成本,提高了金融服务效率和覆盖面。与此同时,存在一些风险问题,比如进行虚假和误导宣传、营销行为涉嫌垄断和无序竞争、营销宣传内容违背社会公序良俗。
党中央、国务院高度重视平台经济健康发展工作,多次指出要建立健全平台经济治理体系,明确规则、划清底线、加强监管、规范秩序。党的二十大报告明确提出,要加强和完善现代金融监管,依法将各类金融活动全部纳入监管。2023年中央金融工作会议提出,要统一线上线下同类业务监管标准,加强互联网金融监管。为规范金融产品网络营销活动,保护金融消费者和投资者合法权益,中国人民银行会同工业和信息化部、市场监管总局、金融监管总局、中国证监会、国家知识产权局、国家网信办、国家外汇局联合制定了《办法》。后续,国务院金融管理部门(以下简称金融管理部门)可对各自管理的细分领域金融产品网络营销活动另行明确网络营销监管要求。
二、《办法》的适用范围是什么?
《办法》对金融机构开展金融产品网络营销以及第三方互联网平台接受金融机构委托为金融产品网络营销提供服务的行为进行全面规范。其中,金融机构是指经国务院或金融管理部门批准设立的从事金融业务的机构,地方金融组织由地方金融管理机构参照《办法》规定管理。第三方互联网平台是指非金融机构自营的,为金融产品网络营销提供服务的网站、移动互联网应用程序等;第三方互联网平台为金融产品网络营销提供服务,应当接受金融机构依法委托,符合金融管理部门相关监管要求,不得超出金融机构委托范围。
三、《办法》对于营销资质有哪些规定?
《办法》贯彻落实“依法将各类金融活动全部纳入监管”的要求,规定金融机构及其委托的第三方互联网平台开展金融产品网络营销,必须在金融管理部门许可的业务范围内进行,不得为非法集资、非法证券期货活动、非法吸收存款、非法放贷、虚拟货币发行交易、非法外汇保证金交易、境外机构未经许可面向境内居民提供金融产品服务等非法金融活动提供网络营销服务或便利。第三方互联网平台不得将金融机构委托业务向其他机构转委托或变相转委托,为金融消费者和投资者购买金融产品提供转接渠道的,应当跳转至金融机构自营平台,不得跳转至其他开展金融产品网络营销的第三方互联网平台。
四、《办法》对于营销内容和行为有哪些规定?
《办法》压实金融机构主体责任,要求其对网络营销内容的合法合规性负责,建立审核工作机制。要求第三方互联网平台加强信息披露,便于金融消费者和投资者查询和核实合作金融机构和营销金融产品的基本信息。要求网络营销内容应当使用准确通俗的语言介绍金融产品关键信息,不含有虚假或者引人误解的内容。针对算法推荐、直播营销等新模式,以及强制搭售、骚扰营销、违规使用金融字样等问题,提出相应的规范要求。
按照《办法》要求,贷款产品将不得使用“低门槛”“秒到账”“低利率”等营销话术;支付机构的收银台页面中支付工具必须与贷款等金融产品区隔展示,不得误导用户混淆支付工具与贷款产品;未取得金融、金融信息服务业务资质的机构在其运营的APP和注册商标中不得使用金融字样;非金融机构从业人员不得通过直播、短视频、公众号等形式营销金融产品,特别是以荐股形式开展的非法证券投资咨询。
五、《办法》对于金融机构与第三方互联网平台合作有哪些规定?
《办法》着重厘清金融机构与第三方互联网平台的权责边界,要求金融机构应当确保业务独立、技术安全,加强对合作平台的事前评估和持续管理,要求第三方互联网平台不得违反法律法规、国家金融管理规定介入或变相介入销售合同签订、资金划转、金融消费者和投资者适当性测评、贷款额度测评等金融产品销售环节,不得就金融产品与金融消费者和投资者进行互动咨询,不得与金融机构产生品牌混同,应当以清晰、醒目的方式展示实际提供金融产品的金融机构名称或相关标识。
《办法》定于2026年9月30日起实施,在此之前金融机构、第三方互联网平台应主动加快整改清理与《办法》要求不一致的营销内容和行为。中国人民银行、工业和信息化部、市场监管总局、金融监管总局、中国证监会、国家知识产权局、国家网信办、国家外汇局将依法履职,协同督促指导金融机构、第三方互联网平台落实《办法》要求,查处各类违法违规的金融产品网络营销活动。
附件: 中国人民银行 工业和信息化部 市场监管总局 金融监管总局 中国证监会 国家知识产权局 国家网信办 国家外汇局公告〔2026〕第9号
问:《关于调整银行业金融机构境外贷款业务有关事宜的通知》(简称《通知》)出台的背景是什么?
答:2022年,为发挥好跨境金融服务实体经济发展的作用,支持和规范银行开展境外贷款业务,中国人民银行、国家外汇管理局发布《关于银行业金融机构境外贷款业务有关事宜的通知》,建立了本外币一体化管理、本币优先的银行境外贷款政策框架。
近年来,银行境外贷款业务稳妥有序开展,境外贷款规模稳步增长,人民币贷款占比不断提升,对支持“走出去”企业境外经营等发挥了积极作用。同时,部分银行围绕贷款余额上限、用途管理等方面提出了一些问题和诉求。中国人民银行、国家外汇管理局在充分研究论证并征求银行意见的基础上,联合发布《通知》,调整优化相关规定。
问:《通知》对现行境外贷款政策做了哪些调整?
答:《通知》做了两方面调整。
一是提高境外贷款余额上限。 《关于银行业金融机构境外贷款业务有关事宜的通知》明确,境外贷款余额上限=境内银行一级资本净额(外国银行境内分行按营运资金计)×境外贷款杠杆率×宏观审慎调节参数,如计算所得上限小于20亿元,则核定为20亿元。同时,结合各银行一级资本净额及存量业务规模,对国家开发银行(1.5)、进出口银行(3)和其它银行(0.5)设置了差异化的杠杆率,为银行业务开展预留了较为充足的空间。近年来,随着境外贷款业务发展,部分银行境外贷款余额逐渐接近上限。《通知》结合各银行业务规模及境内外资银行资本规模相对较小等实际情况,将境内外资银行的杠杆率由0.5上调至1.5,将进出口银行的杠杆率由3上调至3.5,并将20亿元核定上限上调至100亿元,更好支持外资银行、进出口银行发挥业务优势,满足境外企业合理融资需求。
二是优化间接方式贷款管理要求。 《通知》第二条明确,境内银行通过向境外银行融出资金等方式间接向境外企业发放一年期以上本外币贷款的,可由境外银行依据其所在国家或地区相关法律法规办理。《通知》出台后,境内银行应遵循依法合规、审慎经营、风险可控原则,开展相关业务,进一步完善内控制度和业务操作规程,与境外银行通过合同约定等形式,明确资金使用条件,有效防范风险。
附件: 中国人民银行 国家外汇管理局关于调整银行业金融机构境外贷款业务有关事宜的通知(银发〔2026〕72号)
近日,金融监管总局、中国人民银行以公告形式联合发布《个人贷款业务明示综合融资成本规定》(以下简称《规定》),金融监管总局、中国人民银行有关司局负责人就相关问题回答了记者提问。
一、《规定》制定的背景是什么?
近年来,我国个人贷款市场快速发展,对促进个人消费、生产经营,助推国民经济平稳健康发展发挥了积极作用。与此同时,个人贷款业务息费信息披露方面也暴露出一些不规范、不透明问题,既容易引发金融消费纠纷,又影响利率政策效果、削弱金融服务实体经济质效,有必要制定出台相关监管规定,通过细化个人贷款业务息费信息披露的涵盖范围、操作方式和环节,明确各方责任,更好保护金融消费者合法权益,畅通金融惠民政策传导,促进行业规范健康发展。
二、《规定》所称个人贷款业务综合融资成本具体涵盖哪些内容?
为准确完整反映个人贷款业务中借款人实际承担的融资成本,《规定》将与个人贷款相关的所有成本纳入综合融资成本,包括但不限于正常履约情形下借款人需支付的贷款利息、分期费用、增信服务费等融资成本,以及违约情形下需要支付的逾期罚息等或有成本。借款人在办理个人贷款业务时应当关注综合融资成本,充分了解融资成本项目、收取方式、收取标准、年化水平、收取主体、违约责任等信息。
三、《规定》对于个人贷款业务明示综合融资成本提出哪些操作性要求?
《规定》要求,现场办理个人贷款业务的,应当在签署贷款合同或办理分期前,由借款人在综合融资成本明示表上签字确认。线上办理个人贷款业务的,应当通过弹窗方式向借款人展示综合融资成本明示表,设置强制阅读时间,由借款人在签署贷款合同或办理分期前确认。线上消费场景下办理分期付款业务的,应当在消费订单支付页面以显著方式清晰展示综合融资成本相关信息。
综合融资成本明示表应注明贷款本金金额,逐项列明贷款人及其合作机构收取的各息费项目及其收取方式、收取标准和收取主体,在此基础上综合计算正常履约情形下借款人承担的年化综合融资成本。同时,逐项列明贷款逾期或被挪用等违约情形下的或有成本项目及其收取标准和收取主体。
线上消费场景下办理分期付款业务的,应在消费订单支付页面以显著方式清晰展示贷款本金、分期安排及收取的服务费用、收取主体、正常履约情形下借款人承担的年化综合融资成本,以及违约情形下的或有成本项目及其收取标准。
综合融资成本明示表和线上消费场景下办理分期付款业务的消费订单支付页面均应明确提示,除已明示的成本项目外,贷款人及其合作机构不再向借款人收取其他与贷款相关的任何息费。
为推进综合融资成本明示的规范性操作,我们组织制作了综合融资成本明示样表,以及线上消费场景下分期付款页面综合融资成本明示样例。同时,我们将指导中国银行业协会、中国互联网金融协会、市场利率定价自律机制等相关行业协会和自律组织发挥行业自律作用,为落实各项工作要求提供支持。
四、《规定》对贷款人与第三方机构合作开展个人贷款业务明示综合融资成本工作,提出哪些要求?
《规定》与《国家金融监督管理总局关于加强商业银行互联网助贷业务管理 提升金融服务质效的通知》(金规〔2025〕9号)等有关制度相衔接,要求贷款人加强对营销获客、担保增信等合作机构的管理,在与合作机构签署的合作协议中,明确各方落实综合融资成本明示要求的责任和义务。贷款人应当加强合作机构管理,及时掌握合作机构落实综合融资成本明示要求的具体情况,对合作机构违规违约行为及时采取纠正措施,情形严重的,应采取终止合作等措施。
五、个人贷款业务明示综合融资成本应如何进行年化?
个人贷款业务明示综合融资成本时,应将正常履约情形下借款人承担的各项息费,参照《中国人民银行公告》(〔2021〕第3号)采取内部收益率法逐项折算为年化水平,然后加总计算得出借款人承担的年化综合融资成本。
六、关于《规定》施行时间有何考虑?
考虑到贷款人需要调整业务流程及系统、修改合作协议等,《规定》定于2026年8月1日起施行。相关主体应当按照《规定》要求做好各项准备工作。《规定》施行时,按照“新老划断”原则,新增业务严格按《规定》要求开展明示综合融资成本工作。
十四届全国人大四次会议于2026年3月6日(星期五)下午3时,在梅地亚中心新闻发布厅举行记者会,邀请国家发展和改革委员会主任郑栅洁、财政部部长蓝佛安、商务部部长王文涛、中国人民银行行长潘功胜、中国证券监督管理委员会主席吴清就发展改革、财政预算、商务、金融证券等相关问题回答中外记者提问。以下为潘功胜行长的问答实录:
光明日报记者:我的问题提给潘行长,2025年货币政策支持实体经济取得明显成效,2026年是“十五五”开局之年,昨天政府工作报告明确了今年将继续实施适度宽松的货币政策。请问这方面央行有何考虑?
潘功胜: 谢谢你的问题。媒体界的各位朋友大家好!感谢大家对于金融业改革发展和人民银行各项工作的关注与支持!
2025年以来,人民银行按照中央决策部署,在中央金融委的指导下,实施适度宽松的货币政策,强化央行政策与市场关切的交集度和针对性,我们在数量、利率、结构等方面推出了多项政策举措,支持了实体经济稳定增长、高质量发展和金融市场的稳定运行。今年初,我们又发布了涉及结构性货币政策工具的若干调整项,下调结构性货币政策工具利率0.25个百分点,扩大投放规模和支持范围,完善政策要素,并单设1万亿元民营企业再贷款。同时,保持流动性充裕,今年以来,我们公开市场各项工具净投放中长期资金约2万亿元。
总体看,社会融资条件处于宽松状态,金融总量合理增长。2026年1月末,社会融资规模同比增长8.2%,广义货币(M2)同比增长9%,2月份的货币金融数据,我们将在一周之后发布。社会综合融资成本低位运行,1月新发放企业贷款和个人住房贷款加权平均利率分别约为3.2%和3.1%,处于历史低位水平。信贷结构持续优化,科技、绿色、普惠、养老、数字等领域贷款保持两位数增长,高于全部贷款平均增速。债券市场融资稳步增长,2025年债券市场净融资16万亿元,占整个社会融资规模增量的46%,也是近年来的较高水平,这也反映了中国金融市场的融资结构正在发生深刻的变化。
2026年,人民银行将认真落实好中央部署,继续实施好适度宽松的货币政策,把促进经济稳定增长、物价合理回升作为货币政策的重要考量,灵活高效地运用降准降息等多种货币政策工具,发挥增量政策和存量政策、货币政策与财政政策的集成、协同效应,为实现“十五五”良好开局营造良好的货币金融环境。
一是在数量上,除了传统意义上的存款准备金工具之外,数量型货币政策工具箱中还包括逆回购、中期借贷便利(MLF)、买卖国债等多种公开市场的操作工具,我们将综合运用这些短中长期的政策工具,保持市场的流动性充裕,使社会融资规模、货币供应量增长同经济增长、价格总水平的预期目标相匹配。
二是在利率上,将根据经济金融形势的变化和宏观经济运行情况,引导和调控好利率水平,促进社会综合融资成本低位运行。强化利率政策执行和监督,对于一些不合理的、容易削减货币政策传导的市场行为加强规范。要求银行向企业明确展示贷款的年化综合融资成本,规范融资中间费用。
三是在结构上,今年结构性货币政策工具的重点将聚焦于支持扩大内需、科技创新和中小微企业。1月末各项结构性货币政策工具规模约为5.5万亿元,在中央银行的资产负债表中占央行总资产的大概11%。同时,引导金融机构科学评估风险,优化信贷结构,分类施策、有扶有控,从金融的角度抑制一些行业的“内卷式”竞争,支持经济结构调整和转型升级。加强货币政策与财政政策在贴息、担保和风险成本分担等方面的协同配合,放大政策效果。
四是在汇率上,今年以来人民币对美元汇率有所升值,与我国经济持续向好、美元指数总体走弱、企业季节性结汇等有关,目前人民币对美元双边的汇率水平处于近些年来的中值区间。
中国没有必要,也无意通过汇率贬值获取贸易竞争优势。人民银行的立场始终是清晰的,坚持市场在汇率形成之中的决定性作用,保持汇率弹性,加强预期引导,保持人民币汇率在合理均衡水平上的基本稳定。在特定情景下,使用宏观审慎管理工具校正市场的“羊群效应”和负向的自我强化。前几天我们调整了远期售汇业务的外汇风险准备金率,也是基于这样的国际规则和实践。
汇率的影响因素是非常复杂的,比如地缘政治、突发事件、货币政策、金融市场等,目前国际上这些因素的变化非常大,不确定性也很强,比如,近日美国和以色列对伊朗发动军事打击,导致国际金融市场避险情绪大幅上升,美元指数及主要经济体货币的汇率也剧烈波动。过去这一周,这种现象在国际金融市场上是非常明显的。
经过多年的发展,中国外汇市场的参与主体更加成熟,市场更具韧性。人民银行鼓励金融机构为企业管理汇率风险提供服务,目前企业利用汇率避险工具的比例和在跨境贸易收付中使用人民币的比例均已经达到30%,加在一起超过了60%,也就是说合计相当于约60%的进出口贸易受汇率变动的影响较小,今年这一比例还有望进一步提升。
在中长期,也就是未来五年的“十五五”时期,人民银行将落实好“十五五”规划纲要部署,构建科学稳健的货币政策体系,处理好短期与长期、稳增长与防风险、内部与外部的关系,从货币政策的目标、工具、传导等方面统筹推进。
货币政策的目标方面,目前我国货币政策采用数量型和价格型调控并行的方式,未来将逐步淡化数量型的中介目标,把金融总量更多作为观测性、参考性、预期性指标,为更好发挥利率调控的作用创造条件。
货币政策的工具方面,不断丰富货币政策工具箱,完善短中长期搭配的基础货币投放机制。发挥好公开市场7天期逆回购利率的政策利率作用,引导短期货币市场利率更好地围绕政策利率运行。继续开展国债买卖操作,完善存款准备金制度。聚焦重点、合理适度、有进有退,优化结构性货币政策工具体系。
在传导机制方面,健全市场化的利率形成、调控和传导机制,畅通由政策利率向市场基准利率、再到各种金融市场利率的传导。健全政策沟通机制,不断提高货币政策的透明度。谢谢!
每日经济新闻记者:我的问题提给潘行长,2025年,面对外部冲击,我国金融市场保持了平稳运行。新的一年人民银行在防范金融风险、维护金融稳定方面有哪些考虑?
潘功胜: 在过去一年,总体来说,我国重点领域的金融风险有序化解,金融体系和金融市场运行平稳,主要表现在这样几个方面。
一是目前我国金融机构整体健康。截至去年末,商业银行资本充足率15.5%,不良贷款率1.5%,拨备覆盖率205%;保险公司综合偿付能力充足率181%,这些主要的指标均显著高于监管标准,风险的抵御能力总体较强。
二是金融市场运行平稳。外汇市场方面,2025年人民币对美元双边汇率升值近4.5%,在世界主要经济体的货币中大体处于中位水平。债券市场方面,债券收益率在合理区间波动,10年期国债收益率稳定在1.8%附近,企业的发债成本保持较低水平。在资本市场方面,正如刚才吴清主席介绍的,2025年我国的股票市场在全球主要股市中表现较好,香港的H股也表现良好,香港的恒生指数去年上涨超过了27%。
三是重点领域风险持续收敛。融资平台债务风险化解取得重要阶段性成效。这项工作我们开展差不多将近三年的时间。到去年末,与2023年初相比,融资平台数量和债务规模均下降超过70%。我们支持配合金融监管部门和地方政府,综合运用在线修复、兼并重组、市场退出等方式,推动中小金融机构改革化险,高风险中小金融机构数量较峰值下降一半。同时,我们会同相关部门对非法集资、虚拟货币交易炒作、地下钱庄等非法金融活动保持高压打击态势。
下一步,人民银行将认真落实党的二十届四中全会精神和政府工作报告部署,在防范金融风险、维护金融稳定方面,我们重点做好五个方面工作:
一是科学把握稳增长和防风险的动态平衡。经济是金融的基础,经济领域很多问题往往通过金融端口显现并向外溢出,并且与金融风险相互交织、彼此传导。所以需要在宏观层面把握好经济增长、经济结构调整和金融风险防范之间的动态平衡,坚持推动经济高质量发展,从源头上促进金融稳定。
二是有序化解重点领域的风险。在化解融资平台债务风险方面,严肃财经纪律,继续推动地方政府统筹资金、资产、资源化解债务风险,剥离融资平台的政府融资功能,转型为市场化经营主体;引导金融机构通过债务重组,降低融资平台流动性风险和利息负担。在中小银行改革化险方面,健全具有硬约束的风险早期纠正机制和权责统一、激励约束相容的风险处置责任机制,支持配合金融监管部门和地方政府在市场化、法治化原则下稳妥化解重点金融机构的风险,督促各方切实履行职责义务,严格防范风险外溢和道德风险,促进中小银行的风险收敛。会同行业监管和公安等执法部门继续高压打击非法金融活动。
三是维护金融市场平稳运行。在外汇市场方面,人民银行的政策立场我在回答第一个问题里面已经讲了,就不再重复了。在债券市场方面,从宏观审慎的角度监测、评估债市运行情况,加强监管协同,及时弱化和阻断风险的累积。在资本市场方面,我们将会同证监会实施好支持资本市场的结构性货币政策工具,支持中央汇金公司发挥类“平准基金”作用,增强资本市场的内在稳定性和活力。同时,我们也正在研究建立特定情形下对非银机构的流动性支持机制。
四是防范外部冲击对我国的外溢影响。当前,外部环境更趋复杂严峻,地缘冲突和经贸冲突多发频发,主要发达经济体通胀走势和货币政策调整仍有很强的不确定性,国际金融市场波动风险加剧,可能通过外需、跨境资金流动、投资者预期等渠道,对我国金融市场产生外溢影响。我们将密切关注评估外部冲击的影响,运用宏观审慎和金融稳定政策工具,及时弱化或阻断风险传染。
五是健全金融稳定保障体系。推进金融稳定法、人民银行法等立法修法。提高金融风险的监测、评估和预警能力,对金融风险“早识别、早预警、早暴露、早处置”。从宏观、逆周期和防传染的视角,加强对主要金融活动、系统重要性金融机构、金融市场和金融基础设施的宏观审慎管理。强化风险处置的资源保障。谢谢。
美国国际市场新闻社记者:请问潘行长,当前,人民银行在推进金融业对外开放方面的重点工作有哪些?今年将采取哪些具体措施进一步推动金融业对外开放?去年在这一领域取得了哪些进展?谢谢。
潘功胜: 金融业开放是我国整体改革开放事业的重要组成部分。2025年以来,人民银行积极推进金融业高水平开放,统筹开放和安全,深入参与全球金融治理,取得了积极进展。主要表现在:
第一,金融开放水平持续提升。人民银行会同金融管理部门完善金融领域外商投资准入前国民待遇加负面清单制度。支持符合条件的外资金融机构积极参与多项新型金融业务的试点,授权多家外资银行担任人民币清算行。深化金融市场互联互通、支付系统跨境互联,便利更多投资者投资中国金融市场。到去年底,境外机构和个人持有境内人民币金融资产(资产类型包括股票、债券、存贷款等)超过10万亿元。2025年,多国政府、国际开发机构、金融机构、大型企业发行熊猫债券超过1700亿元,熊猫债券存量同比增长34%。目前熊猫债券、境外人民币点心债市场发行非常活跃。
第二,有序推进人民币国际化,为境内外主体提供更加多元化的货币选择。完善人民币跨境使用制度安排和金融基础设施建设,逐步扩大双边本币货币互换,支持互换资金用于跨境贸易和投融资。推动离岸人民币市场发展,市场对人民币的内生需求不断增强。按可比口径计算,人民币已成为我国对外收支第一大结算货币、全球第二大贸易融资货币、第三大支付货币,在国际货币基金组织特别提款权货币篮子中的权重位列第三,为跨境贸易和投融资活动提供了便利,也有利于降低汇率风险和汇兑成本。
第三,稳步开展国际金融合作,积极参与国际金融治理。人民银行加强与主要经济体金融管理部门的沟通交流,牵头成立中欧、中英、中加金融工作组,建立中欧央行行长年度会晤机制。同时,开创与全球南方国家金融合作的新局面,加强与巴西、印尼、阿联酋、埃及、南非等国金融领域的务实合作。支持国际货币基金组织上海中心开业,促进亚太区域国家间宏观经济政策交流和协调。
下一步,人民银行将继续稳步扩大金融高水平开放,服务中国经济的对外开放与高质量发展,推动建设更加公平、公正、包容、有韧性的全球金融治理体系。
一是推动金融服务业和金融市场的高水平开放。坚持市场化、法治化、国际化的原则,增强金融领域开放政策的透明性、稳定性和可预期性。继续完善境内外金融市场互联互通、支付系统跨境互联,提升跨境贸易和投融资活动的便利性。有序推进人民币国际化,发展离岸人民币市场。支持上海国际金融中心建设,巩固提升香港国际金融中心地位。
二是坚定践行习近平总书记提出的全球治理倡议,积极参与和推进全球金融治理改革完善。去年6月份,我在上海陆家嘴论坛上就这方面有一个系统的阐述,主要内容包括:加强国际宏观经济政策沟通和协调,推动国际货币体系多极化发展。建设更加安全、高效、多元化跨境支付体系。推动构建多元高效的全球金融安全网,完善国际金融组织治理,提升新兴市场和发展中国家的话语权和代表性。当然,在当前国际地缘政治环境下,这些工作并不容易,也面临很大挑战。但地缘政治的裂变,也为全球金融治理变革创造了新的动力,国际社会关于全球金融治理变革的呼声日益高涨。
三是加强与高水平开放相匹配的监管能力建设,增强开放格局下的金融风险防控能力,维护国家金融安全。谢谢。
初步统计,2026年1季度末,我国金融业机构总资产为556.34万亿元,同比增长8.8%,其中,银行业机构总资产为494.72万亿元,同比增长8.0%;证券业机构总资产为19.15万亿元,同比增长25.4%;保险业机构总资产为42.47万亿元,同比增长12.2%。 金融业机构负债为509.53万亿元,同比增长9.0%,其中,银行业机构负债为455.69万亿元,同比增长8.1%;证券业机构负债为15.14万亿元,同比增长30.9%;保险业机构负债为38.69万亿元,同比增长12.7%。 附表 2026年1季度末金融业机构资产负债项目表 余额(万亿元) 同比增速(%) 金融业机构总资产 556.34 8.8 其中:银行业 494.72 8.0 证券业 19.15 25.4 保险业 42.47 12.2 金融业机构负债 509.53 9.0 其中:银行业 455.69 8.1 证券业 15.14 30.9 保险业 38.69 12.7 金融业机构所有者权益 46.81 6.3 其中:银行业 39.03 6.0 证券业 4.00 8.3 保险业 3.78 7.3 注1:金融业机构总资产、负债和所有者权益是银行业、证券业和保险业机构相应指标的汇总数。其中,银行业机构指法人金融机构(含境外分行),不包括中央银行;证券业机构包括证券公司、期货公司和基金公司;保险业机构包括财产保险公司、人身保险公司、再保险公司、保险集团公司和保险资产管理公司。
注2:数据来源于国家金融监督管理总局、中国证券监督管理委员会。
6月16日,银行间市场数据报告库(上海)股份有限公司(以下简称数据报告库)在上海正式开业。中国人民银行党委委员、副行长邹澜,上海市委常委、常务副市长吴伟出席开业仪式并致辞。
邹澜表示,设立数据报告库有利于及时准确掌握市场整体运行状况,更好服务宏观审慎管理和宏观调控,是银行间市场防风险、强监管、促高质量发展的重要里程碑。希望数据报告库真抓实干、务求实效,以高标准、高质量的金融数据服务,更好助力宏观审慎管理和金融市场监管,为持续深化上海国际金融中心建设发挥更大作用。
吴伟表示,数据报告库落地上海,是完善上海金融市场基础设施布局的关键一步,也是上海国际金融中心建设进程中具有标志性意义的重要事件。希望数据报告库以数字化、智能化技术为抓手,不断强化风险智能监测、前瞻研判、精准预警能力,更好助力金融市场平稳安全运行,为持续提升上海国际金融中心能级、服务金融强国建设贡献更大力量。
数据报告库由七家单位共同发起设立,通过高频汇集并系统分析银行间债券、货币、衍生品、黄金、票据等金融子市场交易数据,服务金融机构、宏观调控和金融市场监管。
中国人民银行相关司局,上海市政府、相关部门,上海总部、在沪所属单位、数据报告库股东单位负责同志等参加开业仪式。

日期:2026-06-17 来源:证监会
尊敬的 吉宁书记、 小川行长、 龚正市长, 各位领导、 各位来宾,女士们、先生们:
大家上午好!很高兴又一次参加陆家嘴论坛。近来,世界形势变乱交织,国际经贸秩序深刻调整,全球金融市场高位波动,给经济发展和金融稳定带来了新考验,也对加强金融治理与监管合作提出了新课题。刚才,何立峰副总理在 主旨演讲 中深刻洞察世界经济金融发展大势,全面阐释 进一步 加快推进金融强国建设的战略考量和重点部署,对于我们廓清认识、直面挑战、把握机遇,以自身发展的确定性应对各种不确定性提供了重要遵循。我们将深入学习领会,认真抓好落实。借此机会,我就加强资本市场功能建设,更好服务新质生产力和经济高质量发展,与大家 作个 交流 。
一、新“国九条”和“1+N”政策体系全面落地,中国资本市场稳中向好的确定性明显增强
2024年4月国务院出台的《关于加强监管防范风险推动资本市场高质量发展的若干意见》(简称新 “ 国九条 ” ) , 全面贯彻习近平总书记关于资本市场的一系列重要论述和中央金融工作会议精神, 系统重塑市场基础制度和监管底层逻辑 。两年多来,在中央金融委及其办公室统筹指挥协调下,中国证监会以贯彻落实新 “ 国九条 ” 为契机,紧扣防风险、强监管、促高质量发展的主线,会同有关方面相继出台了近70项配套政策文件并狠抓落实,监管体系和制度机制建设取得重要突破,成效日益显现 。
一是 突出 “ 稳 ” ,着力增强资本市场内在稳定性。 筑牢风险防波堤、防浪堤, 会同人民银行创新性推出两项结构性货币政策工具,支持中央汇金发挥类 “ 平准基金 ” 作用 ,持续加强战略性力量储备和稳市机制建设 。 同时, 中央金融办与证监会和各有关方面发布中长期资金入市指导意见及实施方案, 建立健全长周期考核、保险资金长期股票投资试点等制度机制,大力推进公募基金改革 。 两年多来,社保、保险、年金等中长期资金持有A股流通市值增长85%,净买入A股约1.3万亿元,长期投资力量持续壮大。
二是 突出 “ 严 ” ,全面落实依法从严监管理念。坚持监管 “ 长牙带刺 ” 、有棱有角,健全覆盖发行上市、持续监管、退市、机构、交易等资本市场全链条监管制度。特别是突出打大打恶打重点, 会同公安司法机关、金融管理部门等 构建 全方位立体化的 财务造假综合惩防体系 ,依法 严惩 内幕交易、操纵市场 、虚假陈述 等 严重损害投资者利益的行为 ,坚决出清 “ 害群之马 ” 。两年多来共 查办 各类案件 1358 件,罚没款353亿元 , 优胜劣汰的市场秩序加速构建,投资者信心明显增强 。
三是 突出 “ 优 ” ,大力培育优质上市公司群体。一手抓增回报,压紧压实上市公司责任,推动有条件的公司 加大分红回购力度 ,严格减持约束,建立上市公司减持与股价、分红挂钩机制 。 两年多来,A股公司分红回购规模达到同期股权融资的3倍多。一手抓 优治理,出台上市公司治理准则,强化对实控人、 独董、董秘等 “ 关键少数 ” 的 行为约束 , 各方归位尽责、有效制衡的治理机制持续完善 ,上市公司质量和投资价值稳步提升。
四是 突出 “ 新 ” ,不断提升服务新质生产力发展质效 。接续 推出 “ 科创板八条 ”“ 并购六条 ”“ 科创板1+6 ” 、 深化创业板改革等一揽子政策措施,设置科创成长层、建立预先审阅机制、地方政府推送拟上市企业信息等创新性举措平稳落地。目前,A股科技板块市值占比超过三成,市值超千亿上市公司中,科技企业占比已达45%。 一批 优质创新 企业高效 登陆 A股 市场, 资本市场 与新质生产力双向奔赴、相互成就的态势加快形成 。
随着新 “ 国九条 ” 和 “ 1+N ” 政策体系各项任务落地实施 ,中国资本市场发生了积极而深刻的变化,市场运行稳健活跃, 市场结构持续改善, 韧性和抗风险能力不断提升, 经受了关税战贸易战和中东冲突等重大风险考验 。 当前,全球金融资产正在经历深度再平衡、再配置,中国经济长期向好、科技和产业向新向优、宏观政策稳定有力,中国资产的安全价值、韧性价值和创新价值正受到国际投资者广泛关注和青睐。我们将以钉钉子精神抓好 新 “ 国九条 ” 和 “ 1+N ” 政策体系落地见效,全力巩固资本市场稳中向好势头, 促进资本市场长期投资价值不断提升,持续 筑牢高质量发展内在基础 。
二、主动拥抱新一轮科技革命和产业变革,持续增强资本市场制度包容性、适应性
当前,以人工智能为代表的新一轮科技革命正以前所未有的速度融入生产生活、引领发展变革。全球 主要资本市场都在加快改革, 以更好适应创新需要,抢占发展先机 。从我国看, 一系列科技创新密集突破,一大批优质科创企业蓬勃发展 ,在多个领域实现从跟跑向并跑、领跑的历史性突破;传统产业也在加速转型升级,不断焕发生机。 我们 将坚持稳中求进、提质增效,坚持 在防风险、强监管的基础上加快促进高质量发展,以改革破难题,以创新增活力, 着力做好科技金融 这篇 大文章, 更好推动科技创新和产业创新深度融合 ,更好服务中国式现代化和金融强国建设 。
(一)持续深化 “ 两创板 ” 改革 。 科创板和创业板是资本市场服务新质生产力发展的重要平台,随着近年来板块改革纵深推进, “ 两创板 ” 的规模、功能和影响力持续增强,目前上市公司数量合计超过2000家、总市值超过35万亿元 , 在 新能源、 集成电路、生物医药、高端装备制造等领域 形成了 集聚效应 。近期, 科创板 方面将 抓紧推出2项改革措施。
一是扩大第五套标准适用范围至人工智能领域,积极支持优质人工智能大模型企业上市 。二 是落实发展 未来产业战略部署,支持 量子科技、 生物制造、 具身智能等 更多领域 “ 硬科技 ” 企业 在科创板 上市 。同时,有序推进 深化创业板改革 ,加大对新型消费和现代服务业的支持力度,更好服务成长型创新创业企业发展。
( 二 ) 大力支持上市公司并购及再 融资 。
一是 进一步 激发并购重组活力。用好用足 并购重组 快速 审核机制, 积极打通并购实施过程中的堵点卡点,推动优化并购相关政策,降低交易成本, 支持 上市公司持续成长、转型升级、补链强链 。
二是 深化再融资改革。今年2月初,沪深北交易所发布实施了优化再融资一揽子措施,突出 “ 扶优、扶科 ” 导向,一些优质上市公司高效实现融资,审核用时不足1个月。我们将抓紧修订 《上市公司证券发行注册管理办法》 等制度 规则 ,加快推出储架发行等机制,进一步提升灵活性和便利度。
三是 支持符合条件的港股上市公司境内上市。近期有些企业提出了这方面的需求,我们将依规支持,更好促进两地市场联动发展。
( 三 ) 加快培育壮大耐心资本 。受多重积极因素叠加影响 ,今年以来 私募股权创投基金 的募资、投资、退出等逐步回暖向好 。我们将 会同有关方面积极拓宽 资金来源 , 支持国资基金与社会资本优势互补,引导 养老金、保险资金 等加大股权投资力度,促进进一步 畅通 “ 募投管退 ” 循环 。 同时,坚持规范为先, 认真落实国办发布的《关于加强监管防范风险促进私募 投资 基金高质量发展的指导意见》,抓紧 健全 准入、持续监管、风险化解 、服务发展 等 “ 1+N+X ” 制度体系 , 推动行业在规范中发展 、 在发展中提升 。
(四)进一步 丰富投资产品 和工具 。就投资端改革,近期将抓紧推进:
一是 支持在沪深交易所 推出主动 ETF。 顺应全球市场发展趋势, 坚持 试点先行、 循序渐进、严防风险,更好满足居民多元化的财富管理需求。
二是 推出 商业不动产REITs 试点。明天,4 单 首批 项目将 在上交所 挂牌上市 ,将坚持稳起步、稳发展,既为做优增量、盘活存量提供动力支持,也为投资者大类资产配置提供新选择。
三是 推出支持中小基金公司规范健康发展一揽子措施。坚持分类监管、突出特色, 在产品布局、业务准入等方面给予适当倾斜, 积极支持中小基金公司差异化发展。
( 五 ) 持续 提升监管效能和适应性 。 在增强制度包容性、提高市场含 “ 科 ” 量的同时,我们将不断提升 监管的科技化、智能化水平,完善市场准入、持续监管、退出 等各环节监管 机制 , 严查严处借科技之名蹭 热点、炒概念甚至 操纵市场、内幕交易等违法违规行为。 近年来,人工智能在资本市场应用快速铺开,在深度赋能的同时也带来了新的挑战。我们将统筹好发展与安全 , 适时发布规范发展资本市场人工智能的指导 意见 ,提升投资研究、客户服务等重点场景技术应用的安全性、可靠性 , 依法 从严打击 利用 人工智能 非法荐股、造谣传谣、违法交易等乱象 , 推动用好、用对科技力量 。
三、积极参与全球金融治理与 开放合作, 促进两个市场、两种资源协同联动
近年来,无论是 “ 引进来 ” 的 “ 投资中国 ” 还是 “ 走出去 ” 的 “ 中国投资 ” ,广度深度都在不断拓展,这对深化资本市场高水平双向开放提出了更高要求。 我们将 坚持以开放促改革、促发展,进一步统筹好开放与安全,持续提升资本市场跨境投融资便利度,不断增强面向全球的资源配置效率和能力 。
一是 着力提升开放制度的吸引力和竞争力 。 加快研究推进人民币外汇期货试点,这是应对汇率波动风险、支持企业国际化发展的重大制度和产品创新。我们将会同人民银行指导中金所扎实做好合约规则设计、监管风控安排、技术系统准备等各项基础工作,确保试点平稳推出。同时, 落实落细合格境外投资者制度优化方案,推动 QFII平稳有序 参与 境内 国债期 货交易,支持香港于近期启动 5年期人民币国债期货上市交易,不断提升 外资长期配置中国资产的便利化水平 和风险管理水平 。我们还 将积极 支持外资在华新设独资或合资证券基金期货机构, 鼓励外资持牌机构参与基金投顾业务扩大试点等,更好促进在华展业兴业。
二是 着力 提升跨境监管协作力度。 近期,我们会同有关方面坚决查处了个别机构 违法 违规跨境展业等问题。 持牌经营是国际通行规则,也是保护投资者合法权益的基本要求。我们打击的是违法违规跨境展业,对投资者依法合规的跨境投资活动是支持的。 接下来 将进一步 推动 健全跨境监管协调机制,强化日常信息共享和市场沟通,开正门、堵偏门,既支持合法合规的跨境投融资活动,又依法 打击各 类跨境 违法违规行为,切实维护市场正常秩序 和 投资者合法权益 。
三是 着力 提升深入 参与全球金融治理改革能力。 认真落实全球治理倡议, 加强双多边监管机构务实合作,支持国际证监会组织推进内部治理改革, 围绕维护全球金融稳定、提升资本市场基础设施运营韧性等各方关切,以及人工智能、绿色发展、数字资产等重点议题,积极参与政策研究、规则制定和监管协同,为完善全球金融治理贡献中国力量。
加快建设 上海国际金融中心 ,是党中央着眼于金融强国和中国式现代化建设全局作出的重大战略部署。 证监会将坚决 抓好 贯彻落实, 强化资本市场作用发挥,更好助力 增强 上海国际金融中心 竞争力、影响力。 一 是 支持上海 加快完善金融、能源、金属、航运等期货期权品种布局,着力增强 “ 上海价格 ” 国际影响力。平稳 推动液化天然气 期货期权 上市,支持推进 电力等基础性、战略性期货品种研发。 二 是 推动 股债融资 、并购重组 、 机构发展、离岸金融等方面 重大改革开放措施在上海 先行先试,积极 支持上海打造金融创新“试验田” 。 三 是 支持上海 浦东、 北京 海淀 、广东深圳、江苏苏州、浙江杭州打造 首批资本市场科技金融 实践样本 , 促进资本市场 更好服务 经济高质量发展。
四是 精心筹备召开首届 中国资本市场学术年会, 发挥好资本市场学会平台作用, 努力 打造高端智库平台,助力上海国际金融中心软实力提升 。
最后,衷心祝愿本届论坛取得圆满成功!谢谢大家!
日期:2026-06-26 来源:证监会
近日 , 中国证监会对深圳前海玖瀛资产管理有限公司 ( 以下简称玖瀛资产 ) 、深圳市前海腾创投资有限公司 ( 以下简称腾创投资 ) 及相关责任人员违法违规行为作出行政处罚。经查,玖瀛资产、腾创投资及相关责任人员利用私募基金向玖瀛资产及关联主体输送利益, 报送 虚假信息,严重侵害投资者合法权益,严重违反私募基金法律法规。深圳证监局对玖瀛资产、腾创投资罚没5800余万元,对3名责任人员罚款100余万元,对 玖瀛 资产、腾创投资实际控制人采取5年证券市场禁入措施及5年证券市场禁止交易措施。中国证券投资基金业协会将按程序注销相关私募机构管理人登记。对于相关违法行为可能涉及的犯罪问题线索,证券监管部门将坚持应移尽移的工作原则,依法依规移送公安机关。
6月3日,国务院办公厅印发了《国务院办公厅关于加强监管防范风险促进私募投资基金高质量发展的指导意见》,明确要求严厉打击违规募集、侵占挪用、自融自用、利益输送等违法违规行为。中国证监会将坚决贯彻落实文件要求,明底线、立红线,清除“害群之马”,持续加大重点领域违法违规行为的查处和打击力度,提高违法违规成本,净化行业环境,切实保护投资者合法权益,促进行业规范健康发展。


日期:2026-06-06 来源:证监会
大家好! 很高兴参加 中国证券投资基金业协会第四届会员代表大会,我 谨 代表中国证监会,对大会的召开表示热烈祝贺 ! 向与会代表和基金行业同仁致以诚挚问候 !向长期以来关心支持基金行业和资本市场发展的社会各界表示衷心感谢!
今年是“十五五”开局之年 , “十 五 五” 规划纲要对健全投资和融资相协调的资本市场功能,更好服务经济社 会高质量发展作出全面部署,强调要壮大耐心资本、培育一流投资银行和投资机构。昨天,国务院办公厅发布《关于加强监管防范风险促进私募投资基金高质量发展的指导意见》,对新时期推动私募基金规范健康发展 具有重要里程碑意义,今天我们也是第一时间学习贯彻指导意见 。当前,基金行业发展正站在一个新的历史起点,借此机会,我就贯彻落实党中央、国务院决策部署,凝心聚力 推动基金行业高质量发展, 讲几点意见 。
一、充分肯定 近年来 基金行业 发展 取得的成绩
公募基金和私募基金是资本市场重要的专业机构投资者, 从1998 年 第一批“老十家” 开始,经过近 30年的发展 , 基金行业 从无到有、从小到大,走过了 极不平凡、极不寻常 的历程 , 迄今行业资产 管理规模 超过 85万亿元,稳居全球第二 。 “十四五”时期,特别是 2023年 中央金融工作会议以来,面对复杂多变的内外部环境,行业紧紧围绕和深入落实防风险、强监管、促高质量发展的工 作主线,规模稳健增长、结构深刻调整、功能持续深化,在完善多层次资本市场体系、服务投资者资产管理、支持实体经济和新质生产力发展等方面作出了不可替代的重要贡献 。
一 是 行业 稳健发展的基础持续巩固 。 公募基金不断校正校准发展理念,突出治理规范,强化与投资者利益绑定, 降低综合费率 、 规范 业绩比较基准、 优化 绩效考核 等系列 改革 举措相继落地 , 正在经历从“重规模”到“重回报”的重大转变 。 私募基金优胜劣汰的发展态势更加清晰 ,累计出清2万余家机构, 同时也 发展出 十余 家千亿级、4 00余 家百亿级管理人, 风险收敛、 结构优化、 管理人 量减质增 的态势正在加速形成 。
二 是 支持科技创新和产业创新的作用日益彰显 。 过去五年 ,私募股权创投基金为未上市未挂牌企业注入5.25万亿元创新资本,相当于同期境内企业股票 融资 规模的90% , 公募基金投资 于先进 制造和科创领域股票超 过 6万亿元 ,有力促进了社会资本向产业资本的转化,有效带动了 要素资源 加快 向 创 新领域 集聚。
三 是 价值“发现者”、市场“稳定器”功能有效发挥 。 过去五年,基金行业 股票 投资 规模增长 41% 达到 13.4万亿元 , 持有 A股 流通市值占比达 13.7%,理性投资、价值投资、长期投资成为广泛共识。同时,基金行业已经成为社保、保险、年金等中长期资金的重要合作伙伴和进行权益投资的重要受托机构,在优化资本市场投资者结构、拓宽中长期资金入市渠道、增加市场流动性、减少市场非理性波动等方面发挥了十分关键的作用。
四 是 服务居民 财富管理成效明显 。 近年来,行业主动适应居民多元化资产配置需要,加快推动指数型、配置型、绝对收益产品发展, 服务投资者超 过 8.6 亿人 、渗透率达 60% 。其中,公募基金规模已突破 39万亿元,五年来 累计分红 2.5 万亿元, 为投资者创造利润 3.6万亿元, 已成 为投资者 共 享 中国 经济发展 红利的重要渠道之一 。 私募证券投资基金规模超过 7.8万亿元,较“十三五”末增长近一倍,在满足差异化资产配置需求方面发挥着越来越重要的作用。
我国 基金行业取得的巨大成就和发生的 深刻变化,已经成为践行 中国特色 金融 发展之路的 重要缩影和 生动 写照 。 实践充分证明, 只有旗帜鲜明讲政治, 一体推进防风险、强监管、促高质量发展, 才能 牢牢把准 行业发展的正确方向;只有坚守初心为人民, 把维护广大基金投资者利益摆在首要位置, 才能真正筑牢行业 发展 的立身之本;只有 稳中求进强根基,通过专业、合规、稳健经营固本培元, 才能持续提升行业价值与竞争力 ,推动行业行稳致远 。
二、深刻认识行业发展形势和时代使命
当前,世界百年变局加速演进,外部环境的不稳定不确定因素明显增多,国际金融市场高位波动,全球资产配置正经历深度再平衡。同时,以人工智能为代表的全球新一轮科技革命和产业变革加快突破,亟需构建更加适配的金融服务体系,更好促进 科技 、 产业 、资本 高水平循环 。作为现代金融体系的重要参与者和践行者,我国基金行业肩负着时代赋予的重任,面临重要战略机遇。
一是 经济发展向新向优孕育行业成长新动能。 “ 十五五 ” 时期,我国经济加快转型升级、提质增效,新兴产业和未来产业蓬勃发展、势头强劲,迫切需要资本支持,同时也必将为基金行业发展提供丰富投资标的。
二是 金融结构深刻调整释放资产管理新 需求。投资者资产管理需求加速向多元化、综合化、定制化等方向转变,养老金融体系持续拓展并不断完善,长期投资需求持续增加,叠加低利率环境影响,机构和居民资产再配置意愿上升,各方面都呼唤资本市场优化财富管理服务和产品供给。
三是 资本市场制度重塑营造行业发展新环境。新 “ 国九条 ” 和资本市场 “ 1+N ” 政策体系重构市场运行逻辑,投融资综合改革纵深推进,制度包容性、适应性不断提高,基金行业高质量发展的基础更加牢固 。
同时也要清醒看到,对标经济社会发展的内在要求和广大投资者的殷切期待, 我国基金行业 高质量发展仍面临一些结构性矛盾,大而不强、大而不优的问题较为突出,还存在不少短板弱项。 公募基金 行业 正在 迈上高质量发展新阶段,但 专业优势不够突出,产品同质化、竞争内卷化问题明显,专业服务能力还有差距;发展结构还不均衡,权益类公募基金规模占比目前不到 30%,远低于成熟市场60%的平均水平; 合规风控和内部治理仍需进一步夯实。 私募基金行业 总 体处于规范提质、 变革重塑 的 阶段 , 行业机构 多而不精 , 质量参差不齐 ;行业生态不健全,法治和市场化约束有短板; 募资结构失衡, 募投管退仍有不少堵点卡点; 整体 规范 运作水平有待提升 , 违法违规时有发生; 机构风险出清面临转型阵痛,在扶优限劣的过程中要切实防止劣 币驱逐良币,以强监管、促转型推动行业高质量发展。此外,基金行业的国际竞争力和应对外部风险冲击的能力也需要进一步提升。
总的看,我国基金行业正处于从量的扩张向质的提升转变的关键时期, 全行业要 科学 把握 大局 大势 ,进一步强化金融报国的使命担当,抢抓机遇、直面挑战,回归本源、苦练内功,扎扎实实办好自己的事 , 以自身高质量发展更好服务国家战略、民生福祉和资本市场持续稳定健康发展。
三、 加快 建设一流投资机构
当前和今后一个时期,全行业要 深入 贯彻 “ 十五五 ” 规划纲要,全面落实 新“国九条”和资本市场“1+N”政策 体系,持续深化公募基金改革,坚决落实私募基金指导意见, 力争 “ 十五五 ” 期间建设一流投资机构取得突破性进展。
一 要 坚 持规范为先,不断夯实 合规风控 内在基础 。 昨天发布的 私募基金指导意见,全面调整优化监管理念, 突出 完善 加强监管、防范风险的 制度 机制 , 突出 强化法治和 市场化监督约束 , 突出 加强 央地 和 部际协同联动 , 对未来一段时期监管工作作出全面部署。证监会正按照部署要求,研究制定贯彻落实指导意见的三年行动方案, 并会同相关单位 建立完善准入、 持续监管、风险化解、服务发展 等 “ 1+N+X ” 制度体系 , 推动行业在规范中发展、在发展中提升。 私募基金 要切实提高政治站位,把贯彻指导意见及配套的监管制度规则作为重中之重来抓,全面落实到展业全过程各环节,切实在理念、模式、行动上来一个大转变、大提升。要全面对标对表意见要求,深刻汲取此前部分机构冒进发展的教训,认真检视自身存在的短板不足,主动适应、积极配合监管体制机制调整,全面优化完善自身的管理体制、规章制度和工作流程。要 立足实际完善治理机制 ,加强股东、高管等关键少数行为约束,加强内部合规制度和风控指标体系建设。严格行为规范,依法合规做好信息披露,坚决 杜绝 违规募集、 侵占挪用、 自融自用、 利益输送等 问题,抓紧整改违规代持、通道化等行为, 切实筑牢合规展业、廉洁自律的 “ 防火墙 ” 。 公募基金 制度机制和监管规则经多年积累已相对完善,运行总体比较规范,但近年来审计监督、监管检查、风险个案等也暴露出行业机构在公司治理、股权管理、投资运作、产品销售等方面还存在不少问题,个别风险事件仍时有发生。行业机构千万不能麻痹大意, 要自警自省、举一反三,健全公司治理架构,夯实合规风控基础, 真正做到全员参与、全面覆盖、全程落实 。
二 要 坚持客户为本,始终注重 投资者利益优先。 无论是公募基金还是私募基金, 都要坚守 “ 受人之托、代客理财 ” 的信义义务 ,持续强化制度约束和利益重构,加 快实现从 “ 重规模 ” 向 “ 重回报 ” 的转型 。 当前 公募基金改革迎来了 “ 棋至中盘 ” 的关键节点,行业声誉有所回升,必须要毫不放松、再接再厉,持续巩固拓展改革发展成果。 要强化利益 绑定 , 在公司治理、 产品 发行 、 投资运作 、绩效考核 等各个方面落实好监管新规和改革要求, 提升投资运作稳健性,增强逆周期思维,努力为投资者创造更可持续的中长期收益, 坚决遏制赌押赛道、风格漂移、高位发行等顽疾 , 更 不能回到“冲规模、赚快钱”的老路上去 。 要注重权益投资 , 这是行业服务投资者的优势所在、关键所在,要下更大力气加强投研专业能力建设,强化权益投资的行业影响力和竞争力。 要加强 供需适配, 重视 含权低波 等 稳健类产品创设, 推出更多适配中长期资金的投资产品,更好对接不同群体的差异化需求,同时加快推进向投资者回报导向的买方投顾转型 ,不断提升投资者满意度、获得感。
三 要 坚持 功能 为要,更好发挥培育 新质生产力作用 。 推动科技创新和产业创新融合发展 ,离不开长期 资本、 耐心 资本的持续 投入 。 行业机构 特别是私募股权创投基金要坚 持长期主义、专业主义,更好发挥在支持创新中的战略性、基础性作用。要完善专业化投研体系,聚焦国家战略和国民经济重点领域,大力提升对产业和技术发展趋势的洞察力,增强在创新 “ 无人区 ” 陪跑的本领, 更好投早、投小、投长期、投硬科技。 要 强化投后赋能, 为被投企业提供更有效的治理优化、资源对接等长期陪伴和服务,助力穿越周期、提升价值。 监管部门和自律机构 也应当与有关方面一道,进一步完善配套支持政策,积极支持国资基金健全容错机制、优化考核标准,更好与社会资本优势互补,促进 养老金、保险资金、AIC机构 等加大股权投资力度,多渠道完善基金退出安排,加力促进畅通募投管退循环 。
四要 坚持创新 为基,持续增强行业高质量发展内生动力 。 随着人工智能等前沿技术蓬勃发展,基金行业经营 模式和发展生态正在发生深刻变革 。 行业机构要持续提升产品、服务、业务、组织等方面创新的广度和深度,更加全面、更加有效对接市场需求。 要加强科技赋能, 稳妥有序 探索运用人工智能、大数据等新 技术,有效赋能投资投研、客户服务、内控管理等重点场景,加快数字化、智能化转型。 要 突出 错位发展 ,头部机构要全面提升综合竞争实力,中小机构不要拼规模要拼特色,要立足自身资源禀赋与核心优势,聚焦重点业务领域深耕细作,走出特色化、精品化发展路线 。 要 统筹好发展与安全 ,加强创新全过程风险防控,坚持创新节奏、力度与管理能力相适配,坚决遏制概念炒作、复杂嵌套、过度投机、通道空转等伪创新、乱创新。
近年来, 程序 化交易已成为包括我国在内的全球 各 主要资本市场的重要 交易方式 。 除了大家熟知的量化私募外,外资、公募及其他专业机构投资者,甚至一些个人投资者,都不同程度采用程序化交易的方式。充分考虑个人投资者占大多数的国情市情,先后出台了一系列程序化交易监管规则制度,建立交易报告机制,强化针对性监测监控,从严监管异常交易行为,引导降频降速,强化交易业务单元管理等。在此基础上,我们还将深入调研,持续完善程序化交易监管的机制安排,更突出公平和规范,加强针对性监管,切实防范滥用技术优势,坚决打击操纵市场、扰乱市场秩序等违法违规行为。
基金业协会是行业的自律性组织,在促进行业健康发展中承担着重要使命责任。 自上届代表大会 召开 以来,协会 在党建引领、自律规范、会员服务、研究培训、文化建设等方面 做了大量 富 有成效 的 工作,去年 还 被民政部 授予 “全国先进社会组织” 称号 , 成绩来之不易。 今天的大会 将选举产生协会新一届 理事会、监事会 和负责人, 希望新一届领导班子在协会党委领导下,认真履行 “服务、自律、桥梁、创新”职能 ,以更高标准、更实举措打造一流行业协会 。 要 强化政治引领, 坚决落实党中央、 国务院 决策部署, 扎实 推动行业党建 与 业务 融合,更好融入国家发展大局 。 要 强化 自律 管理, 严把登记备案关口,完善制度供给,加强自律检查,强化对行政监管的支持配合,坚决维护行业秩序 。 要 强化主动 服务 , 完善服务体系,创新服务方式,更有效 服务行业发展、服务从业人员、服务投资者。 要 强化 自身建设 , 健全内部治理,锻造 政治过硬、专业过硬、作风过硬的 工作 队伍。
同志们, 新时代新征程 建设一流投资机构使命光荣、责任重大。让我们更加紧密团结在以习近平同志为核心的党中央周围,锐意进取 、 砥砺前行, 奋力谱写基金行业高质量发展新篇章, 为“十五五” 经济社会 发展 和 金融强国建设 积极贡献力量 !
最后, 预祝 本次 大会圆满成功! 谢谢大家!
日期:2026-05-22 来源:证监会
为进一步防范和打击非法跨境证券期货基金经营活动,维护金融市场秩序和投资者合法权益,近日,经国务院同意,中国证监会、工业和信息化部、公安部、中国人民银行、市场监管总局、金融监管总局、国家网信办、国家外汇局等八部门联合印发《综合整治非法跨境证券期货基金经营活动实施方案》(以下简称《整治方案》)。《整治方案》聚焦取缔非法跨境证券期货基金经营活动,建立综合施策、标本兼治的长效机制,有利于净化资本市场生态,保障资本市场健康发展,也有利于引导投资者通过合法渠道开展境外投资,保护投资者合法权益。
《整治方案》总体要求是经过 2 年集中整治,全面取缔境外证券期货基金经营机构(以下简称境外机构)非法跨境经营活动,实现 “ 坚决取缔非法、稳妥清理存量 ” 的整治目标。
一是整治对象包括非法跨境经营证券期货基金业务的境外机构、协助境外机构非法跨境经营的境内关联或合作主体、招揽境内投资者的非法中介、违法违规发布信息的互联网平台及网络自媒体等。对境外机构非法跨境经营活动依法予以取缔,对相关主体违反外汇管理、反洗钱、网络安全和信息管理、个人信息保护等法律法规规定的行为,一并纳入整治范围。
二是取缔非法跨境经营活动的措施为禁止境外机构在境内开展证券期货基金业务相关营销招揽活动、提供相关开户、处理交易指令、资金划转等交易服务。禁止境内相关主体协助境外机构违法开展营销、交易服务,以及为其提供网站、交易软件开发运营、客户服务等。
三是清理非法存量业务的措施为设置 2 年集中整治期,集中整治期内,禁止境外机构为存量投资者在境内非法提供买入交易、转入资金等服务,只允许单向卖出交易并转出资金。集中整治期满后,境外机构全面关停境内网站、交易软件及配套服务,禁止为存量投资者在境内非法提供交易等服务。
《整治方案》明确了整治主要任务:一是建立常态化协同监管机制,全面开展监测排查,通报重大问题线索,及时对非法跨境经营涉及的互联网平台、广告和信息等进行清理处置。
二是约谈非法跨境经营境外机构等,督促其严格落实整治要求。对非法跨境经营机构,开展检查调查。对涉嫌犯罪的主体立案侦查。做好境内主体非法业务的剥离处置。
三是约谈为境内投资者非法跨境证券期货基金投资提供账户服务的境内银行,监督境内银行加强外汇资金汇出的合规性审核,打击地下钱庄等非法跨境资金流出渠道。
四是强化跨境监管协作,保障境内投资者财产安全,妥善处理投资者投诉。做好宣传教育、风险警示及政策宣传引导。
五是完善监管制度,引导境内投资者通过合法渠道开展境外投资。
下一步,中国证监会将会同有关部门、各地政府稳妥有序推进整治工作,加强与境外金融监管部门协作,严厉查处违法机构,坚决遏制非法跨境金融活动风险,切实保障投资者财产安全。
中国证监会 工业和信息化部 公安部 中国人民银行 市场监管总局 金融监管总局 国家网信办 国家外汇局关于印发《综合整治非法跨境证券期货基金经营活动实施方案》的通知
中国证监会有关部门负责人就《综合整治非法跨境证券期货基金经营活动实施方案》答记者问


日期:2026-06-26 来源:甘肃微发布
6月25日,随着公航旅集团旗下金融资本集团5亿元公司债券在上交所成功发行,甘肃省交易所债券存量规模达到502亿元,首次突破500亿元大关。
近年来,甘肃证监局聚焦重点企业、紧盯重点项目,持续强化与交易所的对接协作,推动我省交易所债券市场实现跨越式发展,债券存续规模自2025年10月以来连上三个百亿台阶。截至目前,全省交易所债券发行人共20家,同比增长17.65%;存续债券规模502亿元,同比增长73.6%,市场扩容提质成效显著。相关债券融资重点投向我省战略金属材料、高端装备制造、绿色能源、生物医药、公路交通建设等重点领域,精准匹配全省产业发展布局,助力重点项目落地见效。我省交易所债券市场的快速扩容,为全省盘活存量资产、拓宽多元化直接融资渠道探索出了新路径,为甘肃经济高质量发展提供了坚实有力的金融支撑。
陕西建设机械 股份有限公司 ,杨宏军、柴昭一、李长安、 白海红:
一、未及时披露关联方资金占用情形
持股 5% 以上股东兼公司副董事长柴昭一通过公司向供应商支付预付款的形式拆借资金,实质构成非经营性资金占用,你公司未及时履行信息披露义务。上述事项 违反了《上市公司信息披露管理办法》(证监会令第40号,以下简称《办法》)第二条第一款以及 《关于规范上市公司与关联方资金往来及上市公司对外担保若干问题的通知》(证监会公告 〔 20 17 〕 16 号)
第一条第二项规定 。
二、部分资金管理、核算不规范
你公司个别资金流转业务缺乏商业实质,违反了《企业内部控制应用指引第 6 号—资金活动》(财会〔 2010 〕 11 号)第二十一条第一款规定;部分资金支付审批以及财务核算不规范,相关内部控制不完善,违反了 《 企业内部控制应用指引第6号—资金活动》第 二十一 条 第三款和 《 企业会计准则—基本准则(2014年修正)》第十 六 条规定。
根据《办法》第五十八条第一款、第三款规定, 杨宏军作为公司时任董事长,柴昭一作为公司副董事长且为事项一当事人,李长安作为公司时任总经理,白海红作为公司时任财务总监,未按照《办法》第三条规定履行勤勉尽责义务,对公司上述违规行为负有主要责任。 根据 《上市公司现场检查规则》(证监会公告 〔 202 5 〕 5 号 )第二十一条、《办法》第五十九条规定, 我局决定对你 公司采取责令改正并对杨宏军、柴昭一、李长安、白海红采取出具警示函的行政监管措施。 你们应认真汲取教训, 按照以下要求采取有效措施进行改正, 并于收到本决定书之日起三十日内向我局提交书面整改报告。
一、你公司应由审计委员会牵头对资金支付、财务核算及与财务相关的内部控制进行自查,对存在的薄弱环节或不规范情形进行全面梳理,制定整改计划,采取有效措施整改。
二、你公司 控股股东、实际控制人、 全体董事和高级管理人员应加强对证券法律法规的学习,不断提高履职能力,忠实勤勉、谨慎履职,切实提高公司规范运作和信息披露水平。
三、你公司应加强对资金安全、 财务核算的管理,全面完善财务相关的内部控制,严格执行相关法规政策,不得再次发生资金占用及相关问题。
如果对本监管措施不服,可以在收到本决定书之日起60日内向中国证券监督管理委员会提出行政复议申请(行政复议申请可以通过邮政快递寄送至中国证券监督管理委员会法治司),也可以在收到本决定书之日起6个月内向有管辖权的人民法院提起诉讼。复议与诉讼期间,上述监管措施不停止执行。
2026年 6 月26日
日期:2026-06-26 来源:北京证监局
截至 202 6 年 4 月 30 日,你公司未披露 202 5 年年度报告,违反了《非上市公众公司信息披露管理办法》(证监会令第 227 号)第十一条、第十二条的规定。
你公司 时任董事长兼董事会秘书 赵珩对上述违规行为负有主要责任。依据《非上市公众公司信息披露管理办法》(证监会令第 227 号)第四十五条的规定,我局决定对你公司、赵珩采取出具警示函的行政监管措施。你公司及相关责任人应加强相关法律法规学习,依法履行信息披露义务,确保披露信息的真实、准确、完整、及时。
如果对本监督管理措施不服,可以在收到本决定书之日起 60 日内向中国证券监督管理委员会提出行政复议申请,也可以在收到本决定书之日起 6 个月内向有管辖权的人民法院提起诉讼。复议与诉讼期间,上述监督管理措施不停止执行。
2026 年 6 月 12 日
日期:2026-06-26 来源:北京证监局
经查,我局发现 北京陶朱资本管理有限公司 在开展私募基金业务过程中,存在未恪尽职守、履行诚实信用谨慎勤勉义务,向投资者违规承诺收益,未严格履行投资者适当性管理义务,未切实履行信息披露义务,内部控制与人员管理严重缺失等违规行为。上述行为违反了《私募投资基金监督管理条例》(国务院令第 762 号 ,以下简称《条例》 )第三十一条第一款、《私募投资基金监督管理暂行办法》(证监会令第 105 号,以下简称《暂行办法》)第四条第一款、第十五条、第十六条第一款、第二十四条、第二十六条的规定。你作为公司实际控制人、时任法定代表人,对上述违规行为负有主要责任。
根据《条例》第四十条第二款、《暂行办法》第三十三条的规定,我局 决定 对你采取出具警示函的行政监管措施。你应当加强有关法律法规和行业自律规则的学习,增强合规守法意识,恪守职业道德和行为规范,维护投资者合法权益。
如果对本监督管理措施不服,可以在收到本决定书之日起 60 日内向中国证券监督管理委员会提出行政复议申请,也可以在收到本决定书之日起六个月内向有管辖权的人民法院提起诉讼。复议与诉讼期间,上述监督管理措施不停止执行。
2026 年 6 月 25 日
日期:2026-04-24 来源:证监会
为进一步规范上市公司董事会秘书履职行为,促进和保障董事会秘书有效履职,中国证监会制定发布《上市公司董事会秘书监管规则》(以下简称《董秘规则》),自2026年5月24日起施行。
一是明确职责范围。 细化董事会秘书在信息披露、公司治理、内外部沟通等方面的具体职责。
二是 健全履职保障。 从 信息获取、履职平台、履职救济等多方面提供保障 ,促进董事会秘书充分依法履职 。
三是完善任职管理。 提升董事会秘书任职的专业素养及合规要求, 禁止可能影响独立履职的兼任 。要求提名委员会对董事会秘书任职资格进行审查 。
四是强化责任追究。 要 求上市公司 建立董事会秘书履职定期评价及责任追究机制 ;对上市公司出现违法违规但董事会秘书未勤勉尽责的,严格采取监管措施或者实施处罚。
五是明确过渡期安排。 对 上市公司董事会秘书任职、兼职等事项设置过渡期 至 202 7 年12月31日 。 过渡期内,上述事项与 《 董秘规则 》 不一致的 ,应当 逐步调整至符合规定 。
前期,中国证监会就《 董秘规则 》向社会公开征求意见。各方 对规则 总体 支持 。中国证监会逐条研究,认真吸收采纳,并相应修改完善了规则。
下一步,中国证监会将做好《董秘规则》实施工作,促进董事会秘书发挥积极作用,推动提升上市公司治理水平。
【第8号公告】《上市公司董事会秘书监管规则》
日期:2021-12-09 来源:证监会
12月6日下午,深圳证券交易所召开领导班子(扩大)会议。受中央组织部领导委派,中央组织部有关干部局主要负责同志宣布了中央决定:陈华平同志任深圳证券交易所党委书记。

关于就《期货公司监督管理办法(征求意见稿)》《关于实施 有关事项的公告(征求意见稿)》征求意见的通知 04-17 关于就《中国证监会行政处罚案件违法所得认定办法(征求意见稿)》公开征求意见的通知 04-17 关于就《违规转让证券案件行政处罚实施规则(征求意见稿)》公开征求意见的通知 04-17 司法部、中国人民银行、金融监管总局、中国证监会、国家外汇局关于《中华人民共和国金融法(草案)》公开征求意见的通知 03-20 中国证监会关于就《关于修改〈《上市公司证券发行注册管理办法》第九条、第十条、第十一条、第十三条、第四十条、第五十七条、第六十条有关规定的适用意见——证券期货法律适用意见第18号〉的决定(征求意见稿)》公开征求意见的通知 01-30 关于就《公开募集证券投资基金信息披露内容与格式准则第2号—定期报告的内容与格式(征求意见稿)》公开征求意见的通知 01-30 中国证监会关于就《衍生品交易监督管理办法(试行)(征求意见稿)》公开征求意见的通知 01-16 关于就《上市公司董事会秘书监管规则(征求意见稿)》公开征求意见的通知 12-31
日期:2021-12-03 来源:证监会
日前,中央纪委国家监委驻中国证监会纪检监察组与浙江省监察机关对中国证监会第十二届、十三届、十六届主板发审委委员、上海证券交易所原科创板上市审核中心副主任操舰严重违纪违法问题进行了立案审查调查。
经查,操舰身为党员领导干部,丧失理想信念、背离初心使命,不知敬畏、不守底线,屡屡破纪违法。长期违反中央八项规定精神,与监管服务对象结成小圈子,经常接受宴请、大肆收受礼品礼金;善于伪装,违反廉洁纪律和工作纪律,利用他人账户买卖股票,泄露工作秘密,破坏发行监管秩序;公权力意识淡漠,甘于被“围猎”,将发行审核权异化为谋利工具,非法收受大量财物,通过入股拟上市公司非法谋利,数额巨大。
操舰严重违反党的廉洁纪律和工作纪律,构成严重职务违法并涉嫌受贿犯罪,且在党的十八大、十九大后,特别是在设立科创板并试点注册制后仍然不收敛、不收手,性质严重,影响恶劣,应予严肃处理。依据《中国共产党纪律处分条例》《中华人民共和国监察法》《中华人民共和国公职人员政务处分法》等有关规定,经中国证监会党委会议研究,决定给予操舰开除党籍处分;经中央纪委国家监委驻中国证监会纪检监察组研究,决定给予其开除公职处分;收缴其违纪违法所得。浙江省台州市监委已将操舰涉嫌犯罪问题移送检察机关依法审查起诉,所涉财物一并移送。
操舰,男,汉族,1972年9月出生,安徽潜山人,1997年6月加入中国共产党,1997年7月在上海证券交易所参加工作,博士研究生学历。
2009年9月至2019年1月,任上海证券交易所公司管理部、发行上市部、发行上市中心副总监;
2010年4月至2012年5月、2014年5月至2017年9月,任中国证监会第十二届、十三届、十六届主板发审委委员;
2019年1月至2020年2月,任上海证券交易所科创板上市审核中心审核二部副总经理;
2020年2月至2021年6月,任上海证券交易所科创板上市审核中心审核二部总经理、审核三部总经理、科创板上市审核中心副主任。
(中央纪委国家监委驻中国证监会纪检监察组、浙江省监委)
日期:2021-12-03 来源:证监会
为落实全面深化资本市场改革的有关要求,进一步优化证券公司账户管理功能,提升服务能力,推动行业高质量发展,证监会支持证券公司严格按照《证券法》《证券公司监督管理条例》等法律法规的要求,在现有客户交易结算资金第三方存管框架下,开展内部账户管理功能优化。
随着业务的多元化发展,证券公司的账户体系日趋复杂,对现有账户管理制度提出了整合和优化的新要求。证监会在充分听取行业意见基础上,按照“坚守客户资金安全底线、优化事中管控方式、提升客户服务效率”的原则,支持证券公司从建立综合客户账户、允许同名划转、分类账户管理等方面开展账户管理功能优化试点。
为确保改革平稳,防范业务风险,证监会按照“分批试点、逐步放开”的思路,支持部分综合实力较强、合规风控机制完善、信息系统准备充分的公司申请试点。经证券业协会组织专家问询和评审,中信证券、国泰君安、银河证券、中金财富、国信证券、安信证券、招商证券、中信建投、申万宏源、华泰证券等10家证券公司符合试点的基本要求,获评审通过。证监会同意上述10家证券公司试点。
下一步,证监会将进一步加强监管,督促相关证券公司稳妥开展试点,强化合规风控管理,严守客户资金安全底线,切实保障客户资金安全,严禁以直接或者变相方式挪用、占用客户资金,一经发现,依法严惩。同时,持续跟踪、评估、总结试点效果。
日期:2021-11-29 来源:证监会
为贯彻落实党中央、国务院决策部署和《证券法》要求,司法部会同证监会在总结行政和解试点经验的基础上,起草了《证券期货行政执法当事人承诺制度实施办法(草案)》(以下简称《办法》),经国务院第 148次常务会议审议通过,并已公布。其中,《办法》第十八条第二款要求证监会会同财政部另行制定承诺金管理和使用的具体办法。据此,证监会会同财政部对《行政和解金管理暂行办法》(以下简称《和解金办法》)进行了修改,形成了《证券期货行政执法当事人承诺金管理办法(征求意见稿)》(以下简称《承诺金办法》)及其说明,现向社会公开征求意见。
此次修改形成的《承诺金办法》总体沿用了 2015年发布的《和解金办法》,并结合上位法和实践需要进行修改完善,主要修改如下内容:一是根据《证券法》第一百七十一条的表述,将原“和解金”相关表述调整为“承诺金”,并删除了相关定义条款。
二是根据实践中出现的具体情况对承诺金的管理方式进行了完善。
三是加强投资者保护,鼓励当事人积极赔付投资者,为当事人自行赔付投资者预留了制度空间。
《承诺金办法》的出台,将为加强投资者保护,使受损投资者获得利益赔付提供坚实保障。有利于提升监管效能,稳定市场秩序。
欢迎社会各界对《承诺金办法》提出宝贵意见,证监会将根据公开征求意见情况,对《承诺金办法》作进一步修改完善。
关于就《证券期货行政执法当事人承诺金管理办法(征求意见稿)》公开征求意见的通知
为深入贯彻国务院金融委“建制度、不干预、零容忍”的工作方针,构建更加科学、规范、易懂、管用的上市公司监管法规体系,提升市场规则的友好度,增强市场主体的获得感,扎实推进党史学习教育“我为群众办实事”实践活动落实落地,中国证监会会同沪深证券交易所开展了上市公司监管法规体系整合工作。证监会现行关于上市公司监管的部门规章以下层级规则、沪深交易所现行关于上市公司监管的自律监管规则将归并整合为182件,数量压缩60%,这是资本市场上市公司监管法规体系30年来的首次全面整合修订。现就整合涉及证监会的27件规范性文件(合并后制定规则6件、修改17件、废止4件)向社会公开征求意见。
经过多年发展,我国资本市场初步建立了包括法律、行政法规、部门规章、规范性文件、交易所自律规则在内的一整套上市公司监管法规体系。整体来看,现行法规涉及领域广泛、数量众多,上市公司监管各方面工作实现了有法可依,法制供给取得阶段性成果。随着规则数量增加和上市公司监管实践的发展变化,优化规则体系、完善规则内容及精简规则数量的重要性日益凸显。本次法规整合,旨在现有基础上进一步强化上市公司监管法规的科学性、体系性、规范性,方便市场主体查找使用,助推提升上市公司质量。
由于证监会部门规章及以上层级规则层次较为分明,本次整合范围为上市公司监管领域规范性文件及以下层级的监管法规,证监会和沪深交易所“一体行动”,涉及规则体系多、数量大。在整合思路上,坚持市场化、法治化方向,把握“搭好体系框架,避免内容大改”原则,聚焦构建科学简明的上市公司监管法规体系,对于实践证明行之有效的内容在整合后继续适用。在具体方法上,注重强化持续监管与发行、再融资、并购重组、退市等业务领域的有机联系,注重强化证监会与沪深交易所规则的功能互补和沪深交易所之间市场规则的协调一致。
整合后,上市公司监管法规主要呈现以下特点:一是体系化繁为简。业务分类包含信息披露、公司治理、并购重组、监管职责四大类;在层次上,证监会层面构建基础规则、监管指引、规则适用意见3个层次,交易所层面构建自律监管规则、自律监管指引、自律监管指南3个层次,行政监管与自律监管实现有效衔接。
二是内容更为规范合理。在“避免实体内容大修大改”的前提下,优化上下位规则关系,尽量“找平”沪深交易所规则的章节体例并维持两所规则内容上的合理差异,技术上合并同一事项规则、修改废止不符合实践或存在矛盾的规则,统一文字表述和格式体例。
三是数量显著减少。整合后证监会规则94件,沪深交易所规则88件,更为简明、清晰、友好。
本次规则整合具体内容如下:一是合并监管事项相同但分散各处的规则,并修改过时、重复、矛盾之处,形成统一、明确的专项规则。如《上市公司回购社会公众股份管理办法(试行)》《关于上市公司以集中竞价交易方式回购股份的补充规定》等数项规范性文件合并为《上市公司股份回购管理规则》;规范境内分拆的《上市公司分拆所属子公司境内上市试点若干规定》和规范境外分拆的《关于规范境内上市公司所属企业到境外上市有关问题的通知》合并为《上市公司分拆规则(试行)》;以《关于规范上市公司与关联方资金往来及上市公司对外担保若干问题的通知》和《关于规范上市公司对外担保行为的通知》为基础,吸纳《关于集中解决上市公司资金被占用和违规担保问题的通知》等数项涉及资金往来、对外担保规定的相关内容,合并为《上市公司监管指引第8号——上市公司资金往来、对外担保的监管要求》;《关于加强社会公众股股东权益保护的若干规定》的相关内容分门别类整合至《上市公司章程指引》《上市公司股东大会规则》等规则。
二是修改现行规则中与实践不相适应、与新发布规则或上位法冲突的规定,并统一规范文字表述。如删除《〈上市公司收购管理办法〉第六十二条有关上市公司严重财务困难的适用意见——证券期货法律适用意见第7号》中“股票被暂停上市”的表述,原因是退市新规实施后不再有“暂停上市”阶段;“申请豁免要约收购义务”修改为“免于以要约方式增持股份”,与《上市公司收购管理办法》保持一致。《〈上市公司重大资产重组管理办法〉第三条有关拟购买资产存在资金占用问题的适用意见——证券期货法律适用意见第10号》中“拟购买资产”修改为“标的资产”,令其可适用于换股吸收合并情形,增强法规实用性。《关于完善上市公司股票停复牌制度的指导意见》的行文方式由政策指导性文件调整为规范的法律文件,名称修改为《上市公司股票停复牌规则》。《公开发行证券的公司信息披露编报规则第4号——保险公司信息披露特别规定》《公开发行证券的公司信息披露编报规则第26号——商业银行信息披露特别规定》(以下简称《第26号编报规则》)按上位法新规进行更新,援引的《证券法》第193条修改为第197条,援引的《上市公司信息披露管理办法》第六章修改为第五章,考虑到《证券法》已有规定,删除《第26号编报规则》关于定期报告范围的规定。
三是归纳总结实践中已经普遍认同的做法,提升形成规则。如《上市公司股东大会规则》依据新《证券法》增加股东违规买入的股份在36个月内不得行使表决权,且不计入出席股东大会有表决权的股份总数的规定。结合前期监管实践,《上市公司监管指引第4号——上市公司及其相关方承诺》增加上市公司董事、监事、高级管理人员、资产交易对方、破产重整投资人等适用主体和破产重整事项,增加不得变更、豁免承诺的三种情形,包括依据有关规定作出的承诺、重组业绩承诺和承诺人已明确不可变更或撤销的承诺。
四是废止前期出台的暂时性规定、阶段性安排以及与现行规则矛盾的规则。如《2008年深入推进上市公司治理专项活动有关事项公告》《关于开展加强上市公司治理专项活动有关事项的通知》等阶段性工作安排的通知文件,其具体要求已在监管实践和其他规则中予以落实;《关于规范上市公司信息披露及相关各方行为的通知》《关于上市公司立案稽查及信息披露有关事项的通知》发布时间较早,与后续出台的新规则和实践做法存在矛盾。
五是对于修订不久或使用效果良好的部分规则,本次不修改内容,仅做编号等处理,便于市场查找使用。如《〈上市公司收购管理办法〉第六十二条、第六十三条及〈上市公司重大资产重组管理办法〉第四十六条有关限制股份转让的适用意见——证券期货法律适用意见第4号》《〈上市公司收购管理办法〉第七十四条有关通过集中竞价交易方式增持上市公司股份的收购完成时点认定的适用意见——证券期货法律适用意见第9号》等为近两年新修订规则;《上市公司董事长谈话制度实施办法》在实践中适用情况良好,对其仅重新命名编号为《上市公司监管指引第6号——上市公司董事长谈话制度实施办法》,内容保持不变。
欢迎社会各界提出宝贵意见,中国证监会将根据公开征求意见的反馈情况,进一步修改并在履行程序后尽快发布实施。
关于就上市公司监管法规体系整合涉及相关规则公开征求意见的通知
据中央纪委国家监委驻中国证监会纪检监察组、 江苏省 监委消息:中国证券监督管理委员会第十四届、十五届、十六届主板发审委委员、上海监管局原调研员、国泰君安证券 股份有限公司 投资银行部总经理朱毅涉嫌严重违法,目前正接受监察调查。
朱毅,男,汉族, 1975 年 6 月生,浙江宁波人,1993年6月加入中国共产党, 1997 年 9 月参加工作, 2000 年 11 月调入中国证监会上海证管办工作。
2007 年 2 月至 201 8年1月,任中国证监会上海监管局办公室副主任、法制工作处调研员;
2012年5月至2017年9月 , 任 中国 证监会第十四届、十五届、十六届主板发审委委员 ;
2018 年 8 月至今,任国泰君安投资管理股份有限公司总裁助理 ,国泰君安证券股份有限公司投资银行事业部执行委员会委员、投资银行部总经理。
( 中央纪委国家监委 驻 中国 证监会纪检监察组、 江苏省 监委)
澳大利亚审慎监管局(APRA)已开始就拟议的银行信用风险资本设置调整进行公众咨询。
- 允许对大型国内公共基础设施敞口采用较低的风险权重;
- 在满足特定条件的情况下,允许对高质量的未评级企业敞口采用较低的风险权重;
- 调整标准,使更多住宅地产开发项目符合100%较低风险权重的资格要求;
- 计划于2026年下半年最终确定信用风险资本调整方案,并拟于2027年4月1日起生效;
- 与流动性风险和市场风险相关的提案将在未来12个月内开展咨询。
安克创新
(00668)发布公告,发售价已于2026年6月26日厘定为每股H股99.32港元(不包括1.0%经纪佣金、0.0027%证监会交易征费、 0.00565%联交所交易费及0.00015%会财局交易征费)。
发售量调整权未获行使,已失效且不得于任何后续日期行使。
假设全球发售于2026年7月2日(星期四)上午八时正(香港时间)或之前成为无条件,预期H股将于2026年7月2日(星期四)上午九时正(香港时间)在联交所主板开始买卖。H股将以每手买卖单位100股H股买卖。
一项行业调查显示,在传统债股投资组合面临的风险不断上升之际,全球规模最大的公共投资机构计划提高对私募和流动性较低资产的配置。
接受景顺调查的机构中,约三分之一的主权财富基金计划在2026年增加对私募信贷、私募股权和基础设施资产的配置,近五分之一打算降低对股票的敞口。
这项转变正值通胀、地缘政治,以及股市集中度等风险,持续挑战长线投资者传统的股债配置模式,并促使他们进一步转向另类资产。
另一方面,私募信贷与私募股权产业近来也因估值偏高,以及对可能受AI颠覆风险影响的软体公司曝险过高,受到市场质疑。这已导致部分散户投资人从直接放贷基金撤出资金。
景顺全球研究主管Benjamin Jones告诉彭博,主权财富基金和各国央行都明白,私募资产存在很大的分散性和多样性。投资者普遍对这一领域非常关注,并投入更多的尽职调查。
私募资产并非完全不受宏观经济冲击的影响,但对于投资期限较长的投资人而言,其流动性较低反而更符合投资需求,例如管理约29万亿美元资产的主权财富基金及中央银行。不同于每日重新定价的公开市场资产,私募资产估值更新的频率较低,更容易跨越景气循环持有。
科瑞技术(002957)
跨行业非标自动化设备领先企业,“3+N”战略纵深推进。科瑞技术成立于2001年,是国内跨行业非标自动化设备企业,早期从硬盘精密装配与检测设备起步,拓展至移动终端、新能源、精密零部件三大领域,并通过N类业务切入半导体及光模块、汽车智驾、医疗健康等新兴方向。公司主要产品包括自动化装配&检测设备及高精密度零部件,2025年实现收入26.3亿元,同比增长7.6%;实现归母净利润2.7亿元,同比增长95.9%。2026Q1公司收入6.2亿元,同比增长15.4%;归母净利润0.7亿元,同比增长56.9%。2025年移动终端、新能源、精密零部件收入占比分别为37.1%、31.3%、17.6%,三大主业合计占比超80%,形成公司收入和利润的稳定底盘。N类业务贡献第二成长曲线,光模块及半导体设备有望率先打开成长空间。从收入贡献看,2025年公司半导体及光模块设备及相关精密零部件收入约2.9亿元,占总营收的比例为11.1%。2026Q1相关业务占比进一步提升,半导体及光模块设备及相关零部件收入约1.2亿元,占总营收的比例为19.6%。
N类业务增长极一:需求释放叠加自动化升级,光模块设备进入放量窗口。AI算力基础设施建设带动高速光模块需求持续提升,800G、1.6T及更高速率产品迭代推动光模块制造环节向高精密自动化升级,贴片、耦合等关键工序设备需求有望加速释放。公司依托长期积累的非标自动化项目及大客户经验,已在光器件耦合、镜片/镜群耦合、光模块芯片AOI及COSAOI检测、光模块芯片共晶贴片、光纤打磨等环节形成设备布局。其中,光耦合设备精度可达50nm,共晶设备精度突破1μm。当前公司相关设备已获得海外头部客户验证和认可,随着下游扩产及自动化率提升,光模块设备有望成为公司新一轮收入增长的重要弹性来源。
N类业务增长极二:受益先进封装升级与半导体扩产,半导体设备具备成长空间。公司已布局超高精度堆叠设备、适配IGBT/SiC晶圆焊片芯片及辅料贴装整线设备产品,面向半导体器件制造过程中的高精密器件堆叠、晶圆焊片、辅料贴装及整线自动化需求。同时,公司持续推进晶圆自动测试、Wafer测试、温控卡盘技术等技术能力研发,能力边界有望从自动化整线向半导体设备核心能力延伸。受益于半导体设备国产化、功率半导体扩产及先进封装工艺升级,公司半导体设备业务有望打开长期成长空间。
盈利预测与评级:我们预计公司2026-2028年归母净利润分别为3.7/4.8/6.0亿元,同比增速分别为35%/31%/25%,当前股价对应的PE分别为65/50/40倍。我们选取罗博特科、博众精工、凯格精机、燕麦科技为可比公司,鉴于公司主业修复趋势明确,半导体及光模块设备业务处于客户验证向订单放量阶段,新业务占比提升有望带动估值中枢上移,首次覆盖,给予“买入”评级。
风险提示。市场竞争加剧的风险;下游行业景气度波动及客户资本开支不及预期的风险;新业务拓展不及预期的风险
联动科技(301369)
聚焦半导体测试系统主业,技术引领与市场拓展驱动业绩稳步增长
该公司是国内头部的功率半导体测试设备企业,主营业务聚焦于半导体行业后道封装测试领域专用设备的研发、生产和销售,同时涵盖激光打标设备及其他机电一体化设备。公司产品广泛应用于功率半导体、模拟类及数模混合信号类集成电路的测试,下游覆盖汽车电子、光伏储能、AI芯片等战略性新兴领域。公司目前已成为国内功率器件和功率模块测试能力和功能模块覆盖面最广的供应商之一,在功率半导体测试系统领域形成覆盖功率二极管、MOSFET、IGBT、可控硅及第三代半导体SiC、GaN等主流器件及功率模块的完整测试能力。
2026年Q1公司实现营业收入0.94亿元,同比+44.56%;归母净利润为0.03亿元,同比+229.55%。2025年公司营业收入/归母净利润/扣非净利润分别为3.54/0.34/0.24亿元,同比+13.84%/+65.25%/+63.65%。
盈利能力层面,2026年Q1毛利率/净利率分别为56.28%/2.88%,同比+2.77pct/+8.09pct;公司2025年毛利率/净利率分别为55.73%/8.57%,同比-0.66pct/+2.63pct。
分业务来看,2025年公司半导体自动化测试系统/半导体激光打标设备及其他机电一体化设备/配件、维修及其他技术服务分别实现收入3.00/0.41/0.13亿元,分别同比+6.71%/+65.07%/+158.20%;分别占比总营收84.77%/11.46%/3.77%。
AISoC测试系统实现突破,GPU国产替代进程加速
针对AI时代高功率、高精度芯片测试的迫切需求,公司成功研发出面向人工智能系统级芯片设计的新一代高端测试系统“液冷数字AISoC测试机QT-9800EXA”。该产品核心优势在于其深度适配高功率AI芯片测试场景,采用先进的液冷散热技术,有效控制测试板卡温度,解决了高负载测试下的“温度漂移”技术难题,确保了长时间测试的稳定性与准确性。在性能指标上,QT-9800EXA具备多通道并行测试和高速信号处理能力,支持CPU、GPU、DPU等各类算力芯片及端侧AI芯片、FPGA、ASIC等逻辑芯片的测试,覆盖从研发验证到量产全流程,目前已在液冷散热、高电流、高通道数等核心指标上对标进口产品,在国产化率极低的SoC测试系统市场中,构建了明确的进口替代能力。同时,其软件平台的通用性与接口兼容性,能够快速适配不同客户、不同架构的DUT芯片设计,显著缩短测试方案开发周期。
目前,公司已与天数智芯达成战略合作,双方围绕GPU算力芯片测试技术联合创新、量产验证流程协同、测试良率与效率提升展开深度合作。同时,QT-9800SoC测试系统也已于2026年4月实现首个销售订单的落地与交付,成功导入国内头部车企,应用于车规级SoC芯片的量产测试。
深度布局功率半导体高景气赛道,超低杂散KGD测试方案筑牢车规级市场护城河
在第三代半导体测试领域,公司持续深化在SiC/GaN功率器件测试领域的技术优势,重点拓展电动汽车、新能源等工业应用场景。当前功率半导体行业景气度持续攀升,AI数据中心、新能源汽车、储能三大下游需求集中爆发,采购客户普遍按需求放大20%至30%备货,各厂商正加速扩产。公司积极把握这一窗口期,针对车规级SiC模块量产的核心刚需,推出了超低杂散SiCKGD测试系统QT-8404D高速功率器件测试系统。该系统精准解决了行业长期存在的测试精度与效率痛点,其杂散电感控制在25nH以下,能够精准复现车载高频开关工况,确保动态参数测试的准确性。同时,系统集成的动态开关与短路参数测试总耗时小于300毫秒,较传统方案缩减一半测试时间,大幅提升了量产测试效率。该系统完全匹配AQG324、AEC-Q101等车规级标准,可实现“测试-分选-数据追溯”自动化流程。公司自研的雪崩测试防烧毁保护装置,通过硬件限流、动态钳位、纳秒级关断三重防护机制实现了微秒级响应,将SiC雪崩测试芯片损坏率控制在0.01%以内,从根源上解决了芯片烧毁、针卡损毁和晶圆破片等难题,已全面搭载于QT-8409DSiC晶圆CP测试系统。
预测公司2026-2028年收入分别为7.02、13.15、21.36亿元,EPS分别为1.08、2.62、4.93元,当前股价对应PE分别为208.5、85.7、45.5倍。基于AISoC测试系统在GPU等算力芯片测试领域的国产替代突破,以及功率半导体测试系统受益于行业景气度持续攀升、需求旺盛,使得公司能够抗行业周期涨跌、收入保持稳定上升状态,首次覆盖,给予“买入”投资评级。
公司技术和资源整合不及预期;宏观经济波动导致市场需求不及预期;政策支持力度不及预期。
公司是机器视觉龙头,产品覆盖全栈系列。公司成立于2006年,从光源产品起家,已构建覆盖光源、镜头、相机、算法软件的完整产品矩阵,是国内少数实现核心零部件全栈自研的机器视觉龙头。受益于3C、锂电设备领域需求高景气,以及3D打印设备、光模块设备等新市场爆发,公司有望进入加速增长通道。
3C市场3D打印渗透率提升,或带动公司明年3C业务收入加速。钛合金凭借优异的强度与高端质感,成为消费电子摆脱同质化、迈向高端化的核心材料,3D打印解决钛合金加工难题,有望在高端消费电子市场应用不断渗透。荣耀、OPPO已落地折叠铰链量产,苹果2026折叠机、2027周年机型预计将采用钛合金3D结构件。机器视觉覆盖3D打印设备前置设备标定、打印中层间与熔池实时在线监测、成品外观与三维尺寸质检、产线自动化上下料四大场景,是高端工业SLM设备核心标配系统。公司深度绑定消费电子龙头多年,有望充分受益3C市场3D打印设备扩产新浪潮。
半导体、汽车等新市场多点开花,AI+机器人蓄力新的增长极。
(1)AI算力催生光模块设备市场需求爆发,从而带动机器视觉行业用于识别、检测、定位等需求。公司已卡位国内头部客户及相关设备商,提供视觉检测、引导及运动控制方案。另外汽车、半导体市场长期使用海外视觉产品,25年公司收入1.2亿元、同比+48%,预计未来公司将稳步推进高端市场国产替代。
(2)公司拟发行12.7亿元可转债用于工业自动化+智能机器人双轨项目。智能机器人是公司面向下一代智能装备的前瞻性战略布局领域。
预计公司2026-28年归母净利润为2.4、3.78、4.81亿元,对应PE分别为81/51/40倍。考虑到公司将充分受益于光模块、3D打印设备资本开支上行,收入进入加速期,给予公司26年100xPE,对应目标价196.38元,首次覆盖,给予公司“买入”评级。
下游行业需求波动风险;市场竞争加剧风险;新业务拓展不及预期风险。
镇洋发展(603213)
近期, 镇洋发展披露 2025 年业绩。 报告期内,营收 26.25 亿,同比-9.45%;归母净利润 0.76 亿,同比-60.43%;经营活动的现金流为 3.2亿,加权 ROE 为 3.95%, 基本 EPS 为 0.17。
公司 2025 年度分红金额 1.1 亿,占当期归母净利润的 146%;全年分红 1 次,每股派息 0.25 元(税前);
2026 年 Q1 业绩,扣非后的归母净利润为 0.35 亿,同比+4.66%。
公司地址位于宁波石化经济技术开发区, 所属行业为化学原料和化学制品制造业,细分行业为氯碱行业。 按照营收金额拆分: 氯碱类产品14.29 亿,营收占比 54.43%; PVC 瓶 9.16 亿,营收占比 34.9%。浙江省交通投资集团有限公司,持有 A 股镇洋发展 54.71%的股份,持有浙江沪杭甬高速公司(0576.HK) 67.69%的股份,均为第一大股东。
镇洋发展已公告, 正在筹划及推进由浙江沪杭甬公司向镇洋发展全体股东发行 A 股股份换股吸收合并镇洋发展,浙江沪杭甬为吸收合并方,镇洋发展为被吸收合并方。首次披露是 2025 年 8 月,经过一系列推进,截止 2026 年 6 月的进度是“获得上交所审核通过,并已提交中国证监会注册” 。
另外,公司已发行镇洋转债 113681,当前余额 5.48 亿元,摘牌日期 2029 年 12 月。
公告披露, 本次合并的换股比例为 1: 1.08,即镇洋发展换股股东所持有的每 1 股镇洋发展 A 股股票可以换得 1.08 股浙江沪杭甬本次发行的 A 股股票。 公告还显示, 浙江沪杭甬(0576.HK) 2025 年归母净利为53.29 亿。
待合并完成后的公司,或形成双主业格局。 鉴于当前的合并动作尚未完成,我们首次覆盖给予“中性”评级。
行业政策风险;竞争变化风险; 安全生产风险; 合并进度风险;
晶合集成(688249)
推荐逻辑:1)]公司脱胎于合肥“芯屏器合”战略,为全球第九、中国大陆第三大晶圆代工企业,已具备 DDIC、CIS、PMIC、Logic IC、MCU 等工艺平台,2025 年营收 108.85亿元,CIS 已成为第二大产品主轴。2)公司 DDIC投片规模位居世界第一,完成 40nm-150nm 制程覆盖,40nm 高压 OLEDDDIC 量产。2026 年 6月 1日起代工价格全面上调 10%,预计 2026-2030 年中国大陆 DDIC代工市场 CAGR达 6.1%。3)公司 CIS 制程覆盖 90-55nm,55nm 堆栈式 CIS量产,2025 年主营业务收入占比提升至 22.64%。全球 CIS 代工市场预计以7.8%CAGR 增长至 2030 年 103 亿美元。
大陆第三大晶圆代工厂,多业务布局稳健增长。公司聚焦 12英寸晶圆代工业务,已建立 150nm 至 40nm 技术节点的量产能力,已具备 DDIC、CIS、PMIC、LogicIC、MCU 等工艺平台的技术能力。2024 年全球半导体市场景气度开始回升,公司业绩迅速企稳回升,2025 年营收达 108.85 亿元,同比增长 17.69%;CIS代工业务占比显著提升,已成为公司第二大产品主轴。
DDIC:深度受益于显示产业转移,晶圆代工重回增长通道。DDIC 是公司目前最核心的业务板块,截至 2025 年底营收占比 55.41%。全球面板制造产能日益向中国大陆转移,中国大陆在全球显示面板产能占比从 2020年的 50.0%增长至2024 年的 70.0%,国产替代需求提升。中国大陆 DDIC 代工市场预计到 2030年达到 26 亿美元,复合年增长率为 6.1%。
CIS:与思特威深度合作,打造第二增长曲线。2025 年 CIS 主营业务收入占比已提升至 22.64%,相比 2023 年增加 16.61pp。下游需求方面,汽车电子、工业成像及医疗成像成为 CIS 新增长引擎,2020 至 2024 年期间汽车 CISCAGR为 16.1%,工业成像 CAGR为 12.2%,医疗成像 CAGR 为 29.1%;预计 2025年至 2029 年汽车 CIS 年复合增长率为 18.4%,工业成像为 21.0%,医疗成像为 24.0%。
盈利预测与投资建议:我们预计公司 2026-2028 年归母净利润分别为8.3/13.5/20.8亿元。考虑到公司差异化特色工艺壁垒深厚,同时产能持续扩张、CIS、车规芯片等多领域放量打开长期成长空间,我们给予公司 2026 年 175倍PE,对应目标价 71.75 元。首次覆盖,给予“买入”评级。
风险提示:研发迭代风险、市场竞争风险、经营风险。
双高分子材料业务布局,营收规模与毛利率持续上升
公司主要从事电子封装材料及高性能改性塑料等高分子新材料产品的研发、生产、销售。自设立以来,公司坚持以研发驱动业务发展,围绕有机硅封装材料、环氧封装材料及改性可发性聚苯乙烯材料三大技术平台持续进行技术突破和产业化。公司电子封装材料的主要产品形态为LED芯片封装用电子胶粘剂,广泛应用于新型显示、半导体照明、半导体器件封装及航空航天等领域。公司高性能改性塑料的产品形态为改性可发性聚苯乙烯,广泛应用于运动及交通领域头部安全防护、液晶面板及锂电池等易损件防护以及建筑节能等领域。2023-2025年,公司的营业收入分别为38,416.83万元、42,256.32万元和46,932.00万元;综合毛利率分别为36.16%、38.86%和40.76%,逐年上升。公司预计2026H1实现归属于母公司所有者的净利润4,000-4,600万元,同比增加12.72%-29.63%。
市场规模持续增长,国产替代潜力充足
受益于下游及终端应用领域的快速发展,电子胶粘剂市场近年来展现出强劲的增长态势。根据QYResearch数据,2024年全球电子胶市场销售额达64.9亿美元,同比增长2.74%,预计2031年有望达到92.33亿美元,2024年至2031年复合增长率预计为5.16%。我国高端电子胶粘剂领域仍由国际知名厂商所主导,国产化提升空间大。高性能改性塑料方面,根据前瞻产业研究院数据,我国塑料改性化率已由2010年约16%提升至2023年约25%,但相比全球塑料改性化率50%的平均水平仍有较大提升空间。根据中商产业研究院数据,2019-2023年,我国改性塑料产量由1,955万吨增长至2,976万吨,年复合增长率达11.08%,2024年预计产量为3,320万吨。
以国际先进水平技术切入头部显示厂商供应链,可比PE(2025)均值58.82X
公司为国家级专精特新“小巨人”企业、北京市市级企业技术中心。截至2025年12月31日,公司拥有已获授权发明专利40项,实用新型专利60项。公司已成为国内率先实现MiniLED有机硅封装胶量产的厂商,成功进入京东方、TCL科技、海信等多家行业领先客户供应链,与美国杜邦等国际厂商展开直接竞争。根据《科学技术成果评价报告》,公司自主研发的光学级有机硅封装材料制备技术及其在LED领域的应用实现了我国LED有机硅封装胶产品的规模化生产,率先实现了MiniLED新型显示封装材料产业化,产品技术整体达到国际先进水平。目前A股无完全对标公司,根据产品结构、下游应用领域等方面选取华海诚科、德邦科技等作为可比公司,可比公司PE(2025)均值为58.82X,PE(TTM)均值为55.12X。公司募投项目预计将扩大生产规模,巩固前沿产品技术先发优势,提高公司核心竞争力和盈利能力,前景较好。
风险提示:原材料价格波动风险、行业波动及下游领域政策变化风险、新技术开发风险
软通动力(301236)
软通动力积极转型 Token 工厂,签署智算服务协议。根据软通动力官方公众号,6 月 9 日,软通动力“词元(Token)工厂计划”的首个标杆示范项目——“北京壹号词元工厂”在京点亮,并同步向全球开源“词元工厂性能基准”(含评测框架LoadGen 2.0)。这是行业首次针对智能体长时运行特征建立统一的性能度量标准,标志着大模型算力供给从粗放式吞吐比拼,进入标准化、工业化的 Token 流水线时代。6 月 25 日软通动力发布公众号,软通动力与某头部大模型厂商在北京签署智算服务协议。根据协议,软通动力将为该模型厂商提供基于北京壹号词元工厂的 Token 推理服务,涵盖大模型推理加速、高性能算力集群适配及行业 AI 应用落地等场景,共同推动智能体时代从模型到 Token 服务的产业闭环。我们认为,本次软通动力与头部大模型厂商签署智算协议,公司Token 工厂属性越发明确,有望充分受益本轮大模型商业化浪潮。
公司推进“软硬一体,全栈智能”战略,打开成长天花板。根
据公司 2025 年报,公司坚定推进“软硬一体全栈智能”战略,以 AI 基础设施、计算智能、场景智能、终端智能四大板块为核心支柱,融入数字 AI、物理 AI、科学 AI 前沿能力,打造一站式“企业 AI 工厂”。我们认为,公司凭借其软硬协同能力,有望在当前AI时代收获更多订单,打开公司长期成长天花板,我们判断公司 2026 年硬件收入有望超过软件收入,后续或实现 token 分润的新盈利模式,发展前景广阔。
Token 工厂定位清晰,深度受益模型商业化,有望提升公司利润率 , 我 们 预 计 2026/2027/2028 年 公 司 实 现 营 业 收 入421.08/505.29/606.35 亿元,同比+20.0%/+20.0%/+20.0%;归母 净 利 润 分 别 为 3.10/4.34/5.86 亿 元 , 同 比+50.57%/+39.87%/+34.91%,上调评级至“买入”。
下游行业需求不及预期;并购整合与业务协同不及预期;技术迭代与 AI 竞争加剧;控股股东高比例股权质押;对外投资收益不及预期及资产减值;债务规模较高风险
海博思创(688411)
事件: 1) 近期,海博思创发布 2026 年一季报, 2026 年第一季度公司实现营业收入 23.69 亿元,同比增长 53.06%;扣非归母净利润为 1.98 亿元,同比增长 152.32%。
2) 近期,海博思创发布 2025 年报, 2025 年公司实现营业收入116.12 亿元,同比增长 40.42%;扣非归母净利润为 8.78 亿元,同比增长 39.85%。
海博思创深度受益于算电协同未来发展大趋势。 从行业层面看: AI 算力产业快速扩张,叠加绿电准入、碳排放管控收紧,算力中心与储能、绿电耦合是行业长期增量赛道。 公司定位于以综合能源服务商身份开展业务,采用“独立储能+算力中心”协同共建模式,打通电力、算力两大场景。 公司的技术优势主要在于研发适配算力场景的一体化方案,融合配电系统与高倍率储能产品,同步落地钠电池适配算力场景的技术研发。从未来盈利模式看,公司拟联合合作方共建项目,和算力中心签订长期电力服务协议,提供低价稳定绿电;双方共同参与电力调度,节约电费、新增收益按协议分成,属于全周期电力服务。
公司的核心优势在于储能全生命周期“制造+服务”闭环模式,有望为下游客户创造增量价值。 公司的业务定位区别于单纯储能设备厂商,可提供储能资产全生命周期收益配套技术、运维、电力交易综合服务,搭建“硬件+软件+数据+电力交易”完整业务闭环。 更重要的是,公司具有数据 AI 护城河优势:公司已累计交付储能电站超 50GWh,沉淀海量项目运行数据,依托数据训练 AI 优化电力调度、交易策略,项目数据积累越多,模型精准度越高,能持续为客户提升项目收益。
公司海外市场拓展、钠电业务未来有望成为亮点。 1)从海外市场拓展进展看,公司当前海外新签、中标储能订单合计约 16GWh;未来数年将迎来海外业务高速扩张期, 公司的战略目标是输出国内成熟储能综合服务模式至全球市场。 2) 从钠电池业务发展看,公司已与宁德时代签署三年合计 60GWh 钠电池合作协议;钠电池具备长循环、热管理成本低、高低温环境适配性强等特性,长期将与锂电池形成互补应用格局;公司 2026 年计划推进搭载钠电池的储能项目实际落地应用。
我们预计公司 2026-2028 归母净利分别为 20.86/31.78/41.82 亿元; 公司是全球储能龙头, 未来海外业务有望快速放量,同时算电协同有望提升公司增量价值; 维持“买入”评级。
风险提示: 下游需求不及预期、行业竞争加剧、 新业务不及预期
矿山建筑轮胎领军企业,致力打造矿建智能化时代的平台级服务商。公司是国家级专精特新“小巨人”企业,形成了“矿山建筑轮胎细分赛道深耕+场景化/智能化技术创新”的发展模式。财务表现稳健增长,2025年营收达25.8亿元(同比增长12%),归母净利润达1.74亿元(同比增长11%),2021-2025年业绩连续增长。公司采用“轻资产”代工模式,聚焦研发与品牌,产品以工程子午线轮胎为核心,2025年矿山轮胎营收17.2亿元,建筑轮胎营收6.5亿元。公司工程机械集团客户有三一集团、徐工集团、利勃海尔、杰西博、多田野集团、马尼托瓦克、安百拓等;矿业集团客户有紫金矿业、力拓集团、淡水河谷、嘉能可、必和必拓等;矿山无人驾驶客户包括易控智驾、伯镭科技、希迪智驾等。公司以研发驱动“平台级”的开发和服务能力,截至2025年末,公司已开发700余种适配不同作业环境的场景化轮胎产品,累计拥有境内外专利195项(其中发明专利37项)、软件著作权19项,且已将募集资金有序投入到全系列场景专用轮胎产品升级项目、专用轮胎创新技术研发中心建设项目和专用轮胎智能化管理系统提升项目。
工程轮胎作为“消耗品”长坡厚雪,矿业开采为远期需求打下基石,无人化、电动化与智能化引领工程轮胎性能提升、数字化集成管理等新需求。轮胎作为易耗品,下游需求分为配套市场(原装)与替换市场(更换),后者规模更大、持续性更强。行业核心趋势或在于子午化,2023年我国工程轮胎子午化率仅为43.2%,较发达国家超70%水平有较大提升空间。市场规模方面,2023年全球子午线工程轮胎市场规模约为80亿美元。工程轮胎主要应用于矿业及建筑业,其中矿山建筑轮胎平均使用周期为半年到一年,属于高频消耗品,客户粘性高,替换市场业务为公司发展提供了稳定基础,而配套市场的品牌效应又能促进替换市场销售,卓创资讯预计2029年全球工程轮胎市场规模将突破160亿美元。工程机械车辆向电动化、无人化趋势发展,或将持续推动适配相关专用产品的需求提升,公司首创矿山专用高耐久抗切割特种轮胎,聚焦高耐久、抗切割、重载等场景化应用需求;同时随着矿山无人驾驶技术商业化进程加速,轮胎智能化以支持无人驾驶车辆决策的需求日益显著,而公司自主研发的泰科仕轮胎智能管理系统(TIKS)已接入和集成至国内主流的无人驾驶矿山车辆,成功应用至多个智慧矿山和无人驾驶矿山项目。
公司场景化研发能力与全球品牌构筑高壁垒,有望受益于智能化和无人驾驶。公司核心竞争优势在于场景化研发体系与海内外品牌地位。1)研发方面:一方面公司打造场景化研发体系,围绕矿山、建筑等复杂工况,以结构、花纹、配方、仿真及数字化技术为核心,能针对性满足高耐磨、抗生热、防刺扎等特性需求,且2025年公司配方实验室升级并投入使用,有望有效缩短研发周期、提升配方精准度,加速适配电动化、无人化矿山轮胎的新需求。另一方面公司持续打造智能化服务能力,泰科仕轮胎智能管理系统(TIKS)有望成为高附加值的业务新增长点,且布局“泰共赢”车-胎-路系统云集成技术研究项目,打造面向电动化、无人化、智慧矿山的下一代技术。2)品牌与市场方面:自主品牌“泰凯英(TECHKING)”在行业内知名度高,2023年工程子午线轮胎位列中国品牌第3名、全球品牌第8名。公司积极开拓海外市场,产品覆盖全球超100个国家及地区,其中“一带一路”地区出口额占比约80%;2025年公司还完成了欧洲、日本研发中心的设立布局,进一步完善全球研发体系,未来有望开展本地化技术研发、产品适配及前瞻技术探索。募投项目方面,公司“全系列场景专用轮胎产品升级项目”计划投资约3.09亿元,用于产品升级与开发,或将持续巩固公司在细分市场的领先地位,并拥抱下游车辆大型化、电动化、无人化带来的智能化发展机遇。
盈利预测与评级:我们预计公司2026-2028年归母净利润分别为2.07/2.46/2.88亿元,当前股价对应的PE分别为17/14/12倍。我们选取奥迪威、玲珑轮胎、风神股份、通用股份作为可比公司,可比公司PE2026平均值为19.4X。考虑到公司“轻资产”模式下聚焦研发与品牌两端,凭借独特的场景化正向研发体系构建起差异化技术壁垒,2023年公司在工程子午线轮胎领域已位列中国品牌第3名、全球品牌第8名,并前瞻性布局泰科仕轮胎智能管理系统,深度绑定矿山无人驾驶头部客户,积极参与全球竞争,成长空间广阔,首次覆盖给予"买入"评级。
风险提示:公司业务经营无自主生产环节的风险、主要代工厂存在债务违约的风险、应收账款回收风险
华虹宏力(688347)
深耕特色工艺代工,形成“8英寸+12英寸”布局。华虹宏力专注于特色工艺晶圆代工业务,主要为集成电路设计企业(Fabless)及集成器件制造商(IDM)提供晶圆制造服务。公司围绕特色工艺持续布局,已形成嵌入式非易失性存储器(eNVM)、独立式非易失性存储器、功率器件、模拟与电源管理、逻辑与射频五大特色工艺平台。依托“8英寸+12英寸”制造布局,公司产品广泛应用于汽车电子、工业控制、新能源、消费电子、物联网及移动通信等领域。
26Q1营收较快增长,稼动率保持高位。2025年公司实现营收172.9亿元,同比增长20.18%,归母净利润3.8亿元,同比下降1.0%,公司扩大12英寸产线建设,先进“特色IC+PowerDiscrete”工艺及产品组合因12英寸产线的扩展而更加丰富。26Q1实现营收46.3亿元,同比增长18.2%,归母净利润1.4亿元,同比增长513.1%,公司产能快速爬坡,保持高产能利用率,各工艺技术平台表现强劲,其中,MCU、独立式闪存、BCD工艺产品增长显著。
成熟制程晶圆代工或迎涨价,华虹有望受益。2025年,台积电已正式开始逐步减少8英寸产能,目标2027年部分产区全面停产。三星于同年启动八英寸产线减产。2026年,尽管SMIC、Vanguard等厂商计划小幅扩产,仍不及两大厂减产幅度。与此同时,AI服务器对电源管理、功率半导体的需求显著增加,导致十大晶圆代工商的8英寸产能利用率回升至近90%,成熟制程晶圆代工价格或上涨。
收购华力微,并购协同效应显著。华虹宏力与华力微同属晶圆代工领域企业,在工艺技术平台、供应链管理、客户资源、技术及产能等方面协同效应显著。工艺平台方面,华力微的65/55nm、40nm覆盖独立式非易失性存储器、嵌入式非易失性存储器、逻辑与射频、高压等工艺平台,未来将进一步丰富华虹宏力工艺平台种类。
盈利预测与评级:中芯国际、晶合集成、华润微主要从事晶圆代工相关业务,选取作为可比公司。预计2026-2028年公司归母净利润分别为10.54、14.32、18.83亿元,同比增速分别为179.76%、35.96%、31.45%。公司持续扩大12英寸生产与技术平台建设,具备先进“IC+PowerDiscrete”工艺及产品组合,首次覆盖,给予“增持”评级。
风险提示:行业周期下行风险、新产线建设进度不及预期风险、行业竞争加剧风险
中研股份(688716)
2025年公司PEEK全球销量首次超过1000吨大关,实现历史性突破,行业龙头地位进一步巩固。其中主要牌号产品770G以及玻纤、碳纤、耐磨等改性产品均有良好市场表现,细粉、超细粉产品实现高速增长,医疗植入级产品年度营收呈大幅度增长。植入级3D打印丝和短切碳纤维增强系列即将完成全部生物相容性评估,三类医疗器械注册工作有序推进,为医疗领域高端应用奠定基础;主动参与行业标准制定,顺利完成厚和医疗主文档备案,相关医疗产品获得国家监管机构认可。康拓医疗、大博医疗、迈普医学相继使用本公司医疗级聚醚醚酮原料获得注册证(或原材料变更)。
PEEK行业下游新能源、人形机器人、医疗、航空航天等需求持续扩容,行业新增产能规划印证赛道长期成长价值。公司作为国内较早实现PEEK规模化量产的企业,具备全流程自主工艺、完整产品矩阵、高端客户资源及行业标准起草等深厚壁垒,和新进入者在技术积淀、高端应用落地层面存在明显差异化。公司张家港年产10000吨聚醚醚酮(PEEK)高分子材料与2000吨PEEK原料一体化项目已进入启动阶段,该项目将采用公司多年来沉淀的先进技术、工艺和运营管理经验,进一步提升公司在产品品质、成本管控等方面的领先优势。近年来,公司在技术升级、产品创新、精益运营管理、产业链布局等方面持续加大投入,这一系列战略举措的实施正帮助公司构建更为长期的差异化竞争优势。动向解读
公司是一家专注于聚醚醚酮(PEEK)研发、生产及销售的高新技术企业。经过近二十年的自主研发,公司在PEEK合成、提纯、复合增强的理论和技术方面实现了多项创新和突破,掌握了包括关键原料选择、关键过程控制、关键设备设计、关键工艺优化、关键指标监测的全流程全国产化PEEK生产能力。经中国合成树脂协会组织评审认定,“公司产品主要性能指标已达到国际先进水平,填补了国内空白,在大规模工业生产领域,公司PEEK工业化生产技术处于国内领先水平”。
PEEK产品出货量稳步增长,研发及资源投入对短期业绩造成一定冲击。2025年,公司实现营业收入3.09亿元,同比增长11.60%,主要由于公司主营产品销量增加所致。2025年,公司主营产品销量1,079.84吨,较上年同期增长11.84%。实现归母净利润1,186.67万元,同比下降69.79%;扣非净利润485.53万元,同比下降80.21%。公司业绩变化主要受以下因素综合影响:(1)PEEK产品出货量稳步增长,实现合并报表营业收入同比增长。
(2)有序推进并运营了上海CF/PEEK复合材料研发中心项目、深圳PEEK应用加工中心等项目,研发投入及各项支出同比增加。
(3)公司近年来加大了在人力资源体系构建、战略品牌升级、数字化转型及精益运营管理等领域的资源投入,对短期业绩造成一定的冲击。
下游需求不及预期;产品推广进度不及预期;原料端风险。
东方材料(603110)
布局新能源电池材料领域,开辟新的收入增长曲线。公司与第一元素及其他两位股东共同合资设立碳巢新材科技(滕州)有限公司。合资公司依托滕州公司部分现有场地资源,专注于3D集流体材料研发与生产,布局新能源电池材料领域,为公司开辟新的收入增长曲线,探索高质量可持续发展路径。合资公司项目建设各项审批手续已完成,现阶段稳步推进生产线设备安装调试。合资公司目前规划生产产品为分散液和3D集流体,两项产品目前处于实验室试制样品向客户送样测试阶段。
公司将以“主营+创新”双引擎战略为牵引,保持精细化工、算力业务稳定运营。公司前控股股东、前实控人团队在国内从事云计算、大数据等信息技术创新领域多年,参与公司经营管理后,设立东方超算(深圳)科技有限公司正式布局算力相关业务。后续公司将继续保持算力业务稳定运营,并在此基础上,结合公司资金运作状况和管理能力,积极探索符合公司发展定位、业务闭环确定性强的业务,积极谋求公司战略转型。动向解读
公司是国内最早从事油墨生产的企业之一。目前公司拥有3个全资子公司:新东方油墨有限公司、新东方新材料(滕州)有限公司、东方超算(深圳)科技有限公司,分别从事精细化工、新材料、算力租赁运维等相关业务。公司目前主要产品为油墨和胶粘剂,应用于食品与药品软包装。公司深耕精细化工行业四十余年,工艺技术成熟、管理与资金运营能力稳健。
2025年公司业绩出现亏损,积极拓展新市场领域。2025年,公司实现营业收入3.80亿元,同比下降12.77%;归母净利润-636.48万元,同比下降145.60%;扣非净利润-656.93万元,同比下降157.82%。2025年公司业绩出现亏损,主营业务表现疲软带来一定影响,精细化工业务板块2025年营业收入同比下降12.25%,利润同比有所下降。当前,国内油墨行业正处于深度结构转型期,同时,上游原材料、人工、物流等成本持续承压,行业整体技术水平差距逐步缩小,产品同质化竞争加剧。公司在巩固软包装油墨业务基础上,积极开发布局工业油墨新品类,拓展新市场领域。
主营业务同质化竞争加剧风险;新能源电池领域竞争加剧风险;新兴业务推广进度不及预期。
三孚股份(603938)
高纯四氯化硅主要应用于光纤预制棒和合成石英玻璃的生产,是光纤行业的关键原材料。公司高纯四氯化硅产能合计3万吨/年(覆盖6N级及9N级),下游主要应用于光纤预制棒。在高端芯棒生产方面,公司已实现对原材料要求较为苛刻的PCVD芯棒生产工艺的规模化供应,实现了进口替代。2025年,公司高纯四氯化硅产量1.67万吨,同比增长21%,销量1.68万吨,同比增长17.22%。公司高纯四氯化硅产品自2025年第四季度开始销量上升,目前基本满负荷运行。动向解读
公司主要从事三氯氢硅、四氯化硅、高纯四氯化硅、电子级二氯二氢硅、电子级三氯氢硅、电子级四氯化硅、气相二氧化硅、硅烷偶联剂、氢氧化钾、硫酸钾等化工产品的研发、生产和销售。2025年,公司实现营业收入20.97亿元,同比增长18.49%,归属净利润8,029.90万元,同比增长25.90%。产能方面,公司三氯氢硅产能12.22万吨/年,氢氧化钾产能17.6万吨/年,硫酸钾产能10万吨/年,硅烷偶联剂系列产品产能8.7万吨/年。
公司电子特气产品包括电子级二氯二氢硅(产能500吨/年)、电子级三氯氢硅(产能1000吨/年)及电子级四氯化硅(产能500吨/年),合计产能2000吨/年。这些产品主要应用于先进晶圆加工、存储芯片制造、硅外延片制造等领域,是半导体行业的重要辅助材料。目前公司电子特气产品生产稳定,逐步推向市场并实现规模化供应。从国产化进程看,目前我国电子级三氯氢硅在4-6-8寸外延片方面已实现国产化应用,但在12寸大硅片方面国产化率仍然较低;电子级二氯二氢硅、电子级四氯化硅的国产产品依然相对较少,未来下游市场的国产替代需求占比将有较大提升。
周期与下游需求风险、行业供给与市场竞争风险、原材料成本与汇率风险。
蓝思科技(300433)
深耕AI端侧应用20年,大客户创新大年与新兴赛道共振
公司以消费电子精密制造起家,历经20余年深耕构筑平台型制造能力,形成从防护玻璃、金属结构件到整机组装的全链条垂直整合布局。苹果折叠屏iPhone有望于2026年正式推出,作为苹果消费电子核心供应商,公司将充分受益于新品带来的单机价值量提升。同时,公司持续向人形机器人、AI眼镜、AI服务器液冷、商业航天等新兴领域延伸,多赛道协同打开中长期成长空间。
智能手机与电脑业务为核心基本盘,AI端侧景气改善带来业绩修复
智能手机与电脑类业务2025年实现收入611.8亿元,占总营收比重达82%,是公司最核心的收入来源。公司深度绑定苹果供应链,产品覆盖防护玻璃、金属中框、触控模组、蓝宝石镜片等核心零部件。
彭博社预计苹果折叠屏于2026年正式推出,折叠屏设备对精密玻璃、铰链结构件、触控模组的要求均大幅高于传统直板机,单机价值量有望较传统机型实现可观提升。公司已具备航天级UTG材料量产能力,并在3D曲面玻璃、超薄盖板玻璃领域持续深耕,技术壁垒深厚,有望充分分享折叠屏放量带来的价值量增长红利。
深度绑定特斯拉供应链,人形机器人批量交付打开第二成长曲线
AI智能化驱动背景下,人形机器人作为最佳硬件载体,未来成长空间广阔。公司把握人形机器人产业发展机遇,积极拓展机器人领域版图,国内方面深度绑定智元,并与优必选,灵心巧手,越疆机器人等企业合作开发机器人产品。海外方面公司已进入特斯拉Optimus供应链体系,在灵巧手、行星滚柱丝杠、六维力矩传感器等关键模组上实现量产能力储备。
拟并购元拾打通AI服务器液冷产业链,有望深度受益算力基建扩张
为满足AI算力需求,服务器性能跃升直接导致芯片功耗与机柜功率密度急剧攀升,液冷成为服务器标准解决方案。2026年公司拟收购元拾科技,从而获取英伟达机架产品、液冷模组的RVL/AVL认证,形成完整的二次侧散热解决方案,精准切入英伟达下一代RubinGPU集成化需求。
UTG材料前瞻布局,覆盖商业航天全链条
公司航天级UTG超薄柔性玻璃是柔性太阳翼封装的核心材料,同步布局太空轻量化机柜、TGV玻璃基板等产品,平台型制造能力赋予公司持续切入高附加值新赛道的能力。
盈利预测与投资评级:考虑到折叠屏iPhone量产带动公司单机价值量提升及新兴赛道快速放量,2026E-2028E归母净利润分别为43.3/65.7/82.0亿元,当前股价对应动态PE分别为68/45/36x,首次覆盖,给予"买入"评级。
风险提示:宏观经济波动风险;折叠屏渗透不及预期风险;客户集中风险。
三一重能(688349)
事项:6月24日,三一重能与埃及输电公司(EETC)、埃及新能源与可再生能源管理局(NREA)签署合作协议,包含苏伊士湾2GW风电机组订单以及该国首个风电整机制造基地。
国信电新观点:1)公司全球化产能布局获得完善,实现“产品出海”向“产业出海”的转变,进一步打开风机主业市场空间。本次“工厂+电站”打包模式有助于锁定埃及市场的长期订单,同时以埃及为支点撬动中东北非风电增量市场。2)2025年以来风机行业面向海外的订单新增40GW以上,预计在2027-2028年各家风电整机企业国际业务迎来显著的利润贡献期。
投资建议:2026年以来,风机行业存在阶段性盈利压力,由于原油价格上涨带动叶片主要原材料之一环氧树脂价格显著上涨,风机成本短期承压,同时136号文推动新能源全电量入市,风电资产端电价、消纳及转让等不确定性提升,我们预计2026-2028年归母净利润10.6/17.1/23.2亿元,同比+49%/+62%/+35%。当前股价对应PE为17.2/10.6/7.9x,维持“优于大市”评级。
风险提示:海外市场拓展不及预期;国内风电装机需求不及预期;原材料价格大幅波动;市场竞争加剧。
公司签约埃及2GW风机大单
6月24日,三一重能与埃及输电公司(EETC)、埃及新能源与可再生能源管理局(NREA)签署合作协议,包含苏伊士湾2GW风电机组订单以及该国首个风电整机制造基地。
公司全球化产能布局获得完善,实现“产品出海”向“产业出海”的转变,进一步打开风机主业市场空间。本次“工厂+电站”打包模式有助于锁定埃及市场的长期订单,同时以埃及为支点撬动中东北非风电增量市场。2025年以来风机行业面向海外的订单新增40GW以上,预计在2027-2028年各家风电整机企业国际业务迎来显著的利润贡献期。
风力发电机组制造机及运维服务:我们预计2026-2028年风电机组对外销售容量14.5/17.0/21.0GW,销售收入234.0/287.4/366.7亿元,同比+22%/+23%/+28%,毛利率10.7%/12.6%/11.1%。
电站业务(包括风力发电及电站产品销售业务):我们预计2026-2028年销售收入52.4/42.8/60.8亿元,同比-21%/-18%/+42%,毛利率26.5%/25.5%/23.9%。
2026年以来,风机行业存在阶段性盈利压力,由于原油价格上涨带动叶片主要原材料之一环氧树脂价格显著上涨,风机成本短期承压,同时136号文推动新能源全电量入市,风电资产端电价、消纳及转让等不确定性提升,我们预计2026-2028年归母净利润10.6/17.1/23.2亿元,同比+49%/+62%/+35%。当前股价对应PE为17.2/10.6/7.9x,维持“优于大市”评级。
海外市场拓展不及预期;国内风电装机需求不及预期;原材料价格大幅波动;市场竞争加剧。
AI拉动重掺需求,加快重掺磷、重掺砷超低阻产品迭代开发。AI需求拉动公司重掺产品增长,公司8寸、12寸重掺低阻硅片,主要配套AI服务器的功率器件与PMIC电源芯片。重掺低阻基材能够有效降低芯片导通电阻、减少功耗发热;相较普通服务器,AI设备供电密度、瞬时工作电流大幅提升,只有重掺低阻方案才能控制导通损耗、改善散热,因此下游订单持续向好。在重掺硅片领域,公司持续巩固领先地位,同步加快重掺磷、重掺砷超低阻产品的迭代开发。其中12寸重掺砷、12寸重掺磷衬底外延片等多款产品采用了全球领先的超重掺杂单晶生长技术,实现了极高浓度及高均匀性掺杂,衬底电阻率可低至0.001Ω·cm量级,可显著降低功率器件的导通电阻和开关损耗,满足AI服务器电源对高效率、高功率密度的苛刻工况要求。具有独创性的特色砷烷外延产品获得客户全方位认可,出货量及市场占有率强势攀升;12寸MCZ超低氧抛光片精准切入国内外高压IGBT市场并成功上量,广泛应用于新能源汽车、智能电网等领域;全尺寸系列高质量埋层外延产品在客户端验证通过,应用于高频滤波器的超高阻抛光片持续增量。
轻掺坚持高端差异化,CIS器件应用领域28nm制程标志性突破。公司以重掺晶体生长配套外延沉积技术为核心根基,全速推进12寸轻掺硅片的快速上量和新客户拓展。公司12寸轻掺硅片产品线坚持高端化、差异化发展路线,充分发挥深厚的外延工艺技术积淀,着力构建多元化的产品矩阵,区别于传统轻掺硅片过度集中于特定应用领域的市场格局,已在逻辑电路、BCD工艺、PMIC电源管理等非存储类应用领域形成全系列覆盖。其中,逻辑电路用轻掺硼外延片,BCD工艺、PMIC电源用轻掺硼硅片等相较于常规轻掺硅片具有更高议价能力的核心产品已在客户端快速上量;成功实现CIS器件应用领域28nm制程标志性突破,应用于安防监控、手机摄像及医疗检测的CIS外延产品快速上量,特别是适配下一代更高像素CIS器件的渐变外延产品研发成功,国内外头部客户积极验证中。嘉兴金瑞泓的产品定位于28nm先进制程用的12寸轻掺抛光片,产能规划40万片/月,目前月产能15万片已经投产。
功率器件芯片持续提升车规级比重,加速SGT、SJMOS、FRD等高端产品研发量产。公司全面启动车规级产品对标国际标杆工程,建立动态技术对标机制,集中突破FRD结构优化、SJMOS导通损耗、IGBT开关特性等关键技术瓶颈,新一代高频低损耗、高可靠性FRD芯片在新能源汽车与工业控制领域实现国产替代。自主搭建的设计代工开发平台获得产业链主流厂商认可,为工业通信、电源管理芯片自主可控提供重要支撑。2025全年完成225款新品开发,其中FRD产品占比20%左右,某重点客户应用于大型风光储能1200V项目的产品顺利实现量产;SBD、TVS、MOS各品类新品完成梯度开发与客户验证,其中新能源控制芯片迭代款实现VR提升10%、VF下降2mV的性能优化,产品竞争力显著提升。
加快射频和光电芯片产能释放,全力拓展高速VCSEL、GaN-onSiC等高端产品。作为国内较早建成6寸砷化镓射频芯片商业化产线的企业,公司长期专注于HBT、pHEMT、BiHEMT、VCSEL及GaN-on-SiC等先进工艺的研发与量产。公司是国内少数具备大规模量产能力的化合物半导体射频及光电芯片制造平台,技术与产能均处于全球前列,尤其在VCSEL与GaN-on-SiC工艺上实现了引领性突破:公司目前是中国大陆独家、全球唯二能够稳定量产二维可寻址VCSEL芯片的厂商,该技术已成功应用于高端激光雷达领域;公司是国内唯一稳定供应星载0.15μmE/D-pHEMT双工艺射频芯片的厂商,有效打破了国外垄断。此外,公司开发的6寸GaN-on-SiC晶圆性能已达到国际先进水平,全方位巩固了公司在该领域的核心竞争地位。产能方面,海宁基地一期年产6万片产线进入产量爬坡阶段,已通过多家核心客户审核;2026年将逐步释放新增产能,实现HBT、2DVCSEL、6寸GaN-onSiC等高端产品规模化量产。杭州基地产线效能大幅提升,晶圆入库量及出货量创历史新高。目前两大基地合计年产能15万片,通过协同制造保障客户多样化订单需求,增强抗周期能力与综合盈利能力。
我们预计公司2026/2027/2028年分别实现收入50/70/85亿元,归母净利润分别为2.9/7.1/10.6亿元,维持“买入”评级。
行业周期波动风险,技术迭代风险,市场竞争风险,人才短缺风险,原材料价格波动风险,存货减值的风险,商誉减值风险。
招商积余(001914)
公司发布 2026 年一季报, 2026 年一季度公司实现营业收入 47.70 亿元,同比增长 6.82%,归母净利润 2.33 亿元,同比增长 6.30%。
营收、归母净利润均保持增长
2026 年一季度公司实现营收 47.70 亿元,同比增长 6.82%, 归母净利润 2.33 亿元,同比增长 6.30%。 归母净利润增速略低于营收增速,主要原因在于: 1) 公司销售毛利率降低 0.7 个百分点至 10.78%; 2) 2026 年一季度公司实现投资收益 159.65 万元,较去年同期降低 40.92%; 3) 受到税收优惠补助及政府补助减少影响,公司一季度其他收益较去年同期下降 51.76%至 339.67 万元。此外, 2026 年一季度管理费用率下降 0.52 个百分点至 2.63%, 销售费用率提高 0.02 个百分点至 0.46%。
截至 2025 年末,公司在管物业项目 2473 个,覆盖全国 166 个城市,管理面积 3.77 亿平方米, 同比增长 3.37%。分类型来看, 其中第三方管理面积 2.40 亿平方米,占比 63.8%,来自招商局集团内部的物业项目管理面积为 1.37 亿平方米。 今年以来,公司积极进行市场拓展,截至 5 月28 日,公司已于 2026 年拓展 75 个项目,其中 1 月、 3 月、 4 月、 5 月分别拓展 20/18/18/19 个项目,新拓项目包括住宅、 园区、 办公、教育、通信、交通等赛道,如武汉市江汉区政府机关大楼、北京师范大学昌平及育荣校园、广州保利国际广场等。
拟开展商业不动产 REITs 申报发行
5 月 19 日,公司发布《关于开展商业不动产 REITs 申报发行工作暨关联交易及相关授权事项的公告》,公司拟与控股股东招商蛇口全资子公司深圳招商理财服务有限公司联合作为原始权益人,开展招商资管招商蛇口商业不动产 REITs 的申报发行,拟定招商资管为基金管理人和专项计划管理人。底层资产项目为招商理财的全资子公司汇港实业持有的位于深圳市南山区太子路的深圳太子广场项目、公司全资子公司昆山招航持有的位于昆山市玉山镇萧林中路的昆山招商花园城项目, 将有利于盘活公司旗下商业不动产资产。
公司背靠招商局集团, 物管业务外拓新签规模保持增长,业态多元化布局,成本与费用管控成果显著, 我们预计公司 2026/2027/2028 年归母净 利 润 为 9.55/10.67/11.48 亿 元 , 对 应 26/27/28 年 PE 分 别 为9.29X/8.31X/7.73X,持续给予“增持”评级。
风险提示: 房地产行业政策风险; 业务拓展不及预期;行业竞争加剧风险
卧龙电驱(600580)
公司通过外延并购,逐步由区域型电机企业成长为全球电驱系统供应商,2025 年进一步剥离新能源资产,聚焦电驱动主业。 公司 2025 年收入同比增长2.6%(剔除资产剥离影响后),扣非归母净利润同比增长 29.6%。 从业务来看,公司防爆、工业、暖通三大板块合计收入 136.9 亿元,占公司收入接近九成,构成业绩基本盘; 新兴业务方面,公司前瞻布局人形机器人和新能源交通产业,新能源汽车业务已获得采埃孚、小鹏、吉利等客户定点,机器人业务则与智元、节卡等厂商建立合作关系。我们看好公司传统电驱业务稳健增长,以及人形机器人、新能源交通等新兴业务带来的成长空间,首次覆盖,给予“买进” 的投资建议。
公司通过外延并购,逐步成长为全球电驱系统供应商: 卧龙电驱前身为1984 年创办的上虞县多速微型电机厂, 1998 年完成股份制改造, 2002年 6 月在上海证券交易所主机板上市。 公司早期以微特电机、控制器及中小型电机为主,后续通过外延并购,开启从区域型电机企业向全球电机制造商转型之路。 2011 年公司收购奥地利 ATB 集团 97.94%股权,获得欧洲工业电机、高压电机、船用及特种电机等产品体系,并整合 BrookCrompton、 Schorch、 Morley、 Laurence Scott 等百年工业品牌,首次具备全球化品牌与欧洲制造平台; 2014 年收购义大利 SIR 机器人应用公司,将业务从电机延伸至工业机器人系统集成和自动化产线; 2015 年收购南阳防爆(国内防爆电机龙头),从而切入油气、化工、煤炭、核电等高可靠性防爆场景。 2018 年公司收购美国通用电气小型工业电机业务 SIM,获得 1-1750 马力低压及 TEFC 中压电机资产、墨西哥制造基地、北美客户管道及 GE 电机 10 年品牌使用权,进一步打开美洲市场。 通过持续并购,公司补齐“高端产品+海外品牌+全球管道+系统集成” 四类能力,市场端则由中国本土扩展至亚太、欧洲、美洲。 此外, 2025 年公司将所持龙能电力、卧龙储能等四家新能源企业合计以7.26亿元转让给卧龙新能,公司得以进一步聚焦电驱动主业。 从收入看, 2025 年公司实现营业收入154.5 亿元,同比增长 2.59%(剔除资产剥离影响后),其中,境内、境外分别实现收入 89.1、 62.1 亿元,境外收入同比增长 8.6%; 归母净利润11.3 亿元,同比增长 42.0%; 扣非归母净利润 8.2 亿元,同比增长 29.6%。
防爆、工业、暖通三大板块构成基本盘,盈利能力稳中有升: 公司电驱业务由防爆、工业和暖通三类场景构成,其中, ①防爆电驱主要应用于油气、化工、煤炭、矿山、核电等高安全要求场景,产品门槛在于防爆认证、长期可靠性与事故容错能力,以及长期专案经验和客户积累。而公司依托南阳防爆及海外品牌粘性。 2025 年公司防爆电驱业务收入 46.3亿元, YOY-1.4%,主要受全球石化资本开支偏弱影响,但毛利率提升0.8pcts 至 32.2%。 ②工业电驱主要用于风机、泵、压缩机、冶金等场景,门槛在于能效、稳定性、驱控匹配和售后服务。 公司产品矩阵涵盖高低压电机、变频驱动,并具备系统级方案能力,在覆盖面、技术创新能力以及品牌影响力等方面均具有明显竞争优势。 2025 年公司工业电驱业务收入 41.0 亿元, YOY+0.8%,毛利率提升 1.7pcts 至 30.0%,主要受益于工业电机销量提升、海外客户拓展及产品结构优化。 ③暖通电驱主要面向空调、制冷、热泵、商用暖通及家电场景, 2025 年该业务收入 49.6亿元, YOY+8.0%,毛利率 17.5%,同比小幅提升 0.2pcts。 整体看,公司三大传统业务合计收入 136.9 亿元,占公司收入接近九成,毛利率均有不同程度改善。
前瞻布局人形机器人、新能源交通产业,打开成长空间: 依托电机、伺服驱动等领域的技术积累,公司积极向机器人、新能源交通等高价值场景外溢。 ①机器人方面,公司产品包括无框力矩电机、伺服驱动器、通用关节模组等,可提供零部件销售以及机器人应用解决方案,目前已与节卡等机器人厂商深度合作。 2025 年机器人元件及系统应用收入 5.16亿元, YOY+14.13%,毛利率 26.21%,同比下降 0.9pcts。 而在人形机器人领域,公司 2025 年与智元机器人实现双向持股,并共建杭州湾具身智慧创新中心,在行业初期便已进入人形机器人产业链,未来有望获得批量定点。 ②新能源交通方面,公司主做新能源汽车驱动电机,先后获得采埃孚、小鹏、吉利等公司定点, 2025 年收入 4.3 亿元,同比增长 11.1%,毛利率 6.1%,同比提高 4.9pcts。 此外,公司进一步渗透向低空经济领域, 2025 年与沃飞长空成立浙江龙飞电驱科技有限公司,聚焦 750 公斤至 5700 公斤适航航空器电推进动力系统及相关产品。 伴随低空经济政策密集加码与 eVTOL 整机加速取证,公司有望在航空电推进这一高价值量、强壁垒赛道占据先发卡位,伴随飞行器批量化贡献长期增量。
盈利预测及投资建议: 预计 2026、 2027、 2028 年公司分别实现净利润11.9、 13.6、 15.9 亿元, yoy 分别为+6%、 +14%、 +17%, EPS 分别为 0.8、0.9、 1.0 元,当前 A 股价对应 PE 分别为 42、 37、 31 倍,我们认为公司主业稳健,并将持续受益于机器人、低空经济等行业的发展,给予公司“买进” 的投资建议。
风险提示: 客户验证不及预期、新项目进展不及预期、行业景气下滑、市场竞争加剧风险
众鑫股份(603091)
事件:公司发布公告,基于对未来发展信心&对公司价值认可,董事长提议回购公司股份(3000万元—5000万元),未来择机用作股权激励。
点评:我们判断近期股价回调主要系市场资金风格影响,公司实际经营正常。我们预计公司Q2国内基地纸浆模塑餐饮具销量改善、吨盈利环比改善;泰国产能持续爬坡、产品价格环比稳定/产销景气,吨盈利温和优化。整体Q2收入/利润均将进入高增通道。
中期成本优势延续,产能/产品扩张方向明确。从竞争对手表现来看,25年以来行业主要参与者与公司盈利差距仍较大,公司自身规模/工艺/设备等优势清晰,我们预计后续国内/泰国竞争对手CAPEX边际放缓。同时,公司27Q3有望率先美国投产、泰国外地区仍将新建产能、崇左二期已在建、来宾众鑫设计工作已开展,27-28年公司仍处于显著扩张周期,届时我们判断全球市占率有望持续提升。此外,精品工包/杯/杯托等产品亦在前期布局阶段,成长空间扩容。
盈利预测:我们预计26.-28公司归母净利润分别为5.7、8.0、10.0亿元,对应PE估值分别为11.5X、8.3X、6.6X,维持“买入”评级。
风险提示:竞争加剧,原材料价格大幅波动,人民币升值
力盛体育(002858)
力盛体育作为国内领先的汽车运动服务商,深度布局赛车全产业链, 我们看好其赛车主业的稳步增长,切入高尔夫领域和海南赛车场新项目建设有望增厚长期业绩打开成长空间,首次覆盖,给予增持评级。
汽车赛事领先服务商, IP 引领+数字驱动共促发展。 公司深耕汽车赛车20 余年,构建了以汽摩赛事 IP 运营为核心,赛车场和赛车队为载体, 装备制造销售、汽车品牌营销服务为延伸的汽车运动全产业链。疫后赛事运营板块引领营收增长,盈利能力逐步修复。 25 年公司实现营收 4.97 亿元,同比+12.82%,创下历史新高;归母净亏损 665 万元,近年来逐步实现减亏,非经常性因素影响持续减弱,看好后续盈利能力回升。
政策驱动体育产业发展,汽摩赛事逐步破圈。 顶层利好政策逐步落地,明确 2030 年体育产业将达到 7 万亿目标,赛事 IP 成为重要抓手;票根经济撬动效应显著,文商体旅融合也成为各地方政府重要发力点。随着 F1赛事粉丝趋向年轻化、饭圈化,商业价值走高,张雪机车在 WSBK 夺得中国首冠,过往偏小众的汽摩赛事逐步走向大众视野,热度持续提升。
优质赛事 IP 为核,全产业链深度协同。 赛事运营: 构建从入门级卡丁车赛事到职业顶级联赛、从区域级、国家级到世界级赛事的完整 IP 矩阵,通过联动明星参赛提升旗下赛事热度,单场赛事商业价值大幅提振。 赛车场馆: 公司坐拥三大稀缺赛车场馆,旗下旗舰 IP 为场馆引流,实现赛事和场馆运营协同发展。此外运营老牌赛车俱乐部,涉及车队运营、赛车培训、商业开发等业务,打通赛车全产业链。 数字化: 公司通过参股子公司,前瞻布局智能业务,加强数字化业务赋能。
多元赛事打造第二曲线,海南赛车场贡献远期增量。 25 年公司首次涉足高尔夫赛事运营, 高尔夫当前普及度逐步提升,中巡赛新赛季奖金实现新高,公司有望受益于赛事热度和商业价值的提升,打造第二增长曲线。海南新赛车场预计于 27-28 年投运,项目区位优势显著,届时有望借助自贸港的制度东风,实现多元化运营,为公司贡献业绩增量。估值
力盛体育作为国内领先的汽车运动服务商,深度布局赛车全产业链,有望享受体育行业景气上行和产业利好政策的驱动; 切入高尔夫赛事有望构筑第二增长曲线,打造大体育平台;海南新赛车场馆后续投运有望贡献远期增量。我们预计 2026-2028 年公司归母净利润为 0.46/0.62/0.81 亿元,对应 PE 为 49.8/36.9/28.2 倍, 首次覆盖,给予增持评级。评级面临的主要风险
赛事培育及运营不及预期、 新场馆建设及投运不及预期、宏观经济波动
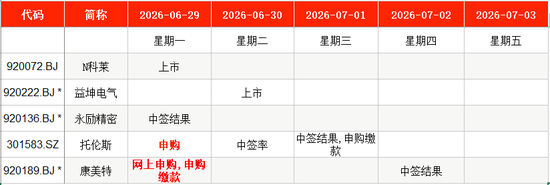
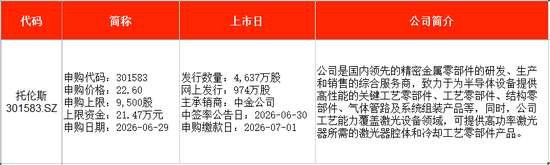
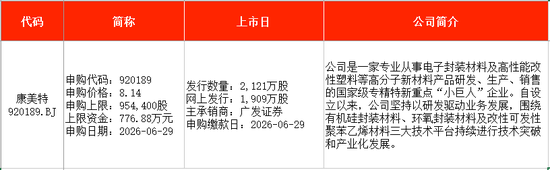
炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会!
本周新股申购迎来半导体零部件头部企业。
澎湃新闻根据Wind及公开信息梳理统计,本周(6月29日至7月3日)有2只新股安排申购,分别为 托伦斯 精密制造(江苏)股份有限公司(下称“托伦斯”,301583)、北京 康美特 科技股份有限公司(下称“康美特”,920189)。
其中,托伦斯是国内半导体设备金属零部件的核心供应商, 北方华创 、 中微公司 两大设备龙头稳定贡献八成以上收入。公司深耕半导体关键零部件的研发与生产,业务聚焦于刻蚀、薄膜沉积等工艺壁垒较高的前道核心设备,覆盖逻辑芯片、存储芯片工艺设备以及先进封装等领域。
从时间表看,托伦斯(301583)和康美特(920189)均在本周一(6月29日)申购。
托伦斯专注于为半导体设备、高功率激光器提供精密金属零部件产品,包括工艺零部件、结构零部件、气体管路及系统组装产品等。
公司是国内半导体设备金属零部件的核心供应商,北方华创、中微公司两大设备龙头稳定贡献八成以上收入。公司深耕半导体关键零部件的研发与生产,业务聚焦于刻蚀、薄膜沉积等工艺壁垒较高的前道核心设备,覆盖逻辑芯片、存储芯片工艺设备以及先进封装等领域。
产品端,公司腔体、内衬、匀气盘等关键零部件已实现稳定供货,并持续攻坚多层结构、大截面、复杂水路及气路焊接等行业高技术壁垒,使得国产化率仍待突破的冷盘、多管式加热反射罩、静电卡盘基体等复杂结构关键零部件亦顺利落地,构建出较为完整的产品体系。
康美特主要从事电子封装材料及高性能改性塑料等高分子新材料产品的研发、生产、销售。自成立以来,公司坚持以研发驱动业务发展,围绕有机硅封装材料、环氧封装材料及改性可发性聚苯乙烯材料三大技术平台持续进行技术突破和产业化。
公司电子封装材料的主要产品形态为LED芯片封装用电子胶粘剂,广泛应用于新型显示、半导体照明、半导体器件封装及航空航天等领域。公司高性能改性塑料的产品形态为改性可发性聚苯乙烯,广泛应用于运动及交通领域头部安全防护、液晶面板及锂电池等易损件防护以及建筑节能等领域。
2023-2025年,公司的营业收入分别为3.84亿元、4.23亿元和4.69亿元;综合毛利率分别为36.16%、38.86%和40.76%,逐年上升。公司预计2026年上半年实现归属于母公司所有者的净利润4000万元-4600万元,同比增加12.72%-29.63%。
从时间表看,本周有2只新股计划上市。其中, 科莱瑞迪
(920072)在本周一(6月29日)上市, 益坤电气
(920222)将在本周二(6月30日)上市。
其中,据开源证券研报,科莱瑞迪是国家级专精特新“小巨人”企业,专注为放射治疗和康复治疗领域提供配套医疗器械解决方案,形成两大产品系列:放疗定位装置、康复辅助器械。
公司采用“经销为主、直销为辅”模式,产品覆盖全球80多个国家和地区,与 联影医疗 、西门子等头部企业深度合作,国内放疗定位产品市占率领先,客户集中度低,经营稳定。
科莱瑞迪是全球放疗定位领域领军企业之一,2023年其体位固定产品以7.0%市场占有率位居全球第三、42.5%占有率位居国内第一。
据开源证券研报,益坤电气是一家专注于轨道交通和电力系统领域绝缘、过电压保护及在线监测综合解决方案的国家级“专精特新”小巨人企业,主要产品包括避雷器、绝缘子、熔断器和在线监测装置及系统等。
2023年-2025年,公司营业收入分别为2.84亿元、3.39亿元、3.73亿元;归母净利润分别为4175.87万元、5439.34万元和5907.52万元,整体呈上升趋势;毛利率分别为32.57%、33.71%和32.23%。公司2026 年1-3月营业收入为8842.61万元,同比增长12.65%;归属于母公司所有者净利润为1077.44 万元,同比增长14%。
上周,共有2只新股上市。
6月26日, 惠科股份
(001399)在深交所挂牌上市,发行价为10.12元/股,截至上市首日收盘,该股报42元/股,涨幅为315.02%。以收盘价计算,投资者中一签浮盈为1.59万元。
6月24日, 臻宝科技
(688797)在科创板挂牌上市,发行价为44.56元/股,截至上市首日收盘,该股报585元/股,涨幅为1212.84。以收盘价计算,投资者中一签浮盈约为27.02万元。
发审委审核⽅⾯,上周上交所、北交所召开了新一期上市审核委员会审议会议。
其中,拟在科创板上市的江苏高凯精密流体技术股份有限公司(下称“高凯精密”)、苏州信诺维医药科技股份有限公司(下称 “信诺维医药”);拟在北交所上市的珠海富士智能股份有限公司(下称 “富士智能”)、青岛华晟智能装备股份有限公司(下称 “华晟智能”)、先歌国际影音股份有限公司(下称“先歌国际”)、深圳市科金明电子股份有限公司(下称“科金明电子”)等均成功过会。
本周,上交所、深交所将继续开审。
6月30日,深交所将审议广州通则康威科技股份有限公司(下称“通则康威”)的创业板首发事项。公司主要从事自主型号系列宽带连接终端设备的设计、研发、生产和销售,主要直接面向全球电信运营商提供产品服务,并积极拓展垂直行业客户应用。
7月2日,上交所将审议深圳核心医疗科技股份有限公司(下称“核心医疗”)的科创板首发事项。公司自成立以来,聚焦急、慢性心衰重大临床需求,依托原始创新与关键核心技术攻关,持续推动人工心脏领域产品迭代升级。
7月3日,上交所将审议沈鼓集团股份有限公司(下称“沈鼓集团”)的主板首发事项。公司是中国通用机械工业的战略型、支柱型、领军型企业,是世界上少数能够自主设计制造大型复杂压缩机、高端核主泵等重大技术装备的制造厂商之一。
港股方面,Wind数据显示,本周(6月29日至7月3日)有1只新股安排申购。 同仁堂 医养(02667.HK)将在本周一至本周四进行申购。
上周,浙江新瑞立汽配股份有限公司、深圳 麦格米特 电气股份有限公司、复星安特金(成都)生物制药股份有限公司等首次递交港股招股书。
维健国际控股集团有限公司、环球园艺有限公司、岸迈生物科技有限公司等更新了港股招股书。
厦门瑞为信息技术股份有限公司、珞石(山东) 机器人 集团股份有限公司、易控智驾科技股份有限公司等聆讯通过。
广州视源电子科技股份有限公司、北京 宇信科技 集团股份有限公司、广州新济医药股份有限公司等的港股IPO申请失效。
1、6月26日,无界动力(北京)技术研发有限公司宣布于近日完成超2亿美元天使轮融资。最新天使轮融资由京东关联基金、C资本、弘毅投资、盛宇投资、丰源投资等多家知名机构联合投资,老股东线性资本、红杉中国、华业天成、雅瑞资本等跟投。
2、6月26日,苏州吉天星舟空间技术有限公司宣布于近日完成数亿元B轮融资,本轮融资由苏高新金控、和基资本、卓璞资本、聚合资本、元禾原点、元禾厚望、致道资本、邦盛资本、中时资本多家机构联合出资。
3、6月25日,合源锂创(苏州)新能源科技有限公司宣布于近日完成数亿元A轮融资,本轮融资由小米长江基金领投,中保基金、成都科创投、长江绿水基金、某重要产业方跟投。
4、6月25日,福建慧芯激光科技有限公司宣布于近日完成A2+轮融资,总金额达数亿元人民币。本轮融资由国中资本领投,贵州高新基金、隐山资本、敦成投资、财鑫资本、文投创工场和明礼泽华等机构联合参与。
5、6月25日,合肥聚合聚变技术有限公司宣布于近日完成数亿元首轮融资,投资方包括高瓴创投、红杉中国、同创伟业、合肥产投旗下合肥创新投、BV百度风投、 国元证券 旗下国元股权。
责任编辑:石秀珍 SF183
亚太金融投资
(08193)发布截至2026年3月31日止年度业绩,该集团取得收益总额3017.4万港元,同比减少0.31%;公司拥有人应占溢利3660.9万港元,去年同期则取得亏损876.5万港元;每股盈利13.08港仙。
炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会!
还剩两个交易日,A股将进入下半年交易时间,未来行情将怎么走?
澎湃新闻搜集了10家券商的观点,大部分券商认为,相对剧烈波动的外盘,A股走势更具韧性。短期波动后,二季报期A股可能再出发,下半年指数有望温和上行。
中信证券 表示,相对剧烈波动的外盘,A股走势更具韧性,部分非AI板块已有左侧资金涉足的迹象,其中少数低估值板块已有修复的基础,只需等待契机。
“大波段上涨行情不怕等的格局不变,短期波动后,二季报期A股可能再出发。中期还有机会,大波段行情没结束,科技领涨的行情也没结束。” 申万宏源 证券指出。
招商证券 进一步指出,当前市场进入市场上行第三阶段,行情驱动由增量流动性转向盈利基本面。下半年,指数有望在科技板块的推动下温和上行。
配置方面,多家券商提醒投资者注意再平衡。 华泰证券 便指出,短期关注再平衡,以红利为安全垫,科技中关注半导体设备、存储、MLCC,并关注财报存在修复动力的券商等。
“短期A股内部结构存在拥挤,估值分化居历史高位,这可能来自市场对于碳基经济或者说传统行业预期过度悲观,三季度有望边际改善,因此可考虑逐步结构再平衡。” 东方财富 证券进一步指出。
不过, 浙商证券 认为,虽然随着近期海外股市波动较大,导致创业板指和科创50双向波动增大。但是即便如此,双创指数目前依然是A股市场的绝对焦点,其吸金能力有目共睹,为数不多的投资机会也基本出自双创和AI相关。
中信证券: A股走势更具韧性
5月初美元走强、加息预期升温,恰好对应的就是全球市场K型分化加速的节点,核心是紧缩预期对非AI领域需求的损伤。
行情走到当下,K型分化走到阶段性极致,甚至海外科技板块内部也在缩圈,而股、债、商、汇的定价也已经体现出衰退交易早期的迹象;如果后续紧缩真实发生,或进一步损伤碳基世界需求;反之,K型分化则有望阶段性收敛。
相对剧烈波动的外盘,A股走势更具韧性,部分非AI板块已有左侧资金涉足的迹象,其中少数低估值板块已有修复的基础,只需等待契机。
国泰海通 证券:聚焦国产链与新技术新材料
热点主题交易热度大幅提升,AI涨价材料与新技术领涨,国产半导体维持强势。上周热点主题日均成交额平均16亿元,创近年新高,日均换手率4.15%。
市场围绕科技中报预期与强美元担忧形成分化,金刚石/磷化铟/靶材等上游材料与新技术主题领涨,国产半导体维持强势,有色资源品与AI应用调整;主题资金聚焦半导体产业链,两融活跃度提升。
科技板块内部良性轮动,国产半导体/玻璃基板新技术/涨价新材料等主线共振走强,强美元压制有色资源品。聚焦国产半导体与封装新技术、涨价新材料方向。
华泰证券:短期 关注再 平衡
上周A股科技波动率明显放大,三条线索交叉验证目前或位于阶段性整固。其一,外部坐标上,韩股目前或进入“加仓弹药收敛、强平抬头”阶段,尾部风险有所累积。
其二,产业趋势上,苹果涨价引发利润分配的担忧,但Anthropic的ARR等高频指标显示AI需求仍在高位,且考虑到苹果涨价冲击的是存储下游偏边缘的消费电子需求,不必过度担忧。
其三,短期美国PCE走高与季末基金风格回归或带来扰动,但油价回落已使外部压制边际松动,关注二季度财报季方向。
配置上,短期关注再平衡,以红利为安全垫,科技中关注半导体设备、存储、MLCC,关注财报存在修复动力的券商等。
中 信建投证券 : AI 算力谨慎 追高
以下三因素将决定三季度行情的走势:基本面方面,AI算力仍维持较高景气度,其中报业绩和海外财报值得关注,同时4月以来宏观经济承压情况下,7月政治局会议提振经济举措较为重要。
流动性方面,外部扰动加大,内部维持中性。风险偏好方面,地缘事件、行业巨头上市会对市场造成短期波动,而考虑到全球科技股联动效应,日韩美等主要海外算力也需要持续追踪。
行业配置上,AI算力虽景气逻辑不变但波动加剧,建议谨慎追高,逢回调布局;锂电有望迎来旺季、储能需求持续回暖,新能源存在阶段估值修复机会;红利有望超跌反弹、配置性价比较高。
重点可关注银行、煤炭、公用事业、AI、光模块、存储、芯片、工业金属、锂电材料(VC)等。
申万宏 源证券: 6-7月调整
5-6月显著分化行情的基础:基本面分化客观存在,资金面分化更加显著。微观结构不稳定,资金面分化容易“二阶导转负”。
6-7月调整波段:短期,全球AI算力链共振调整,后续国内存储龙头上市可能产生虹吸效应,中小投资者在科技赛道基金上做交易的惯性,可能被阶段性破坏,关注短期超跌的可能性。
大波段上涨行情不怕等的格局不变,短期波动后,二季报期A股可能再出发。中期还有机会,大波段行情没结束,科技领涨的行情也没结束。若市场短期惯性被打破,则下一轮上涨行情到来,市场更容易百花齐放,科技行情也会走得更远。
显著分化的调整波段结束后,可能是更百花齐放的上行波段。仍认为本轮大波段行情AI产业趋势是主战场,算力通胀细分行业业绩估值双击是高弹性投资机会的主要来源。百花齐放方向,首选券商,关注出口/出海链Alpha,新消费和战略资源。
招商证券: 行情驱动转向盈利基本面
当前市场进入市场上行第三阶段,行情驱动由增量流动性转向盈利基本面,全球呈现 K 型经济分化。
国内经济动能切换,科技高端制造领跑,地产、消费等传统板块持续承压,外需向好、内需偏弱。科技取代券商成为市场上行核心主线,AI 算力为市场风向标。
下半年,指数有望在科技板块的推动下温和上行,四季度可能为成长价值风格切换的拐点,关注AI产业链、出口景气、资源与能源安全三条线索。
国信证券 :结构性行情为主
从中长期来看,AI硬件风格背后是全球AI产业趋势驱动,全球科技股出现共振上涨,在海外科技巨头资本开支增速见顶之前,仍难言AI硬件风格结束;但短期而言,过度抱团行情增加了市场不稳定性因素,尤其是在季末等特殊时点,存在风格纠偏的可能性。
另外,6月仅剩两个交易日,在部分险企面临季末偿付能力考核压力、公募基金半年报披露的相关约束、跨季流动性可能偏紧等扰动下,需警惕科技方向的阶段性兑现压力。
7月份市场将面临更多扰动,重点观察美联储加息预期的变化、科技龙头中报预告表现等因子。
整体来看,7月份往往是市场过渡阶段,资金面逻辑将逐步让位于产业逻辑,流动性驱动将逐步走向业绩驱动。但考虑到科技方向巨大的涨幅可能包含了市场对业绩的较高期待,能否如期兑现业绩增速还存在不确定性,基于此,预计7月份市场仍将以结构性行情为主。
浙商证券 :双创指数目前依然是 A股市场的绝对焦点
上周受美、韩股市波动影响,A股波幅明显加大,多数指数冲高回落。展望后市,随着近期海外股市波动较大,尤其是美、韩半导体相关龙头动辄暴涨暴跌,导致创业板指和科创50双向波动增大;但是即便如此,双创指数目前依然是A股市场的绝对焦点,其吸金能力有目共睹,为数不多的投资机会也基本出自双创和AI相关。
目前双创指数目前仍站在20日均线上方,虽然后市仍可能受到海外波动溢出的影响,但预计可以维持偏强震荡格局。相比之下,非双创指数尤其权重指数走势偏弱,以上证为例,上周调整过后已经开始回补6月12日跳空缺口,后续或有进一步向下回探的需要。
除此以外,证券公司成为5月以来极少数能够连续3周上涨的非AI指数,其基本面过硬,估值水平处于历史低位,本轮牛市涨幅较少,技术形态具有爆发力,三季度或成为AI板块之外的投资亮点。
东方财富证券:继续再平衡
短期外围波动继续,受其影响A股也出现震荡调整,短期外围主要变化是美股AI产业链担忧上升+加息及流动性收紧预期上升,A股估值环境虽然短期也会受到扰动影响,但整体看不具有系统性风险,依然认为三季度A股指数上行空间大于下行风险。
短期A股内部结构存在拥挤,估值分化居历史高位,这可能来自市场对于碳基经济或者说传统行业预期过度悲观,三季度有望边际改善,因此可考虑逐步结构再平衡。
近期较多传统行业公司密集增持回购,历史上看回购预案公告与公司股价见底有一定相关性。这类公司也可成为下一阶段再平衡的考虑对象。
行业方面,可重点关注必需消费(食品等)、医药(CXO等)、煤炭、电力设备新能源、非银金融、新消费、互联网、半导体设备材料/国产AI链等。主题方向,可关注积极回购增持的蓝筹组合。
华安证券 :继续强化 AI产业链
7月可能面临如海外局势反复、美科技股估值担忧、大型IPO上市等短期扰动,但海外科技公司业绩超预期、国内科技股即将迎来业绩预告持续验证高景气支撑下,产业趋势和逻辑仍然清晰确定,事件冲击下的调整反而是入局良机。
配置上,继续强化AI产业链。一方面,继续向产业链上中游算力及配套设备环节集中和增加仓位,中期涨势仍然确定,电子交易持续过热、通信性价比更佳。
另一方面,产业链上扩散方向也可关注,包括机械设备、 机器人 等。
责任编辑:石秀珍 SF183
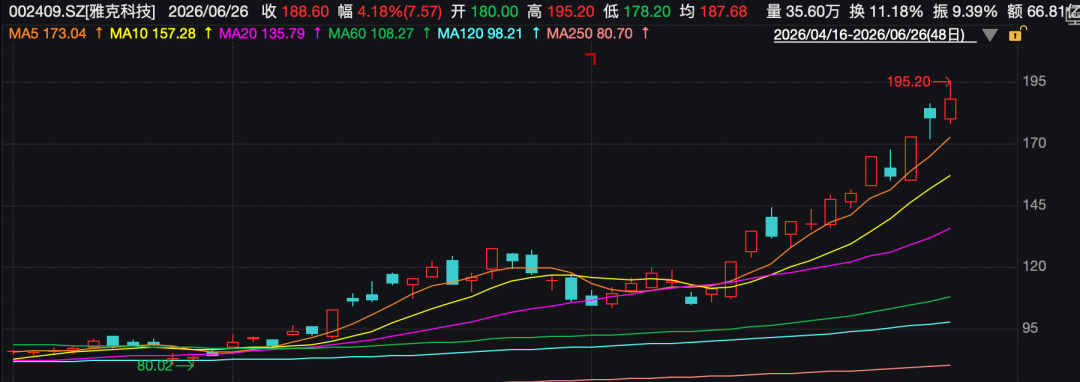
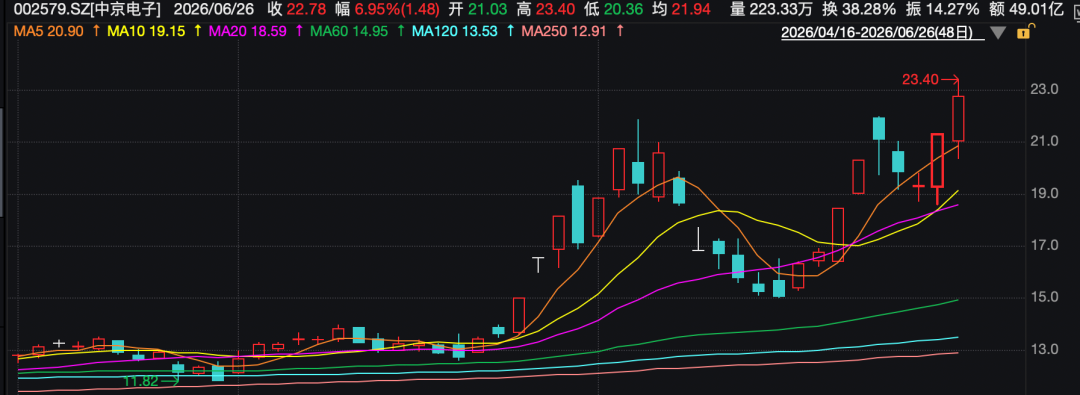
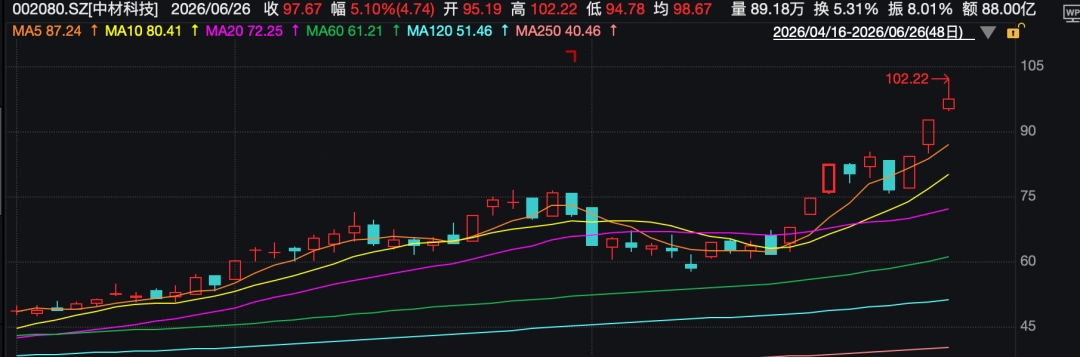
多只A股发布股价异动公告。
据不完全统计,6月28日晚间,至少有 *ST东易 、 广合科技 、 超声电子 、 雅克科技 、 中京电子 、 *ST皇庭 、 华源控股 、 贤丰控股 (维权) 、 中材科技 、 祥鑫科技 、 *ST发展 、 ST中装 (维权) 、 ST龙大 (维权) 、 *ST春兴 、 ST达华 (维权) 、 *ST威领 等10余家公司发布股价异动公告。
其中,超声电子近3个交易日连续涨停,近9个交易日斩获了6个涨停板。超声电子在公告中提示:
公司下属覆铜板公司目前没有生产M8、M9覆铜板,现阶段M7/M8级高速覆铜板处于研发测试阶段;公司800G、1.6T光模块配套PCB在研究跟进中。上述研发项目后续推进进度、客户认证、量产落地均存在不确定性,暂未实现规模化供货,截至目前,上述产品没有产生相应营收。
公司生产工业用超声检测仪器,可应用于运输管道、轨道设施、电力设施等领域无损检测、定位、评估与 诊断;产品虽可用于液冷设备检测,但现阶段暂无实际应用于数据中心液冷设备检测的相关业务。
市场传言“超声电子高频板通过英伟达认证”情况不属实,目前公司无产品供货给英伟达。
雅克科技自6月以来累计上涨超70%,上周五个交易日内,公司股票斩获2个涨停板。雅克科技在公告中提示,短期内,公司股票价格快速上涨,换手率偏高,存在市场情绪过热、非理性炒作情形,未来存在快速下跌的风险。
公司主要以电子材料业务和LNG保温绝热板材业务为发展方向。其中,电子材料业务的产品主要包括半导体前驱体材料、光刻胶及配套试剂、电子粉体材料、含氟类特种气体、半导体材料输送系统(LDS)等。截至目前,公司经营情况稳定,不存在对公司经营成果和财务状况产生重大影响的事项。
公司所处的电子材料行业受产业政策、客户需求、产能供给等多方面因素影响,如所处的宏观经济环境、市场供需关系、竞争格局、原材料价格等发生重大变化,可能导致公司未来经营业绩波动的风险。
中京电子近7个交易日累计斩获3个涨停板,公司在公告中称,关注到近期市场对PCB行业关注度较高,伴随行业发展吸引众多同行调整战略、加码资源布局,未来市场竞争预计将会加剧。2025年度公司归属于上市公司股东的净利润为2736.89万元,2026年一季度公司归属于上市公司股东的净利润为561.99万元,属于小幅盈利。公司近期未发生重大业绩变化,请投资者理性投资,注意风险。
中材科技近9个交易日收获5个涨停板,公司在公告中表示,近日,关注到公司全资子公司泰山玻璃纤维有限公司(以下简称“泰山玻纤”)生产的特种纤维布产品关注度较高。2025年度,泰山玻纤销售电子布产品(不含特种纤维布产品)、特种纤维布产品分别实现销售收入3.60亿元、6.28亿元,分别占公司2025年营业收入的1.19%、2.08%,总体占比较小。
祥鑫科技近两个交易日连续涨停,公司在公告中提示,公司的主营业务为汽车精密冲压模具、汽车座椅骨架等,液冷散热产品收入占比极低,不属于公司目前的主要产品。
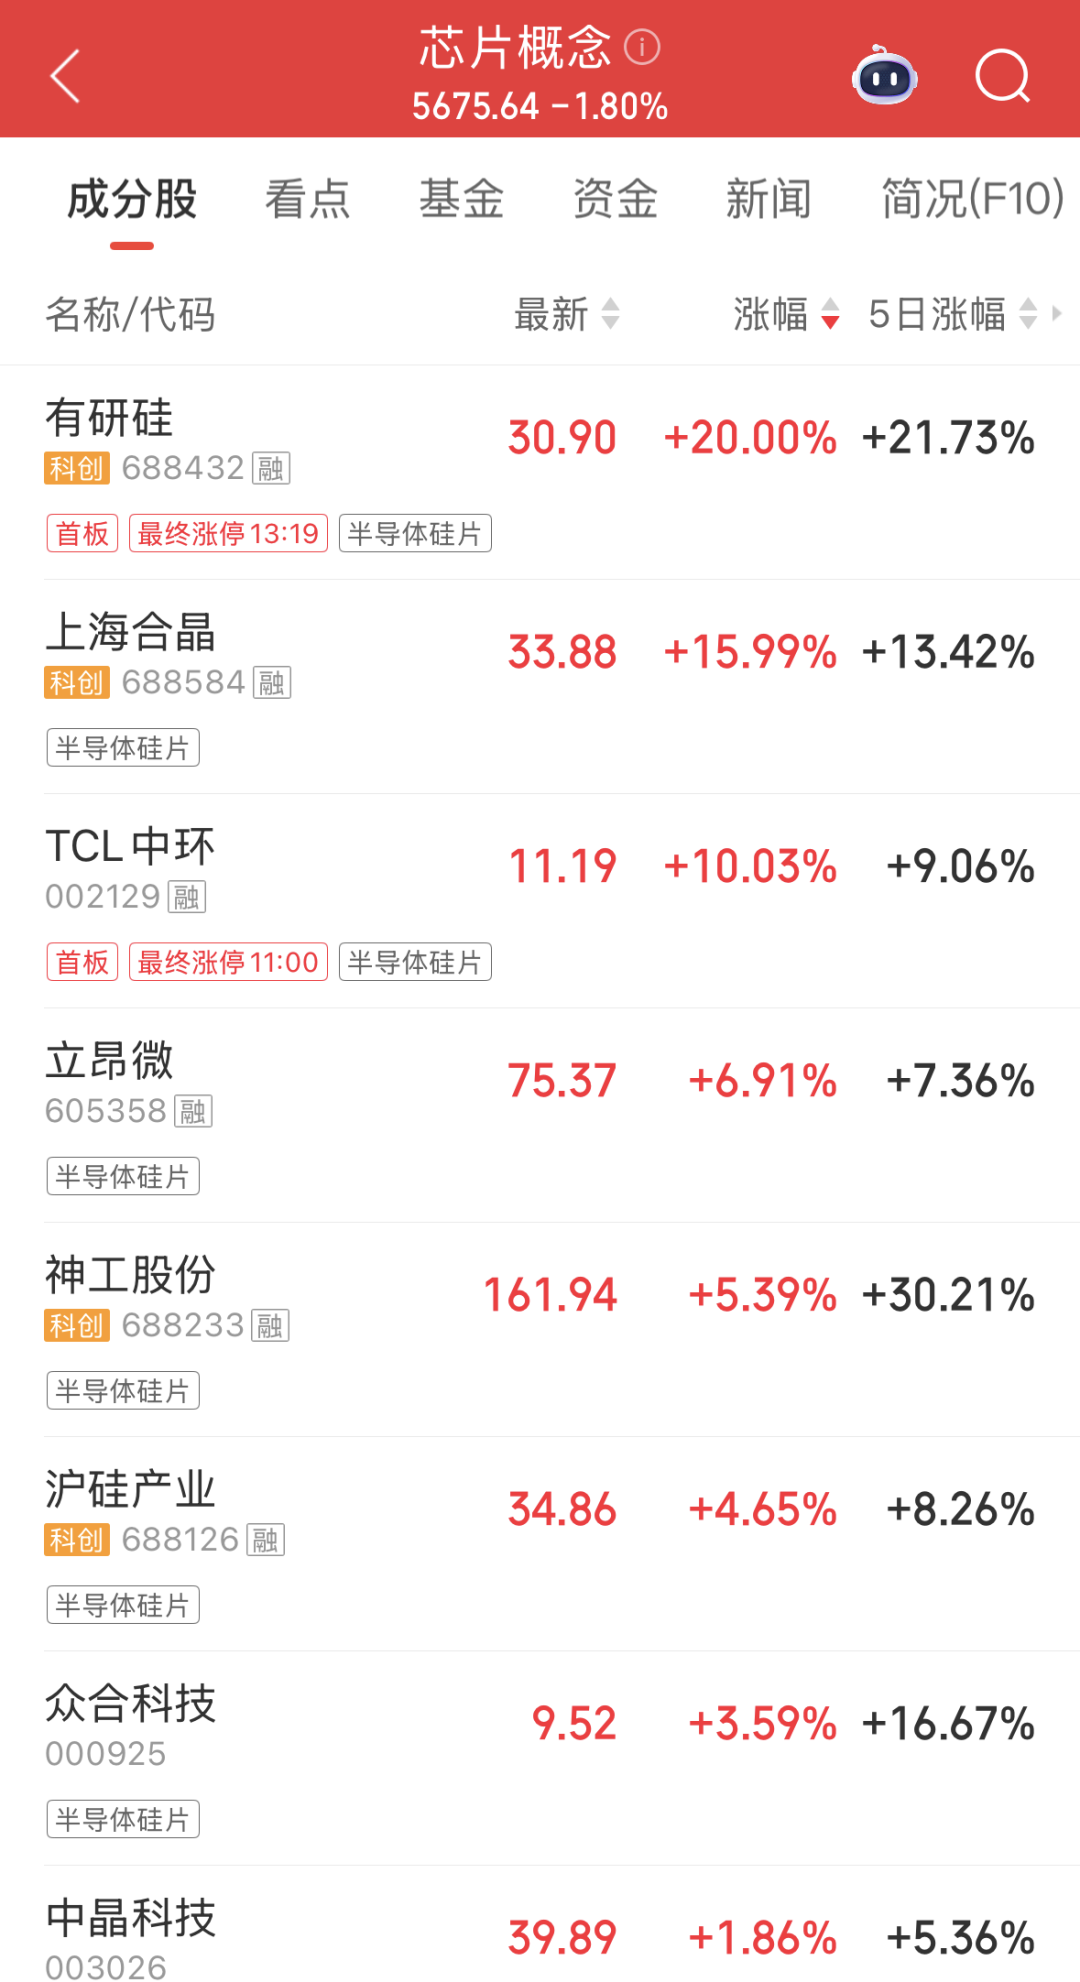
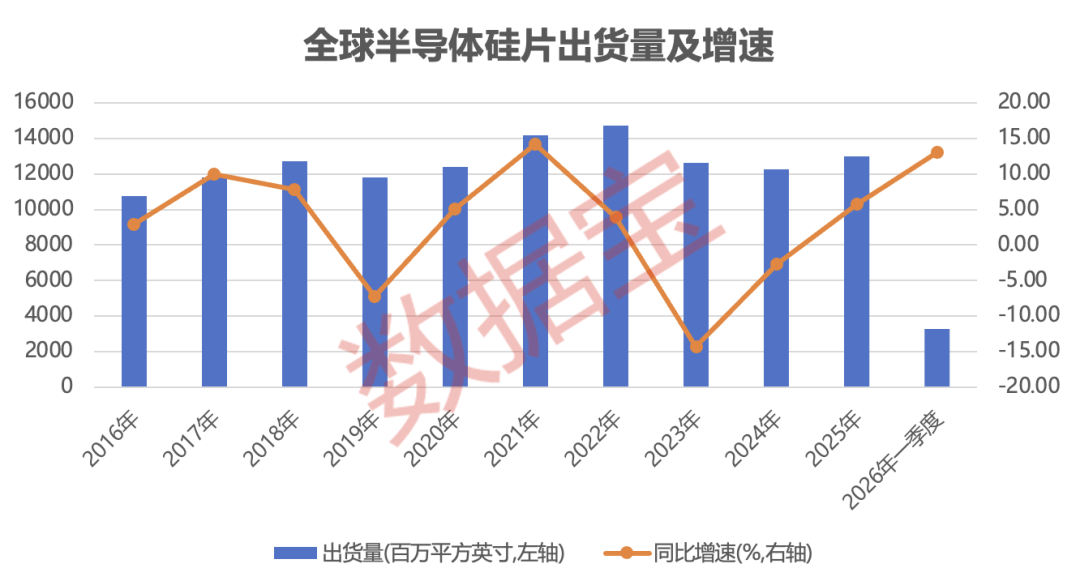
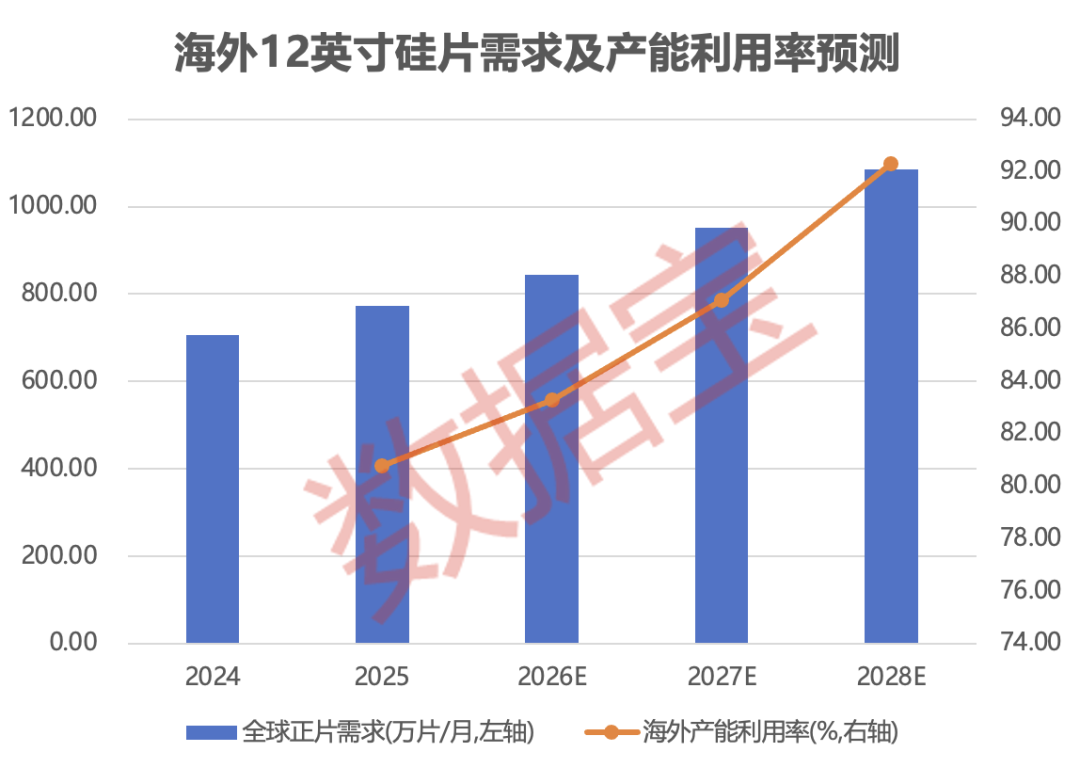
炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会! 半导体硅片涨价来了。 上周五(6月26日),半导体硅片产业链强势上攻, 有研硅 、 TCL中环 先后涨停, 三孚股份 、 立昂微 等涨幅均超过6%。 行情引爆的背后,或与半导体硅片厂商的涨价信号有关。 半导体硅片涨价逻辑充分验证 随着人工智能相关应用持续落地,市场对芯片算力、存储性能的要求不断走高,各类半导体新品加速迭代,持续带动硅片整体需求扩容。 需求扩容之下,硅片涨价逻辑已充分验证。 从海外市场来看, 财通证券 6月初发布的研报指出,今年5月中上旬,全球硅片龙头信越化学、SUMCO、环球晶圆开启年内第二轮提价,其中12英寸常规硅片涨价5%至8%,适配AI/HPC场景的高端专用硅片涨幅达18%至22%,年内两轮提价累计涨幅超15%。 6月中旬, 中信证券 研报指出,今年5月环球晶圆董事长表示正积极与客户沟通下半年调涨售价。 从国内来看,今年6月 立昂微 对客户发出价格调整通知函。对于旗下半导体硅片业务,立昂微旗下金瑞泓表示,鉴于上游原材料成本上涨导致成本提升, 公司决定自7月1日起,对金瑞泓硅片业务价格上调10%至15%。 按照掺杂浓度与电阻率,硅片分成轻掺、重掺两种类型。轻掺硅电阻高、晶体杂质少,主要用来做显卡、内存这类高端芯片,市面上产能足、厂家竞争激烈。而重掺硅导电能力强,专门用来生产功率器件,下游刚好赶上AI服务器电源、新能源车需求大爆发,叠加该类型硅片生产周期长、扩产难度大,货源缺口刚性更强, 其 涨价弹性预计高于轻掺硅片。 今年一季度半导体硅片 出货量同比大增 硅片是半导体产业链中游核心基材,也是芯片制造的“地基”,产品品质与供货稳定性直接决定产业链的竞争力。 硅片以超高纯度单晶硅制成,光刻、刻蚀、离子掺杂、薄膜沉积等全部芯片制造工序都需依托硅片基底开展。根据国际半导体产业协会(SEMI)的统计,硅片在晶圆制造材料中占比达三成,是晶圆制造耗用最大的材料。 SEMI的数据显示,2025年全球半导体硅片出货量为12973百万平方英寸,同比增长5.76%,结束2023年及2024年连续两年出货量下滑的局面。 今年一季度,全球半导体硅片出货量达到3275百万平方英寸,同比增长超过13%,增幅创2022年以来同期最高水平。 12英寸硅片已成全球晶圆 制造绝对主流基材 当前12英寸硅片已占据全球晶圆制造主导地位。一方面,功率器件制造正逐步从6英寸—8英寸产线向12英寸平台迁移;另一方面,90nm及以下先进逻辑、存储芯片,还有高端模拟、传感芯片的生产,均离不开12英寸硅片载体。 日本半导体硅片制造商SUMCO表示,AI服务器对12英寸硅片的需求量是通用型服务器的3.8倍;同等存储容量下,HBM对12英寸硅片的消耗是主流DRAM的3倍。 中信证券测算,2024年至2028年,全球12英寸硅片正片(顶级合格硅片)需求量复合增速将超过11%,2028年有望达到1086万片/月;其中,2028年全球12英寸重掺硅片需求有望达到76万片/月,年化复合增速将超过20%。产能利用率也将保持稳定增长,预计到2028年12英寸硅片产能利用率将超过92%。 国内产能同步提速,截至2025年末,本土12英寸轻掺硅片厂商月产能已突破240万片;未来两年内,在建规划产能全部落地后,国内月产能规模将提升至430万片。 8只绩优潜力股获融资客大幅加仓 国内多家半导体硅片头部企业近期动作频频,一边加速产业布局、扩充产能,一边获得资本市场资金的持续加码。 近期, 沪硅产业 公告拟联合国盛集团向子公司上海新昇增资114.48亿元,用于300mm硅片产能升级。 西安奕材 -U 也加大对硅片产业的投入。该公司于5月28日晚公告,拟以自有资金向珠海奕源出资不超过4000万元、向重庆欣晖出资不超过3000万元,分别参与Pre-A+轮、B+轮融资。其中,珠海奕源主要产品包括半导体合成石英刻蚀环、掩模版石英基板、空白掩模版和碳化硅功率模组载板;重庆欣晖主要产品包括碳化硅部件、硅部件等。 据证券时报·数据宝统计,受益于半导体行业景气上行,年内半导体硅片上下游公司也走出强势行情。结合万得(Wind)概念股以及公开信息,截至6月26日,18只半导体硅片概念股今年以来平均涨幅超过85%,涨幅翻倍的个股多达7只,包括 三孚股份、 华虹宏力 、有研硅、西安奕材-U 等。 三孚股份 今年以来累计涨幅超过295%,公司高纯四氯化硅产品的产能合计为3万吨/年,分为6N级及9N级。早在去年,公司就披露其电子级三氯氢硅产品向国内领先的6英寸—8英寸硅外延片、碳化硅制造商稳定供货,产品通过国内12英寸大硅片龙头生产企业的上线测试。 西安奕材-U 今年以来累计涨幅超过126%,目前公司已成为国内主流存储IDM厂商、全球12英寸硅片厂商中供货量第一或第二大的供应商。 从融资余额变动来看,截至6月25日,上述18只半导体硅片概念股的融资余额合计接近250亿元,较2025年末增加45%以上。 三孚股份、沪硅产业、西安奕材-U 及 有研硅 融资余额增幅均超过100%。 进一步来看,半导体硅片概念股中,6月25日融资余额增幅较去年末超过20%,且机构一致预测2026年、2027年净利润增幅均有望超过15%的概念股仅有8只。 按照机构一致预测2026年净利润增幅排序,位居前列的分别是 宇晶股份 、立昂微、华虹宏力 。 宇晶股份 获机构一致预测2026年净利润增幅有望超过2100%,公司12英寸大硅片多线切割机及磷化铟切割设备研发进展正常推进。 立昂微 获机构一致预测2026年净利润增幅有望超过230%;据此预测,公司2026年有望扭亏为盈。公司是重掺硅片龙头,其硅片业务订单饱满,重掺杂硅外延片产品满产满销,8英寸—12英寸低电阻率硅外延片产品因产能有限导致交期延长。 华虹宏力 获机构一致预测2026年净利润增幅超过175%,公司拥有大规模硅基功率器件产能和广泛的客户基础。 声明:数据宝所有资讯内容不构成投资建议,股市有风险,投资需谨慎。 责编:何予 校对:王锦程 数据宝 数据宝(shujubao2015):证券时报智能原创新媒体。 ]article_adlist--> 新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。 海量资讯、精准解读,尽在新浪财经APP
6月27日,国家能源集团举办首届新一代煤电现代产业链融通发展共链行动大会,集中发布新一代煤电产业链116项供需对接清单,打通上中下游信息壁垒,破解供需错配难题。20家产业链上下游企业现场签署商务合同、合作协议与共建协议,将“纸面资源”转化为“落地项目”。依托此次签约契机,新一代煤电领域5家全国重点实验室共建协议落地签署,以国家级创新平台为载体,集中力量攻坚煤电前沿关键技术。
大会发布了15项具有行业标杆性、技术首创性或国家级示范意义的重大成果,涵盖清洁降碳、高效调节、智能运行、融合发展四大类别;发布新一代煤电现代产业链“场景+平台”典型案例,展示以低碳煤电为核心的降碳技术及新一代煤电全国产化智能控制平台;同期举办技术成果展,集中展示新一代煤电在高效超超临界、掺烧改造、智慧运维等领域的最新突破;发布新一代煤电技术谱系图暨重点技术攻关任务,系统梳理181项相关技术,明确15大领域65项重点攻关任务,为全行业技术研发、项目布局指明清晰路线。
会上还发布了《新一代煤电现代产业链高质量发展倡议书》,倡议围绕新一代煤电作为能源安全稳定“压舱石”、新型 电力 系统“稳定器”、清洁低碳转型“主战场”、 人工智能 应用“示范地”、产业链协同“新标杆”,呼吁产业链上中下游携手深化务实协作,联合攻坚“卡脖子”关键核心技术,落地一批可复制、可推广的标杆示范项目。
国家能源集团电力产业管理部主任陈旭伟表示,本次大会是新一代煤电产业链共链融通发展的全新起点,集团将聚焦大中小企业融通、产学研协同创新目标,落地系列常态化、长效化工作机制,持续深化产业链上下游联动,打通协同创新堵点,推动产业链共建共享、迭代升级。
责任编辑:石秀珍 SF183
奥地利已提议,欧盟应考虑在欧盟境内引入人工智能公司Anthropic,以反制美国阻止外籍人士使用该公司最先进AI模型的举措。
在奥地利政府公开的一封致欧盟技术事务专员汉娜·维尔库宁的信件中,奥地利数字化国务秘书亚历山大·普罗尔写道,确保欧洲不被隔绝于重大创新之外至关重要。
“让我们共同探讨Anthropic在欧盟内部进行战略性布局及参与的可能性。我们将为其提供法律确定性、市场准入、资本支持,以及一套契合该公司的价值观体系。”普罗尔在信中写道。
他并未说明将如何落实这一举措,并承认外界可能会对这一构想的可行性抱有怀疑态度。
“真正的问题不在于这是否容易实现,”普罗尔写道,“问题在于,我们欧洲人是否准备好成为自身技术未来的缔造者,还是仅仅满足于做其他地方所作出决策的执行者。”
本月早些时候,欧盟委员会提出了一系列旨在提振本土云计算、人工智能和半导体产业、减少对美国大型科技公司依赖的法案,此举无视了美国政府针对该集团打压其科技行业的批评。
澳大利亚人工智能基础设施公司Firmus Technologies表示,已与英伟达公司签署战略合作伙伴协议,旨在帮助新兴人工智能企业以更具成本效益的方式获取计算能力。
Firmus表示,根据该协议,该公司将采购英伟达的基础设施,并向“AI Native”等客户销售基于英伟达技术的云服务;作为回报,这家在美国上市的芯片巨头将获得产品收入以及部分云服务收入。
根据协议,从2027年第一季度至2028年初,将向位于印尼巴淡岛的设施交付17万个图形处理单元(GPU)。
Firmus表示,根据客户的承诺,预计在协议前六年内将获得高达300亿美元的收入。
这家由澳大利亚创立的公司表示,该协议将使规模较小及正在发展中的AI企业更容易获得该技术的基础设施。
“我们一直在努力探索如何弥合大型企业与新兴企业之间的成本优势差距——大型企业之所以能享受这些优势,是因为它们拥有极佳的信用评级,”Firmus联合首席执行官蒂姆·罗森菲尔德(Tim Rosenfield)对路透表示。“这实际上是一种非常实质性的方式,可以稍微平衡一下竞争环境,让新兴企业有机会与大型企业竞争。”
据Firmus透露,英伟达曾参与该公司此前几轮融资,因此已成为这家澳大利亚公司的投资者。
Firmus今年4月表示,过去六个月已筹集13.5亿美元,使其投后估值达到55亿美元。据知情人士透露,该公司已委任投资银行筹备潜在的首次公开募股(IPO)。
股票交易异常波动
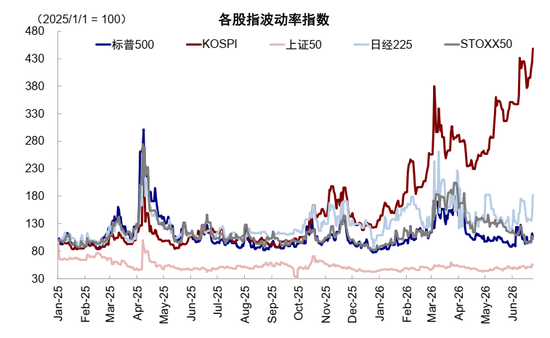
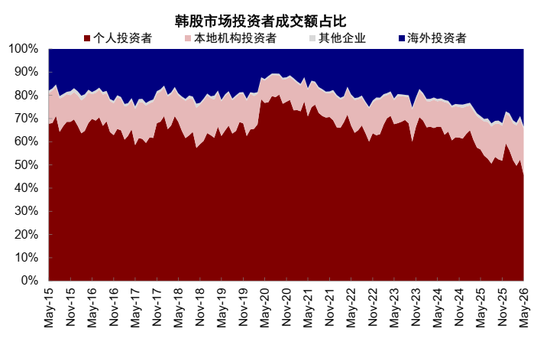
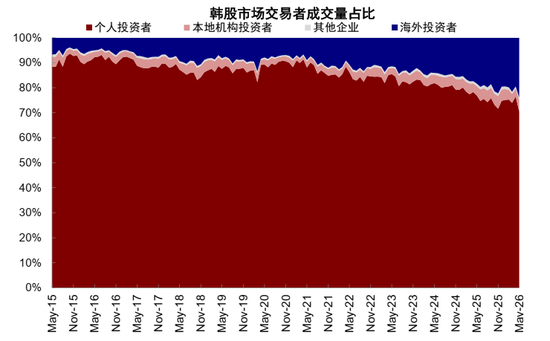
炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会!
今年以来,在存储周期的催化下,韩国KOSPI指数强势上涨87%,领涨全球。然而,随着韩股续创新高,波动也在不断放大,近期再度上演“过山车”行情,周二对存储芯片扩产计划担忧以及韩国讨论对未实现收益征税[1]的利空消息下,KOSPI指数暴跌10%,随后两天内就重返9000点,但周五又再度大跌熔断。 如此剧烈的波动,也印证了我们之前提示的,在当前高度拥挤和杠杆驱化的行情下,对尾部风险会有较大反应 (《如何应对高拥挤资产?》)。
韩国市场作为本轮AI行情的“风向标”,其一举一动都牵动着投资者的神经;又因为韩国股市表现实在是太极致,散户占比高,杠杆也低不了,因为也成为市场担心可能刺破AI泡沫的最“薄弱的环节”。 那么,韩股杠杆到底有多高?风险有多大,会否会改变市场趋势?又该如何监测?我们将在本文中具体分析。 我们构建了基于杠杆水平、交易结构、情绪指标及流动性的四大维度指标,以监测风险程度。
综合来看,韩股当前场内杠杆倍数在2x~5x左右,绝对杠杆已至历史高位,但相对市值比例横纵向对比都算不上极致,市场情绪和流动性指标略显紧张但不显著。 往前看,高杠杆会本身放大波动,甚至带来流动性压力, 如下跌16~36%会触发保证金追缴,近期强平压力抬升, 但中长期趋势更多取决于基本面。
一、 韩股为何容易出现杠杆问题?散户主导且为近期主要买盘、机制宽松、头部高度集中
在韩国股市涨幅大幅领先全球的同时,其波动率也明显高于全球主要市场, 这与韩国股市自身的一些特点与市场机制不无关系。具体来看,
图表1:韩股波动率今年明显高于其它主要市场
资料来源:Bloomberg, 中金公司 研究部
► 散户主导:韩股市场散户主导,天然放大市场波动。 截至5月,韩股成交额中个人投资者占比达46%,而这一比例在去年12月更是高达60%,高于5月海外投资者(34%)和本地机构投资者(20%)占比。若看成交量占比,截至5月韩股个人投资者占比高达71%,同样远高于海外投资者(24%)和本地机构(5%)。横向对比来看,截至2025年,美股成交占比中散户仅占20%,足以说明韩股的散户主导。
此外,散户也是近期韩股的主要买盘。 根据韩交所公布的交易数据,年初至今,外资净流出韩股127万亿韩元,而个人投资者和本地机构分别净买入76万亿韩元和42万亿韩元。尤其是5月以来,主动外资加速流出,本地机构中养老金和险资也分别净卖出4.6万亿韩元和3.7万亿韩元,但散户却逆势继续净买入62万亿韩元,成为市场上涨主要的买盘。EPFR数据也表明,年初至今主动外资流出韩股,而被动外资和韩国本土资金流入。
图表2:截至5月,韩国个人投资者在成交额占比达46%
资料来源:Haver,中金公司研究部
图表3:截至5月,韩国个人投资者在成交量占比达71%
图表4:5月以来,外资流出韩股加速,但散户加速买入
资料来源:KRX,中金公司研究部;数据截至6月25日
图表5:EPFR数据也显示近期主动外资流出韩股,本土资金加速流入
资料来源:EPFR,中金公司研究部
► 机制宽松:韩股券商融资保证金比例较低,且有丰富和活跃的衍生品市场。 韩国券商信用融资保证金率不少于40%[2],低于中国沪深北交易所2026年1月上调后的100%[3]和美国“T条例(Regulation T)”规定的50%[4],这意味韩股场内券商融资的理论最高杠杆倍数可达2.5x,高于国内的1x和美国的2x。不仅如此, 韩股还有丰富的杠杆产品, 例如5月底韩交所上市针对个股的杠杆ETF,衍生品也涵盖KOSPI 200 期货与期权、KOSDAQ 150 期货与期权以及场外的CFD、TRS等工具,其中,KOSPI 200期权为全球交易最活跃的期权合约之一[5]。
► 头部高度集中:市值和杠杆高度集中在头部龙头个股,也容易因个股加大整体的波动。 三星和海力士作为存储龙头和韩股市值最大的两家公司,合计占KOSPI总市值的近六成。自5月底韩交所上市针对三星和海力士的两倍杠杆ETF后,规模迅速扩张至17万亿韩元,若再加上香港上市的两倍做多三星和海力士ETF 31万亿韩元的规模,占三星和海力士合计市值的1.2%。杠杆ETF内部的多空比例极其悬殊,两倍做多的规模是两倍做空的206倍,可见杠杆的集中和拥挤。
图表6:两倍做多三星和海力士ETF规模已有48.7万亿韩元,占三星和海力士市值的1.2%
资料来源:Bloomberg,中金公司研究部
二、 当前杠杆有多高?场内杠杆2x~5x,绝对杠杆规模历史高位,相对水平并不算高
韩国投资者有丰富的场内和场外加杠杆方式。场内投资者主要可通过券商融资、杠杆ETF、场内期货期权等加杠杆,场外方式包括CFD(差价合约)、证券担保贷款、场外期权/TRS等多种方式。 我们在此节将梳理不同加杠杆方式的机制,以及对应杠杆的倍数和规模。
► 券商融资:向券商融资买股,韩国监管规定保证金比例至少为40%,意味杠杆倍数最高2.5x。 不同券商的规定有所差异,且会随市场环境动态调整,以三星和海力士为例,目前可查询的多家券商显示[6]其保证金比例约45~50%,对应最高初始杠杆约2.0~2.2x。
当前韩股券商融资余额已达38万亿韩元的历史新高,同比增长125%,但占自由流通市值比例并不高。 若对比韩股自由流通市值,由于市值增速更快,融资余额占自由流通市值比例反而从2021年高点1.8%回落至当前0.9%。若对比成交额,融资余额占韩股30日移动平均成交额的比例,同样从2025年9月高点的140%回落至当前的60%。
图表7:韩股融资余额已达38万亿韩元的历史高点
资料来源:Kofia,中金公司研究部
图表8:韩股融资余额占自由流通市值比例从2021年高点1.8%回落至当前0.9%
资料来源:Kofia,Bloomberg,中金公司研究部
► 杠杆ETF:韩国本土ETF最多2倍杠杆,海外有3倍杠杆ETF。 韩国交易所上市挂钩Kosdaq150指数、半导体行业等多只杠杆ETF,杠杆倍数最多两倍。个股ETF方面,韩交所5月27日上线了针对三星和海力士的两倍做多/做空ETF,香港也有对于三星和海力士的两倍杠杆ETF。此外,美国存在3倍做多MSCI韩国ETF(KORU)。
当前全球韩股杠杆ETF总规模达469亿美元,占韩股自由流通市值的1.5%,其中海外杠杆ETF约六成。 韩国本土单一股票杠杆ETF推出后,资金和交易高度集中于三星电子、SK海力士等半导体权重股。 在韩国本土的两倍做多三星和海力士杠杆ETF交易结构中,外资占比最高(44%),其 次是散户(32%)和本地机构(25%)。 但从买卖盘来看,散户是主要买入方。
图表9:全球韩股杠杆ETF规模约469亿美元,占韩股自由流通市值1.5%
图表10:韩国个股杠杆ETF成交额中外资占43%,散户和本地机构分别占32%和25%
资料来源:KRX,中金公司研究部
图表11:韩国个股杠杆ETF中散户是主要买入方
► 场内期货和期权:杠杆可达5倍以上,主要参与者是机构。 韩交所有系列针对股指和个股的期货和期权,如KOSPI200期货/期权、mini KOSPI200期货/期权等。这些产品的杠杆倍数更高,例如KOSPI200期货的客户保证金(customer margin rate)为19.5%[7],对应杠杆5.12x。
韩国期货市场规模大、活跃度高,股指期货名义交易额与韩股交易额相当,名义未平仓期货规模近韩股自由流通市值的3%。1)交易额: 韩国股指期货的名义交易额于2026年3月达1176万亿韩元的高点,创2012年以来的新高,随后回落至5月的1064万亿韩元。若对比韩股交易额(KOSPI指数与KOSDAQ指数加总),股指期货交易额占韩股交易额的比例于2025年9月达到165%的高点后下行至当前的90%。 2)未平仓规模: 仅计算KOSPI200期货,当前名义未平仓规模就有50万亿韩元,占韩股自由流通市值的1.1%。若考虑股指期货和个股期货名义未平仓总规模,将近126万亿韩元,占韩股自由流通市值2.9%。
图表12:截至5月,韩国股指期货交易额为1064万亿韩元,相当于韩股交易额的90%
资料来源:Wind,中金公司研究部
图表13:年初至今KOSPI200期货交易额中外资占70%
资料来源:KRX,中金公司研究部;数据截至6月26日
图表14:年初至今KOSPI200期货的主要买盘是韩国机构,而散户和外资净卖出
年初至今,KOSPI200股指期货中,外资成交占比最高,本地机构是主要净买入方。 2026年以来,外资在KOSPI200期货交易额中占70%,远高于个人投资者(17%)和本地机构(12%);外资净卖出17万亿韩元的KOSPI200股指期货,散户同样为卖盘,净卖出1.6万亿韩元,而韩国本地机构净买入19.6万亿韩元,为主要买盘。
► 场外杠杆:1)CFD(Contract for difference,差价合约), 投资者与韩国券商签订场外协议,不对实物资产而是对差价进行结算,券商常通过外资行进行背靠背(back-to-back)交易和对冲。 在近年韩国监管收紧后,杠杆倍数从早期最高10x降至2.5x,主要参与者为高净值散户和机构。当前规模约3.6万亿韩元,占韩股自由流通市值的0.08%。2)证券担保贷款, 以账户持有的股票等资产再抵押给券商借现金,可放大杠杆倍数;当前规模26万亿韩元,占韩股自由流通市值0.6%。 3)ELS(Equity-linked securities,股票联接证券), 投资者认购产品收益挂钩某一篮子股票或指数的产品,内嵌期权杠杆;当前规模为12万亿韩元,占韩股自由流通市值0.26%。 4) 此外,投资者还可通过信用贷、消费贷等获得贷款再向券商融资买入,以及场外期权等方式加杠杆。对于机构而言,还可通过场外TRS(Total return swap,总收益互换)等方式加杠杆。
图表15:韩国CFD规模约3.6万亿韩元,占韩股自由流通市值的0.08%
图表16:韩国证券担保贷款规模约26万亿韩元,占韩股自由流通市值的0.6%
综合以上各个维度,当前韩股杠杆规模绝对水平已至历史高位,但相对市值比例横纵向对比并不算高。 以上可得口径加总的韩国股市广义杠杆产品规模约271万亿韩元,相当于韩股自由流通市值比例6.2%。从绝对水平看,融资余额、证券担保贷款、CFD等规模都处于历史高位;但从相对水平来看,狭义口径的融资余额占自由流通市值比例仅0.9%,无论是纵向对比韩股自己历史上的高点(1.8%),还是横向对比当前美国(2.0%)和中国(5.3%)[8],都不算高。即便是按照广义杠杆产品规模占自由流通市值比例的6.2%,也低于2015年中国9.6%的高点。
图表17:当前韩股广义杠杆产品规模271万亿韩元,占韩股自由流通市值6.2%
资料来源:KRX,Kofia,Bloomberg,EPFR,中金公司研究部
不过,整体的杠杆数据无法做到完全, 除以上公开的信息外,还有叠加杠杆的情形,例如上文提到的证券担保贷款和通过信用贷等方式获取本金再向券商融资等,可能会放大杠杆倍数,同时场外配资和杠杆都无法有公开透明的数据统计。 因此面对突然扰动,庞大的杠杆资金依然可能引发“踩踏”,加剧市场短期波动和抽走流动性。
三、杠杆风险如何传导?下跌16~36%会触发保证金追缴;杠杆ETF再平衡和期权负Gamma放大波动
在市场多头情绪亢奋和高拥挤的背景下,杠杆不仅是收益的放大器,更是尾部风险的加速器。一旦外部利空扰动出现,杠杆将通过保证金追缴、杠杆ETF再平衡以及期权负Gamma效应等机制形成非线性的自我强化反馈循环,导致市场的急剧下跌。
► 首先,保证金追缴(margin call)容易引发流动性挤兑。 韩国规定保证金比例不低于40%、场内融资的担保比例不低于140%,具体券商可针对不同个股差异化设定,例如若波动率较高,可调整为保证金比例60%、担保比例160%[9]。 按此推算,理论上大约下跌16~36%会触发保证金追缴。 一旦触及,券商要求投资者追加保证金,若投资者现金不足则可能卖掉流动性好的资产以补缴保证金,引发全市场流动性挤兑;而若未能及时补缴,则会引发强制平仓,进一步推动股价下行。
► 其次,杠杆ETF再平衡规则(rebalancing)加剧追涨杀跌。 为维持每日固定的杠杆倍数,杠杆ETF需要在每日尾盘进行顺市场方向的“再平衡”操作,在市场上涨时要买入更多以维持目标敞口,下跌时则要卖出,因此天然会放大波动。对于目标倍数为β倍的杠杆,名义再平衡敞口为β(β-1)× ETF期初规模×标的涨跌幅。
► 再次,在期权市场,做市商负Gamma对冲也会放大市场顺周期波动。 期权交易中,Delta衡量期权价格对标的价格变化的敏感度,Gamma衡量Delta随标的价格变化敏感度。由于做市商往往卖出期权给客户,有负Gamma风险,为了维持风险中性会频繁进行Delta对冲。当标的下跌时,做市商需要卖出以恢复Delta中性,反之上涨时则需要买入更多,也会放大市场的顺周期波动。
四、如何监测杠杆风险?杠杆水平、交易结构、情绪指标、流动性四大维度;当前未至历史极端
为了更好的监测杠杆风险, 我们构建了杠杆水平、交易结构、情绪指标、流动性四大维度体系来监测韩股杠杆风险程度。 结果显示,韩股杠杆压力和市场波动的确增加,但尚未至历史极端。
图表18:基于杠杆水平、交易结构、情绪指标和流动性的四大维度的韩股风险监测指标体系
资料来源:KRX,Kofia,Bloomberg,EPFR,Wind,Haver,中金公司研究部
► 杠杆水平:绝对水平处于高位,强平压力上升,但未至历史极端。1)融资余额:绝对水平处于高位,但相对市值和成交额下降。 38万亿韩元的规模已位于历史99.9%分位数,但占自由流通市值比例反而下降至0.9%,仍处于49.5%分位数,占30天移动平均成交额比例也下降至60%,位于1.7%分位数。; 2)杠杆ETF规模及占市值比例: 由于近一月韩国个股ETF上线后规模快速增加,当前都位于历史99.7%分位数的高位; 3)强制平仓规模及占交易欠款的比例: 6月市场波动以来,强制平仓的规模明显抬升,当前424亿韩元的强制平仓金额位于历史96.9%分位数;强制平仓规模占未缴纳保证金的比例7.5%,同样处于86.5%分位数的高位,表明近期强制平仓压力增加。
图表19:当前韩股强制平仓金额为424亿韩元,位于97%分位数
► 交易结构:头部集中效应强化,但散户成交占比有所回落。1)头部个股占市值比例: 三星和海力士占韩股市值比例达59%,位于99.9%分位数的历史高位,头部集中愈发明显; 2)散户和外资成交占比: 散户成交占比下降至45.6%,位于历史0.4%分位数;外资成交占比抬升至33.5%,位于历史99.5%分位数; 3)外资持仓占比: 尽管外资净卖出韩股,但持有的龙头科技股市值上涨较多,持仓占比反而抬升。截至5月,韩股外资持仓占比抬升至37.7%,为历史98.7%分位数。
图表20:截至5月,韩股外资持仓占比抬升至37.7%,为历史98.7%分位数
► 情绪指标:波动率加大,看空/看多期权比抬升。1)KOSPI指数隐含波动率: 反映指数波动率,当前抬升至92.7,位于99.9%分位数的高位; 2)RSI相对强弱指数: 衡量短期的涨跌动能,当前回落至59.4,处于68.6%分位数,尚未至超买区间; 3)KOSPI200看空/看多期权比: 近期抬升至1.49,处于99.7%分位数的高位,反映期权市场情绪边际降温。
图表21:当前KOSPI指数隐含波动率抬升至92.7的历史高位
图表22:当前韩股RSI回落至59,尚未达到超买区间
图表23:当前KOSPI200看空/看多期权比为1.5%,情绪有所降温
► 流动性指标:银行间流动性小幅收紧,回购市场和商票市场边际宽松。1)10年期韩国国债利率: 受益于油价的回落,10年期韩国国债利率从6月初4.35%的高点回落至4.1%; 2)回购市场(KOFR-OIS利差): KOFR是韩国隔夜融资回购利率, KOFR-OIS利差衡量回购市场资金紧张程度,数值越高代表资金越紧张,该指标近期回落至-23bp,表明回购市场边际放松; 3)银行间(KORIBOR-OIS利差): KORIBOR是韩国银行间无担保韩元拆放报价利率,KORIBOR-OIS利差衡量银行间资金紧张程度,数值越高代表资金越紧张,该指标近期走阔至23bp,体现银行间流动性有所收紧; 4)商业票据(CP-OIS利差): 反映非银机构/企业短期融资压力,6月以来有所收窄,表明商票市场边际放松; 5)韩股换手率:以KOSPI指数日度成交额占自由流通市值比例衡量市场微观流动性, 换手率从年初的0.65%抬升至1.17%,位于2006年以来87.3%分位数,仍明显低于2021年(3.5%)的高点。
图表24:韩国回购市场KOFR-OIS利差近期回落
图表25:韩股日换手率从年初的0.65%抬升至1.17%,位于2006年以来87.3%分位数
图表26:韩国KORIBOR-OIS利差近期走阔,反映银行间流动性有所收紧
图表27:韩国CP-OIS商票利差近期边际收窄
五、高杠杆是否会终结趋势?放大尾部风险和流动性敞口,但中期核心仍是基本面
基于上文的分析,当前韩股杠杆资金规模已处历史高位,相对市值的横纵向对比以及情绪和流动性指标都并不算极端,但结构上高度集中在头部个股,推动市场更加拥挤。一旦有利空,便很有可能数倍放大市场的下跌,带来流动性冲击, 例如理论上下跌16~36%会触发保证金追缴,近期强平压力抬升。
我们在《如何应对高拥挤资产?》中指出,高杠杆是拥挤度的一种表现形式,韩股的拥挤度已经很高。但一个反直觉的结论是: 高拥挤不改变回报特征,但会放大对尾部风险的反应,近期韩股就是典型例证。 因此短期内,面对因杠杆可能带来的高波动和不确定性,可以通过降低仓位或“缩圈”来应对。
但中期看, 单纯拥挤不是看空的理由,可以意味趋势加强,也可意味风险加大,“好拥挤”和“坏拥挤”的区别在于是否有基本面和流动性支撑。 年初至今,韩股的上涨几乎完全由强劲的盈利驱动,EPS增长在主要市场中领先,估值反而收缩。单纯的高杠杆本身并不会终结趋势,除非盈利增速放缓或是产业趋势证伪,行情才会终结。若基本面得以延续,那么短期或许在高杠杆的作用下跌至熔断,但也不失为好的介入时机。 对于韩股这种典型的高胜率低赔率资产, 理论上最好在调整时择机介入,否则要想放大收益只能通过加杠杆来实现,但这显然不适用于所有的投资者,如近期杠杆产品的巨震。
图表28:当前韩股处于高胜率、低赔率
资料来源:Bloomberg,Wind,FactSet,中金公司研究部
往前看,需要关注:1)分子端 业绩能否持续兑现,重点关注存储价格、Token价格,AI龙头经营性现金流是否能覆盖资本支出、行业渗透率等。 2)分母端 是否进一步会受到美联储加息预期的扰动,以及韩国央行若开始加息,或给利率敏感的科技带来更大压力,当前市场预期韩央行未来一年或加息97bp。 3)韩国监管后续是否会加大监管力度, 如管控杠杆ETF或对未实现的资本利得征税等。
本文摘自:2026年6月29日已经发布的《韩股杠杆风险有多大?》
刘刚,CFA 分析员 SAC 执证编号:S0080512030003; SFC CE Ref:AVH867
项心力 分析员 SAC 执证编号:S0080526050001; SFC CE Ref:BXU271
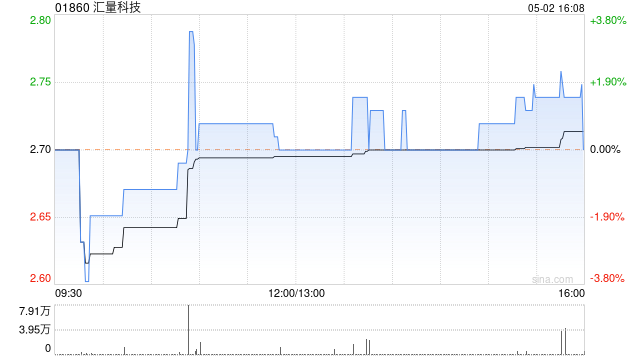
汇量科技
(01860)发布公告,于2026年6月2日,该公司将可转换债券本金额3000万美元及累计未偿还利息391.75万美元的债券按照每股换股股份5.54港元转换为4746万股换股股份
于2026年6月26日,该公司根据于2026年6月12日修订的受限制股份单位计划,向计划受托人发行6296.62万股新股。
现货黄金 在上周五(6月26日)勉强反弹1.35%,收于4081.02美元/盎司,但这微不足道的涨幅,无法掩盖一个残酷的事实—— 金价 已连续第四周下跌。自1月29日创下5596美元的历史峰值以来,金价已累计暴跌约29%。曾经被无数人追捧的避险之王,如今正经历着2023年以来最长的周线连跌纪录。与此同时,霍尔木兹海峡上空战云密布,美军与伊朗在周末再度交火。当避险资产不再避险,当炮火声中金价踟蹰不前,这轮黄金崩跌的背后,究竟隐藏着怎样的市场逻辑?本文将从美元霸权、美联储 转向、地缘政治变局三个维度,深度剖析黄金四连跌的真相与未来走向。 周一(6月29日)亚市早盘, 现货黄金 窄幅震荡,目前交投于4060美元/盎司附近。
一、美元霸权之锤:金价下跌的第一推手
黄金以美元计价,美元的强弱直接决定了黄金的定价基准。过去一周, 美元指数 触及13个月新高101.8上方,周线录得连续第二周上涨。强势美元如同一把重锤,将黄金价格 持续向下压制。
美元这轮走强的核心驱动力,来自市场对美联储政策转向的激进定价。美联储新任主席上任后的首次政策声明,被市场普遍解读为“鹰派”信号。市场迅速将加息预期提前至最早9月,美元随之开启连涨模式。有分析师指出,这不仅是由于新主席的上任和一些新数据,更因为自1月以来美元市场一直处于牛市,当前的小幅回调并不令人意外。
美元的强势还体现在一个关键变化上——黄金与地缘政治风险的“脱钩”。过去,当中东局势升级时,避险资金会涌入黄金推高价格。但如今,霍尔木兹海峡的每一次冲突消息传出,市场的第一反应竟是抛售黄金换取美元。有分析人士直言,黄金价格的叙事已经发生变化,此前美伊冲突升级时黄金上涨、石油下跌,两者呈现明显负相关,但如今看来这两类资产的价格走势可能趋于一致,双双下跌。美元作为终极避险资产的地位,在这一轮黄金抛售中显露无遗。
二、美联储的“鹰爪”:从降息到加息的惊天逆转
如果说美元走强是压垮黄金的最后一根稻草,那么美联储政策预期的180度大转弯,则是推倒多米诺骨牌的第一张牌。
就在几个月前,市场还在热烈讨论美联储何时降息。然而,美伊战争引发的通胀冲击波彻底改变了这一切。最新数据显示,美国5月个人消费支出价格指数同比飙升4.1%,核心PCE升至3.4%,均为近年高位。通胀不仅没有降温,反而在加速攀升。
美联储的反应迅速而坚决。在最新一次议息会议上,19位政策制定者中有9位预计今年年底前至少加息一次,而3月份时没有任何官员作出类似预测。市场迅速跟进定价——9月加息概率一度攀升至70%,即便在通胀数据公布后略有回落,仍维持在59%左右。
这对黄金意味着什么?黄金是一种不生息的资产。当债券收益率上升、实际利率走高时,持有黄金的机会成本急剧攀升。有机构警告,油价飙升推高通胀预期,迫使市场为更紧缩的货币政策定价,抬升了黄金的机会成本。更有分析师直言,美联储转鹰的快速重新定价为美元创造了强劲的看涨动能,最终导致金价这一波显著下行,并认为这轮回调长期可能进一步延伸至3400美元。另有机构预计黄金到2026年底可能跌至3500美元。机构投资者正在用实际行动投票——黄金ETF单周大幅流出超15吨,多家银行已暂停相关贵金属交易业务。
三、霍尔木兹的幽灵:地缘政治为何救不了黄金
黄金的传统叙事是“避险资产”——乱世买黄金。然而,过去一周霍尔木兹海峡的戏剧性演变,却恰恰揭示了这一叙事的脆弱性。
6月中旬,美国和伊朗宣布达成阶段性协议并重新开放霍尔木兹海峡。受此消息影响, 原油 价格暴跌,市场对中东大规模冲突升级的担忧显著降低。黄金的避险溢价随之蒸发,价格加速下行。本周初金价开盘于4145美元附近,随后受美联储鹰派信号持续影响,金价失守四千整数关口,刷新七个月新低至3959美元。
然而,停火协议的脆弱性很快暴露。周四一艘货轮在霍尔木兹海峡遭袭,国际护航行动被迫暂停。周六凌晨,一艘悬挂巴拿马国旗的油轮再度遭伊朗无人机袭击,美军随即对伊朗发动新一轮打击。美方高层在社交媒体上发出严厉警告,称可能不再保持克制,若事态升级将采取终极手段。美伊双方均指责对方违反了两周前签署的临时和平协议。
然而,面对如此紧张的地缘局势,黄金的反应却出奇冷淡。周五金价仅录得1.3%的反弹,全周仍下跌1.79%。为什么?因为市场已经形成了一个新的共识:地缘政治冲突推高油价→油价推高通胀→通胀迫使美联储加息→加息推高美元和债券收益率→黄金承压下跌。在这个传导链条中,地缘冲突不仅没能拯救黄金,反而成了加速其下跌的催化剂。
四、上周五的反弹:技术修复还是趋势反转?
在连续四周的阴跌之后,上周五的反弹给了多头一丝喘息的机会。 现货黄金 涨1.35%至4081.02美元,8月期金结算价上涨1.2%至4096.30美元。
这轮反弹的直接触发因素,是通胀数据公布后美元从近期高位回落。通胀数据没有市场预期的那么糟糕,叠加油价周五下跌约4%,令市场对美联储加息的预期略微降温,9月加息概率从64%降至59%。最新消费者信心指数虽有回升,但市场对通胀的担忧仍然存在。
实物市场也出现了一些积极信号。由于价格回调提振了买盘,黄金在印度的交易价格出现一个半月以来的首次溢价。然而,作为最大消费国的亚洲大国,需求依然疲软。
但这是否意味着趋势反转?华尔街的主流观点持否定态度。在多项调查中,仅少数分析师预计金价未来一周上涨,多数看跌或认为将维持盘整。有机构预计,金价下跌趋势将在未来几周内持续。不过,也有独立分析师持不同看法,认为市场过去几个月对美联储鹰派立场反应过度,导致黄金遭到过度抛售,并未进入长期熊市,而是仍处于长期牛市之中。
五、超级周来袭:非农数据定生死
接下来的这一周,将是决定黄金短期命运的关键时刻。
周三,美联储主席沃什、欧洲央行行长拉加德、英国央行行长贝利、加拿大央行行长麦克勒姆将在欧洲央行论坛发表讲话,投资者需要予以关注。
美国6月非农就业报告将于周四提前发布(周五为美国独立日假期)。市场预期新增就业人数与上月读数不会有实质性差异。这份报告的意义非同寻常。如果就业数据超预期,将进一步巩固市场对美联储加息的押注;如果数据疲软,则可能促使投资者推后对任何加息时点的预期。与此同时,美伊双方已同意停止相互攻击,并将于周二在多哈会面,试图巩固刚刚生效11天就已出现裂痕的停火协议。伊朗方面仍在强化对霍尔木兹海峡的管控,要求所有过境船只必须与革命卫队协调,这给航运业带来了通行时间成本和保险溢价的不确定性,投资者需要密切关注局势的发展和市场预期的变化。
有大型投行已将2026年底的金价目标从高位大幅下调。但在一片看空声中,也有机构坚守多头立场,认为美联储今年不会在利率上有任何动作。另有国内券商认为,若下半年地缘局势缓和、油价与通胀下行,市场对美联储货币政策边际宽松预期的升温,有望驱动金价重回涨势。
黄金的周线四连跌,是一场多重利空的完美风暴——美元走强、美联储加息预期升温、地缘政治溢价蒸发、ETF持续流出。自1月高点以来29%的跌幅,让无数追高的投资者深套其中。
然而,历史的钟摆从来不会只向一个方向摆动。有市场资深人士提供了一个冷静的历史视角:上世纪七十年代的那轮长期牛市中,金价从十年中期峰值到1976年低点,跌幅约达45%,随后便飙升至1980年的纪录水平。2008年大衰退初期,黄金也曾暴跌30%。这些历史片段揭示了一个规律:在长期黄金牛市中,剧烈的修正往往是旅程的一部分。
推动金价创新高的结构性因素——央行购金、地缘政治风险、高企的全球债务水平、去美元化趋势——并未消失。去年全球央行净购金逾860吨,黄金已超越美债成为全球首要储备资产。
短期来看,黄金仍面临重重压力。非农数据、美伊谈判、美联储官员讲话,每一个变量都可能引发市场的新一轮波动。但正如一些策略师所言,当各国产出更多石油、收入重新流动时,这些资金未必会全部流入美债,而是可能回到黄金市场。四千美元关口的反复争夺,或许只是这轮漫长牛市中的一次剧烈喘息。而对于那些看得更远的投资者来说,眼前的“黄金坑”,可能恰恰是长期布局的难得窗口。
( 现货黄金 日线图,来源:易汇通) 北京时间07:25, 现货黄金 现报4057.34美元/盎司。
下载新浪财经APP,了解全球实时汇率
登录新浪财经APP 搜索【信披】查看更多考评等级
【重磅】 全球“芯片牛市”持续!别再错过,立即开户跟进>>
美媒:美伊同意停止互袭 30日在多哈继续谈判
据美国阿克西奥斯新闻网站28日报道,一名美国高级官员说,美国和伊朗已同意停止互相袭击,双方将于30日在卡塔尔首都多哈继续谈判,聚焦霍尔木兹海峡问题。
报道说,因局势再度升级,原定于30日在瑞士举行的谈判改在多哈举行,谈判重点也从伊朗核计划转为霍尔木兹海峡问题。
伊朗外长:管理和恢复霍尔木兹海峡交通仅由伊朗负责
正在伊拉克访问的伊朗外交部长阿拉格齐28日表示,管理和全面恢复霍尔木兹海峡的交通是伊朗的责任,任何其他国家或机构均不承担此责任。
阿拉格齐当天在与伊拉克外交部长侯赛因举行的联合新闻发布会上表示,任何干涉霍尔木兹海峡管理的做法都违反了伊朗和美国的谅解备忘录。
普京最新发声:俄罗斯正处于命运攸关之际
据央视新闻,当地时间28日,俄罗斯总统普京在统一俄罗斯党大会上表示,目前俄罗斯正处于命运攸关之际,西方不可能在战场上战胜俄罗斯,因此企图动摇俄国内政局,但这依然无法得逞。俄罗斯将坚定捍卫自己的根本利益。
普京表示,俄罗斯根据实际形势调整了某些发展目标,但全部战略计划将完全实现。国家及其公民的安全以及俄罗斯边境的不可侵犯性将得到保障。
委内瑞拉强震遇难人数升至1450人
当地时间28日,委内瑞拉全国代表大会主席豪尔赫·罗德里格斯宣布,委内瑞拉24日发生的强震造成的死亡人数上升至1450人,受伤人数上升至3150人。
豪尔赫·罗德里格斯表示,地震共造成12721人受灾,774栋建筑物受损或完全倒塌,其中189栋完全倒塌,585栋受损或部分倒塌。
韩国国足世界杯遭淘汰 李在明批评足协失职
韩国国足在2026年美加墨世界杯小组赛阶段遭淘汰,无缘32强。韩国总统李在明28日通过社交媒体批评韩国足协失职,承诺整改体育管理体系。朝野主要政党呼吁国会对足协运营情况展开调查。
韩国队遭淘汰后,李在明28日通过社交媒体发声,对韩国队表现令民众失望而感到遗憾,同时批评足协任命洪明甫为主教练的决定“荒唐”。按他的说法,由于人事决策失误,韩国队未能晋级。“当你更看重个人关系而不是能力,让无能的人执教,结果很容易预见。”
电子行业利润大增103.9%!国家统计局最新发布
6月27日,国家统计局发布数据显示,1—5月份规模以上工业企业利润继续保持较快增长态势。其中,电子行业利润增长103.9%,对全部规模以上工业企业利润增长的贡献率达43.1%,是规模以上工业企业利润较快增长的重要支撑。
算力出海提速,有企业高端光模块出口暴增100倍
据央视财经,今年前5个月,我国机电产品出口额7.58万亿元,占我国出口总值的比重达到63.6%。自2025年3月起,连续15个月刷新同期月度最高值。
记者在浙江嘉兴的一家工厂看到,这里有近1000台织布机正在织布,它是人工智能服务器中的电子布。电子布,是电子信息产业当中的关键材料。随着算力需求爆发,电子布需求也随之增加。企业车间里,产线24小时满产运行。
我国“人造太阳”重要突破!全球最大核聚变堆超导磁体通过验收
据央视新闻报道,6月27日中国科学院合肥物质科学研究院等离子体物理研究所“人造太阳”项目取得最新进展,我国两款自主研制的核聚变堆超导磁体分别完成技术验收和满工况参数测试,标志着我国在聚变堆超导磁体研发领域取得重要突破。
1927只个股创近一年新低
截至最新收盘日,A股共有1927只个股创下近一年股价新低,相当于每3只个股中就有1只跌入年度谷底,其中更有133只个股刷新了上市以来的历史低点。
在AI科技主线持续吸金的背景下,市场呈现极致K型分化:存储、半导体设备等硬科技赛道不断创新高,而医药生物、机械设备、计算机、汽车、基础化工等行业成为创新低个股的集中地,消费、地产、金融等传统白马龙头股持续阴跌。
17家A股公司,集体提示风险!
6月28日晚间,17家A股公司发布股票交易异常波动或股票交易风险提示公告。公司回应多个热点事项,包括算力、高速覆铜板、光模块配套PCB(印制电路板)、英伟达供货、数据中心液冷检测设备、六氟化钨、电子布等,并提示投资者,短期市场热点受多种复杂因素影响,务必保持理性投资,注意风险。
欧洲极端高温,中国空调“一机难求”
2026年6月下旬,高温天气持续席卷欧洲,法国、英国等多国遭遇6月同期破纪录高温。据估算,25日气温超过35摄氏度的欧洲地区人口超过了1个亿。而南极半岛6月初已出现高于正常水平20多摄氏度的气温,美国也出现极端高温致人死亡事件。专家指出,欧洲夏天的极端高温正从“例外”转向“常态”,全球异常热浪的背后是气候变暖的“放大器”效应。
美团股东会,王兴坦然“回应一切”
6月26日美团年度股东大会召开,此前公司因外卖、即时零售赛道千亿级补贴大战,2025年业绩由盈转亏,股价大幅下跌,本次会议备受市场关注。
会上王兴回应股价低迷并表示无减持计划,复盘出海滞后、美团优选两大五年战略失误,提出后续业务投入将严守财务纪律;CFO陈少晖称公司价值被严重低估,计划重启股票回购,还披露美团对外投资规模超650亿元,覆盖多类前沿科技赛道,解禁后将择机变现上市标的。
据《中国基金报》6月27日报道,在努力控制芯片成本之际,苹果公司正在向白宫施压,希望获准从中国企业采购存储芯片。
苹果公司一直在游说美国商务部以及特朗普政府其他部门的官员,希望获得批准,从长鑫存储技术有限公司采购芯片。
本周,为了抵消史无前例的存储芯片短缺所带来的成本上涨,苹果采取了极端措施,上调了所有Mac、iPad、智能家居设备以及Vision Pro增强现实头显的价格。
“工业味精”引爆二级市场 公募扫货磷化铟全产业链
紧盯中观景气主线 算力硬件仍为最优赛道
传统消费定价过于悲观 科技消费与出海有望成新主线
下游需求大增 储能企业密集签单
中信建投证券同样看好AI产业链,但建议投资者适度多元化配置。该机构表示,展望三季度市场,AI算力基本面仍维持较高景气度,其A股半年报业绩和海外龙头企业的财报值得关注。行业配置上,AI算力虽景气逻辑不变,但波动加剧,建议投资者谨慎追高,逢回调布局。此外,锂电有望迎来旺季、储能需求持续回暖,新能源存在阶段性估值修复机会,红利板块有望超跌反弹,配置性价比较高。
中信证券认为,全球资产的K形分化已走到极致。5月初美元走强、美联储加息预期升温,恰好对应的就是全球市场K形分化加速的点。其核心在于,景气度的巨大差异导致加息对于非AI板块的负面影响远超AI板块。如果从这个角度看,当加息预期和美元走强叙事有所降温时,K形分化就可能阶段性缓解,风格均衡也有望随之发生。中信证券认为,相对于剧烈波动的外盘,A股当前走势更具韧性。当前部分非AI板块已有左侧资金涉足的迹象,其中少数低估值板块已有修复的基础,只需等待契机。
今日(29日)可申购托伦斯和北交所新股康美特。托伦斯发行市盈率44.82倍,申购代码为:301583,申购价格:22.60元,单一账户申购上限0.95万股;康美特发行市盈率14.98倍,申购代码为:920189,申购价格:8.14元。
好利科技、阿科力:筹划控制权变更事项 29日起停牌
好利科技:公司于近日收到公司实际控制人汤奇青通知,获悉公司控股股东旭昇亚洲投资有限公司、实际控制人汤奇青正在筹划涉及公司控制权变更相关事项,该事项可能导致公司控股股东、实际控制人发生变更。目前,各方主体正在就有关事项进行论证和磋商,具体情况以各方签订的相关协议为准。公司股票自2026年6月29日开市起停牌,预计停牌时间不超过2个交易日。
阿科力:公司于2026年6月26日收到控股股东、实际控制人朱学军、崔小丽的通知,其正在筹划公司股份转让及向特定对象发行股份事宜,该事项可能导致公司的控制权变更。公司股票自2026年6月29日开市起停牌,预计停牌时间不超过2个交易日。
神州泰岳:公司拟使用自有资金通过集中竞价方式回购公司部分人民币普通股(A股)股票,用于维护公司价值及股东权益。本次回购股份价格不超过12元/股,回购资金总额不低于3亿元且不超过6亿元。
金山办公:公司拟使用自有资金通过集中竞价交易方式进行股份回购,用于实施员工持股计划、股权激励计划。本次回购股份金额不低于2.5亿元,不超过5亿元,回购价格不超过352.11元/股。
儒意电影:公司拟以集中竞价交易方式回购公司股份,并在未来适宜时机将回购股份用于实施股权激励计划及/或员工持股计划。本次回购金额不低于1.5亿元且不超过3亿元,回购价格不超过13.19元/股。
可孚医疗:公司拟通过集中竞价交易方式回购公司部分A股股份,回购的股份将全部注销并减少公司注册资本。本次拟用于回购的资金总额不低于1亿元且不超过2亿元,回购价格不超过69.66元/股。
另外,公司控股股东长沙械字号医疗投资有限公司计划自公告日起6个月内,通过香港联合交易所有限公司系统以集中竞价方式增持公司H股股份,计划增持金额不低于人民币5000万元,且不超过人民币1亿元。
星辉娱乐:公司拟使用自有资金以集中竞价交易方式回购部分公司股票,用于维护公司价值及股东权益,回购股份后续将按有关规定予以全部出售。本次回购资金总额不低于5000万元,不超过1亿元,回购价格不超过7.1元/股。
蒙娜丽莎:公司拟使用自有资金或自筹资金,以集中竞价交易方式回购部分公司股份,用于未来实施股权激励计划或员工持股计划。本次回购资金总额不低于5000万元,不超过1亿元,回购价格不超过20.83元/股。
百亚股份:公司拟使用自有资金以集中竞价交易方式回购部分公司已发行的人民币普通股(A股)股票,将用于股权激励计划或员工持股计划。本次回购资金总额不低于5000万元,不超过1亿元,回购价格不超过21元/股。
荣科科技:公司于2026年5月29日发布《关于公司涉及违规担保暨公司股票可能被实施其他风险警示的提示性公告》,公司因前任控股股东违规担保涉约1.36亿元诉讼,该违规担保事项未能在2026年6月29日前解决。
公司股票自2026年6月29日开市起停牌1天,将于2026年6月30日开市起被实施其他风险警示并复牌,股票简称由“荣科科技”变更为“ST荣科”;股票代码不变,仍为“300290”;股票交易日涨跌幅限制不变,仍为20%。
荃银高科:公司收到中国证券监督管理委员会安徽监管局下发的《行政处罚事先告知书》。根据《行政处罚事先告知书》认定的情况,公司披露的2024年年度报告存在虚假记载事项。公司股票自2026年6月29日开市起停牌一天,将于2026年6月30日开市起被实施其他风险警示并复牌,股票简称由“荃银高科”变更为“ST荃银”,证券代码仍为“300087”;实施其他风险警示后,公司股票交易的日涨跌幅限制不变,仍为20%。
宁波华翔:披露半年度业绩预告。公司预计2026年上半年实现归属于上市公司股东的净利润6.1亿元-6.9亿元,上年同期亏损3.74亿元。
2025年上半年公司处置欧洲、北美相关资产,产生一次性处置损失约10.3亿元(属于非经常性损益),对上年同期利润形成较大拖累;本报告期无上述偶发性损益影响,归属于上市公司股东的净利润实现扭亏为盈。
富满微:披露半年度业绩预告。公司预计2026年上半年实现归属于上市公司股东的净利润9000万元-1.1亿元,上年同期亏损3576.75万元。
关于业绩变动原因,公司表示,报告期公司以市场为导向,深耕技术创新与产品迭代,推动产品结构优化;以提升管理为首要,夯实运营基础;以有效的营销策略,高品质的公司产品锻造了公司盈利基堤;实现了销售收入、归属于上市公司股东的净利润较去年同期大幅增长。
圣元环保:披露半年度业绩预告。公司预计2026年上半年实现归属于上市公司股东的净利润1.78亿元-2.07亿元,比上年同期增长55%-80%。
公司表示,报告期内业绩变动主要系以下因素综合影响:公司通过精细化管理运营、炉渣资源化利用等实现主营业务收入增加及降本增效;预计本报告期非经常性损益金额约为5000万元,主要系中原前海股权投资基金的公允价值变动收益增加。
银河微电:公司拟通过发行股份方式购买恒泰柯半导体(上海)有限公司(以下简称“恒泰柯”)100%股权并募集配套资金。截至目前,本次交易的审计及评估工作尚未完成,标的资产估值及定价尚未确定,本次交易预计不构成重大资产重组。
公告显示,恒泰柯是一家主要从事功率半导体产品的研究、开发、销售并提供相关的技术咨询和技术服务的国家级专精特新“小巨人”企业,产品广泛应用在各类电源、锂电池保护、无刷电机、新能源、E-car(OBC、电控)等领域。
公司表示,本次交易完成后,公司有望迅速补足中高压功率半导体器件方面的技术短板,快速推进中高压功率器件、车规级器件等重点产品的迭代升级与新品落地,进一步丰富产品矩阵、提升产品性能与可靠性,并通过整合双方客户资源,精准匹配下游行业升级趋势与客户定制化需求,为公司巩固行业竞争优势、拓展高端市场与核心客户供应链提供坚实的技术支撑与产品保障。
公司股票将于2026年6月29日开市起复牌,可转换公司债券将于2026年6月29日开市起复牌并恢复转股。
拓荆科技:公司正在筹划以发行股份及支付现金的方式购买无锡尚积半导体科技股份有限公司的控股权并募集配套资金。截至目前,本次交易的审计、评估工作尚未完成,标的资产估值及定价尚未确定。经初步测算,本次交易不构成重大资产重组。公司股票自2026年6月29日开市起停牌,预计停牌时间不超过10个交易日。
陕鼓动力:公司正在筹划通过发行股份的方式收购陕西秦风气体股份有限公司(以下简称“秦风气体”)全部少数股东持有的36.06%的股权。收购完成后,秦风气体将成为公司全资子公司。根据相关规定,本次交易构成关联交易,预计不构成重大资产重组,不构成重组上市,本次交易不会导致公司实际控制人发生变更。公司股票自2026年6月29日开市起停牌,预计停牌时间不超过10个交易日。
协创数据:披露向特定对象发行A股股票预案。本次发行募集资金总额不超过80亿元,扣除发行费用后的募集资金将全部用于协创数据智算中心建设项目、数据存储拓展升级扩产项目、补充流动资金及偿还银行贷款。
旗滨集团:披露向特定对象发行A股股票预案。本次发行募集资金总额不超过14.27亿元,扣除发行费用后拟全部用于超薄柔性玻璃(UTG)制造平台及玻璃基板项目、高透在线CVD-FTO导电玻璃技改项目、高性能新能源汽车玻璃基板降碳减排技改项目、旗滨数字化升级建设项目及补充流动资金。
天海防务:披露向特定对象发行A股股票预案。本次发行募集资金总额不超过10亿元,扣除发行费用后的募集资金净额将用于高端绿色船舶扩产及智造升级项目、无人特种船艇研发及建造设备升级项目、水下安防研发及运维项目、新能源水上综合加注平台项目、补充流动资金。
珠海冠宇:公司于近日收到中国证券监督管理委员会出具的批复,同意公司向特定对象发行股票的注册申请。
乐惠国际:公司于2026年6月25日收到上海证券交易所出具的《关于宁波乐惠国际工程装备股份有限公司向特定对象发行股票的交易所审核意见》,公司向特定对象发行股票申请符合发行条件、上市条件和信息披露要求。上海证券交易所将在收到公司申请文件后提交中国证监会注册。
王力安防:公司于2026年6月26日收到上海证券交易所出具的《关于受理王力安防科技股份有限公司沪市主板上市公司发行证券申请的通知》,上海证券交易所依据相关规定对公司报送的沪市主板上市公司发行证券的募集说明书及相关申请文件进行了核对,认为该项申请文件齐备,符合法定形式,决定予以受理并依法进行审核。
ST金鸿顺:公司于2026年6月26日收到中国证监会出具的《立案告知书》。因公司涉嫌信息披露违法违规,根据相关法律法规,中国证监会决定对公司立案。
公司表示,立案调查期间,公司将积极配合中国证监会的调查工作,并严格按照相关法律法规及监管要求及时履行信息披露义务。截至目前,公司生产经营活动正常,上述事项不会对公司生产经营产生重大影响。
药明康德:2026年6月25日,公司实施完毕回购股份方案,累计通过集中竞价交易方式回购A股股份970.12万股,占公司截至目前总股本的0.33%,回购最高价格118.48元/股,回购最低价格95.11元/股,回购均价103.08元/股,使用资金总额10亿元(不含交易费用)。本次回购股份方案项下回购的A股股份将用于员工持股计划。公司如在股份回购完成之后3年内未能实施上述计划,或所回购的股份未全部用于上述用途,公司将根据相关法律法规的要求将未使用的部分予以注销。
中国东航:公司于2026年6月26日与空客公司签订《25架A330NEO系列飞机购买协议》,向空客公司购买25架A330NEO系列飞机。上述飞机计划于2029年至2033年分批交付于公司。本次购买飞机的目录价格合计约为93.5亿美元,按本次交易协议签署日当天中国人民银行公布的人民币兑美元中间价汇率(1美元兑6.8166元人民币)计算,约为637.35亿元人民币。
南方航空:公司控股子公司南方航空物流股份有限公司的全资子公司中国南方航空货运有限公司(以下简称“南货航”)于2026年6月26日与波音公司签署协议,向波音公司购买2架B777F飞机和5架B777-8F飞机,并获得3架B777-8F飞机选择权。
公告显示,2架B777F飞机和5架B777-8F飞机的目录价格约为36.18亿美元,如确认购买另外3架B777-8F飞机,合计约为52.4亿美元(按1美元兑6.8166元人民币折算,合计约为人民币357.19亿元)。上述目录价格包括机身和发动机。
公司表示,本次飞机购买合同交易金额是经合同签订双方以公平磋商厘定。实际交易中波音公司给予南货航较大优惠幅度,本次交易的实际价格将低于上述目录价格。
甬矽电子:公司拟在中意宁波生态园投资建设“微电子高端集成电路IC封装测试三期项目”,并与中意宁波生态园管理委员会及中意宁波生态园控股集团有限公司签署《投资协议书》。该项目计划总投资金额103亿元,包含土地出让金、厂房建设及设备购置费等,最终以实际投资额为准。
厦钨新能:为完善公司海外产能布局,就近配套客户,满足海外市场需求,公司拟在香港新设全资子公司并由其合资设立控股子公司建设马来西亚年产1万吨锂离子正极材料项目,项目总投资约6458万美元(折合人民币约4.5亿元)。
金河生物:公司董事会会议审议通过议案,同意公司投资年产10000吨地霉素、20000吨辅酶Q10中间体柔性生产建设项目。该项目预计总投资5.5亿元,资金来源为自有资金或自筹资金。
五粮液:因曾从钦无法正常履职,公司于2026年6月26日召开2025年度股东会,审议通过《关于免去董事及补选第七届董事会非独立董事的议案》,自本次股东会审议通过之日起,曾从钦不再担任公司董事职务,其担任的董事长、董事会专门委员会主任委员及委员职务一并自动解除,离任后不在公司及控股子公司任职,其离任不会对公司正常经营产生影响。
为确保公司生产经营管理工作平稳有序推进,公司于2026年6月26日召开第七届董事会2026年第7次会议,审议通过《关于选举第七届董事会董事长的议案》,选举邓敏为公司第七届董事会董事长,任期自本次董事会审议通过之日起自第七届董事会任期届满之日止。
根据《公司章程》的规定,董事长为公司的法定代表人。邓敏自本次董事会审议通过之日起担任公司法定代表人,公司将按照有关规定及时办理法定代表人工商登记变更手续。
超声电子:披露股票交易异常波动公告称,公司下属覆铜板公司目前没有生产M8、M9覆铜板,现阶段M7/M8级高速覆铜板处于研发测试阶段;公司800G、1.6T光模块配套PCB在研究跟进中。上述研发项目后续推进进度、客户认证、量产落地均存在不确定性,暂未实现规模化供货,截至目前,上述产品没有产生相应营收。
公司生产工业用超声检测仪器,可应用于运输管道、轨道设施、电力设施等领域无损检测、定位、评估与诊断;产品虽可用于液冷设备检测,但现阶段暂无实际应用于数据中心液冷设备检测的相关业务。
市场传言“超声电子高频板通过英伟达认证”情况不属实,目前公司无产品供货给英伟达。
截至目前,控股股东不存在关于公司应披露而未披露的重大事项,或处于筹划阶段的重大事项。公司经营情况正常,近期公司经营情况及内外部经营环境均没有发生重大变化。
中材科技:披露股票交易异常波动公告称,近日,公司关注到公司全资子公司泰山玻璃纤维有限公司(以下简称“泰山玻纤”)生产的特种纤维布产品关注度较高。2025年度,泰山玻纤销售电子布产品(不含特种纤维布产品)、特种纤维布产品分别实现销售收入3.60亿元、6.28亿元,分别占公司2025年营业收入的1.19%、2.08%,总体占比较小。公司提醒广大投资者注意热点概念炒作风险,审慎判断、理性决策。
雅克科技:披露股票交易异常波动公告称,目前,公司主要以电子材料业务和LNG保温绝热板材业务为发展方向。其中,电子材料业务的产品主要包括半导体前驱体材料、光刻胶及配套试剂、电子粉体材料、含氟类特种气体、半导体材料输送系统(LDS)等。公司关注到网络上有关于公司特种气体业务的相关讨论,公司的含氟类特种气体产品主要为四氟化碳和六氟化硫,目前没有六氟化钨相关业务。2025年度,公司含氟类特种气体的营业收入占公司总体营业收入的5.79%。公司提醒广大投资者理性决策、审慎投资。
祥鑫科技:披露股票交易异常波动公告称,经统计,公司液冷散热产品2025年度、2026年第一季度占同期营业收入的比例分别仅为0.002%、0.027%;拟收购的苏州酷尔芯科技有限公司2025年度营业收入(未经审计)占公司同期营业收入的比例仅为1.306%,预计未来2-3年占比同样较小。因此,液冷散热产品不属于公司目前的主要产品,不会对公司的经营业绩产生重大影响。公司的主营业务仍为汽车精密冲压模具、汽车座椅骨架等。
华源控股:披露股票交易异常波动公告称,公司主营业务目前仍然是金属及塑料包装产品的生产与销售。公司于2025年12月收购的无锡暖芯半导体科技有限公司主营业务为温控设备,2026年2月收购的寰鼎集成电路(上海)有限公司主营业务为半导体设备及相关耗材的研发、销售与技术服务。无锡暖芯和上海寰鼎的主营产品为半导体设备的辅助设备,相比半导体主设备而言市场规模较小。公司2026年一季度半导体业务并表营业收入约1000万元,占公司整体营业收入比例较低,对公司整体经营业绩贡献有限。上述收购的公司可能存在业绩波动风险、收购整合风险以及商誉减值风险等,且鉴于半导体温控设备及耗材设备的发展受技术迭代、市场竞争、客户认证周期等多种因素影响,未来业务发展存在不确定性,短期内对公司整体经营业绩贡献有限。
公司子公司苏州华源创业投资合伙企业(有限合伙)间接参投的天津君万弘毅企业管理咨询合伙企业(有限合伙)投资了宇树科技,股权穿透后,公司间接持有宇树科技的比例约0.003%。公司间接投资金额较小,投资占比低,无法对其决策产生影响,上述投资对公司业绩不产生重要影响。
航天工程:披露股票交易异常波动公告称,经公司自查,公司目前生产经营活动正常,内外部经营环境未发生重大变化,市场环境、行业政策未发生重大调整。公司不涉及商业航天及航天相关业务。
TCL中环:披露股价异动公告称,公司近期生产经营情况正常,内外部经营环境未发生重大变化。公司以新能源光伏和半导体材料为主业,2025年新能源光伏业务收入占比近80%。受产能集中释放和需求波动影响,新能源光伏主链企业均处于亏损状态,公司2024年、2025年和2026年一季度分别实现归属于上市公司股东净利润-98.18亿元、-92.64亿元和-16.47亿元;公司半导体材料业务占公司收入比重较小,仍处亏损状态,未来盈利能力存在不确定性。当前光伏行业供需仍严重失衡,公司经营继续承压。公司提醒投资者应充分了解股票市场风险及公司在定期报告等已披露文件中披露的风险因素,秉持价值投资理念,审慎决策。
有研新材:披露股票交易异常波动公告称,公司关注到近期磷化铟概念受市场关注度较高,公司暂无磷化铟相关产品和技术。公司提醒广大投资者谨慎决策。
飞凯材料:披露股票交易异常波动公告称,近期市场对公司紫外固化光纤光缆涂覆材料及用于玻璃基板的TGV湿电子化学品关注度较高,目前公司TGV湿电子化学品暂未实现大批量供货,相关业务尚未形成规模化营业收入,对公司整体业绩影响很小。公司紫外固化光纤光缆涂覆材料主要向国内光纤光缆制造企业供货,业务运行平稳。公司提醒广大投资者理性看待市场热点,注意投资风险,审慎决策。
特锐德:近日,公司收到沙特国家能源公司(Saudi Energy,以下简称“SE”)技术资质部出具的批准函。公司已成功通过SE工厂审核、LOTAM物料认证及资质审核,公司的XBG系列380kV及以下高压预制舱变电站正式被纳入SE官方合格制造商名录,取得SE核心供应商准入资格,成为SE经过测试和批准的材料名录(LOTAM)中,首家入围的380kV及以下高压预制舱变电站供应商。
富维股份:公司于近日收到某知名合资品牌主机厂的定点通知书。公司将作为客户的零部件供应商,为其车型开发座椅产品,并将按照要求完成产品开发工作。根据客户规划,上述项目预计将于2027年12月开始批量供货,预计生命周期为8年,生命周期总销售金额预计48.11亿元。
隆盛科技:公司控股子公司隆盛新能源于近日收到联合汽车电子有限公司项目定点通知函,隆盛新能源被其选定为“分离式电机中的定子总成、分离式电机中的转子组件”的配套供应商。根据定点通知函中规划,项目生命周期3年,预计生命周期内总营业额约20亿元,预计2026年三季度开始量产。
中复神鹰:公司全资子公司中复神鹰碳纤维连云港有限公司投资建设的“年产3万吨高性能碳纤维建设项目”部分生产线陆续进入开车试生产阶段。
罗曼股份:近日,公司与永济市永润聚合新能源有限公司就“永润聚合永济市100MW光伏电站项目”签署EPC总承包合同,合同金额2.86亿元。
炬申股份:公司于近日收到中国证券监督管理委员会出具的批复,同意公司向不特定对象发行可转换公司债券的注册申请。
广誉远:公司控股子公司西藏广誉远药业有限公司于2026年6月25日收到政府补助960.35万元,属于与收益相关的政府补助,占公司2025年度经审计归属于上市公司股东净利润的15.23%。
艾迪药业:公司于近日收到政府补助款项共计910万元,为与收益相关的政府补助,占公司最近一个会计年度经审计归母净利润绝对值的46.59%。
凯美特气:公司全资子公司海南凯美特根据上游中国石化海南炼油化工有限公司例行停车检修安排,于2026年6月28日开始与上游装置同步停车,预计停车检修80天。停车期间海南凯美特将对生产装置进行保养与维护,以确保生产装置后期安全、平稳、有效运行,检修完成后即恢复正常生产。
华菱钢铁:公司控股股东湖南钢铁集团有限公司计划自公告日起6个月内,通过深圳证券交易所交易系统以集中竞价方式增持公司股份,拟增持金额不低于2亿元且不高于3亿元。本次增持计划不设定价格区间。
神马股份:公司控股股东中国平煤神马控股集团有限公司计划自2026年6月29日起6个月内,以不高于8.5元/股的价格,通过集中竞价方式以自有及自筹资金增持公司A股股票,增持资金总额不低于1.5亿元,不超过3亿元。
武商集团:公司第一大股东武汉商联(集团)股份有限公司计划自公告日起6个月内,在符合有关法律法规的前提下,通过深圳证券交易所交易系统以集中竞价交易方式增持公司股份,拟增持金额不低于3000万元,不超过6000万元。
百润股份:公司部分董事、高级管理人员计划自公告日起6个月内,通过深圳证券交易所交易系统增持公司股份,计划增持金额合计为2500万元至5000万元(均含本数)。
重庆钢铁:公司董事长、党委书记王虎祥,董事林长春,董事、董事会秘书、财务负责人、总法律顾问匡云龙,职工董事陈应明,高级副总裁(主持工作)赵仕清,高级副总裁李海峰和谢超,计划自2026年6月30日起6个月内,使用其自有资金或自筹资金,通过上海证券交易所交易系统以集中竞价方式增持公司A股股份,合计拟增持金额不低于150万元且不超过240万元。本次增持计划不设定价格区间。
复牌公司:胜通能源(001331)、银河微电(688689)。
停牌公司:好利科技(002729)、荃银高科(300087)、荣科科技(300290)、陕鼓动力(601369)、阿科力(603722)、拓荆科技(688072)。
韩国《每日经济新闻》周一报道,作为李在明总统核心产业发展战略的一环,韩国三星集团与SK集团计划公布未来十年总额高达2000万亿韩元(折合1.3万亿美元)的投资方案。
该媒体称,两家企业负责人将于周一前往总统府公布这套投资规划,但并未披露消息来源。
报道表示,三星电子与SK海力士均计划在光州地区新建4至5座半导体晶圆厂;三星还将在忠清南道布局芯片封装工厂,SK海力士则会扩建位于忠清北道的NAND闪存生产厂区。
韩国总统府周日透露,李在明将于当日下午2点推出名为“飞跃式发展三大超级项目”的产业行动方案。总统发言人表示,产业部、科技部、气候部、国土部相关官员会先行介绍配套扶持政策,随后三星与SK集团依次发布投资计划。
6月27日收盘:美股三大指数收跌 芯片股领跌 西部数据大跌13% 美光科技跌超6%
6月27日美股成交额前20:美光科技跌超6%,芯片股持续下挫
6月27日热门中概股多数上涨 网易涨超7% 拼多多涨超4%
大宗商品综述:油价下挫 铝价连跌四周 金价走高
欧洲市场从纪录高位回落 科技股担忧再起
美官员:美伊计划于30日在卡塔尔首都举行会谈
伊朗官员:受遭袭事件影响 伊方缺席28日的美伊技术性谈判
以总理与防长发表联合声明:以军将继续驻留在黎南部“安全区”
英国下任首相热门人选伯纳姆公布权力下放方案,削弱伦敦集权
普京:俄建议乌俄双方均停止打击对方领土纵深目标
巴基斯坦军方在边境展开反恐行动 打死29名武装分子
在美国限制AI访问权限后,奥地利敦促欧洲引入Anthropic
内存短缺对苹果和微软造成冲击,但对小型企业而言堪称“生存危机”
澳大利亚Firmus Technologies与英伟达达成人工智能合作协议
韩国将于周一宣布三星、SK集团的多个大型项目
谷歌限制了Meta的Gemini使用量,因为人工智能需求激增导致产能紧张
报道:品浩(PIMCO)瞄准公开市场私募交易
iPad、Xbox接连涨价 折射出存储芯片短缺之痛
亚马逊会员日线上总消费额超Adobe预期
美国国土安全部长:拥有临时身份的移民应寻求永久身份或离开
以军称将依据停火协议继续在黎南部“安全区”内行动
普京:俄罗斯将坚定捍卫自身根本利益
欧洲已记录到与高温相关的1300多例超额死亡
伊朗外长:管理和恢复霍尔木兹海峡交通仅由伊朗负责
美军对伊朗目标展开新一轮打击 周末交锋后双方互指违反停火协议
美国官员:伊朗向巴林和科威特发射导弹和无人机
美国在第二艘船只遭袭后对伊朗发动新一轮空袭
美军在伊朗再度袭击商船后实施新一轮打击
特朗普提名俄克拉荷马州执法官员出任移民与海关执法局局长
今年早些时候,Mono Technologies 组装并发运了近1000台其旗舰产品——一款售价600美元的路由器开发套件。该公司联合创始人托马日·扎曼(Tomaž Zaman)于2024年创立了Mono,其产品凭借能提升网速的优势,在 networking 爱好者群体中获得了初步的市场认可。
随后,内存危机爆发了,这导致全球几乎所有电子设备的生产成本都在飙升。如今,扎曼不知道该如何是好,尤其是对于那1300名已经为下一批产品支付了100美元定金的潜在客户而言。
Mono 从 美光 采购的8GB DRAM内存成本,从他最初研发该产品时的35美元,暴涨到了如今的300美元。在这家仅有三名员工的公司里,扎曼表示,他尚未决定是否继续生产第二批产品并将价格至少上调三分之一,或者推出一款内存容量减少75%的新机型。
扎曼在接受采访时表示:“即使是像我们这种级别的路由器,如果售价达到900或1000美元,性价比也就太低了。但我们别无选择,要么涨价,要么把配置削减到最低限度。”
扎曼的遭遇正在整个消费电子市场中变得司空见惯。从iPad和Xbox游戏机等标志性设备,到刚刚度过测试阶段的边缘产品,无一幸免。由于人工智能(AI)热潮引发了全球供应紧缩,英伟达等芯片制造商的处理器和先进系统吞噬了越来越多的内存,导致成本急剧上升。
然而,尽管像 苹果 和 微软 这样本周宣布涨价的科技巨头拥有雄厚的资金缓冲、强大的供应链议价能力以及数以百万甚至十亿计的客户,但更广泛的企业却面临着可能极其严峻的困境。大多数消费电子公司的利润空间微乎其微,在通胀压力已经很大的经济环境下,它们无法自信地提高产品售价。
故事的硬币另一面也在本周显现出来。
美光在周三公布的季度财报中表示,其最新一季营收翻了两番以上,毛利率从一年前的39%跃升至近85%,翻了一倍多。受此财报提振,美光股价大涨16%,过去一年累计涨幅约达800%,与竞争对手SK海力士和三星一同大涨。
美光表示,第三季度其动态随机存取存储器(DRAM)的平均售价同比上涨逾260%。美光首席商务官苏米特·萨达纳在接受采访时表示,公司已与面向消费者的智能手机和PC企业签订了长期供货协议。
萨达纳表示:“我们花费大量时间思考如何管理业务、供应以及稀缺产能的分配,以确保我们在面对客户、细分市场、市场和地域时,能够保持审慎、负责和公平。”
在美光公布财报的第二天,苹果宣布对多款iPad和Mac产品提价,并在声明中表示,公司“从未见过某款零部件的价格在短时间内上涨如此之多”。苹果CEO蒂姆·库克在上周接受采访时也预告了涨价,并将当前的内存局势称为“百年一遇的洪水”。
在苹果宣布消息的几个小时内,微软也宣布将Xbox Series S的价格上调100美元至约500美元。微软在博客文章中解释称,游戏主机的售价通常低于其制造成本。
微软表示:“主机存储和内存的价格已上涨超过2.5倍,我们预计到2027年秋季还会再翻一番。整个消费电子行业都在努力应对当前的元器件危机,但这种影响对游戏主机尤为沉重。”
华尔街对此表示担忧,两家公司股价本周均出现下跌,且今年以来的表现落后于大盘指数。但在那些与元器件供应商缺乏紧密联系、且受制于成本频繁变动和供应短缺的公司中,恐慌情绪要严重得多。
根据游说团体本月早些时候致商务部的一封信,包括电信和医疗设备在内的多个行业以及零售业都对此次涨价表示担忧。
运动相机制造商GoPro在向投资者发出的警告中表示,今年4月从内存供应商处获悉,其产品所用内存的“生产计划正在缩减”,这将导致其预期销量下降。该公司未回应置评请求。
为国防承包商制造通信设备的W5 Technologies联合创始人伊莱恩·弗格森正为如何应对高昂的RAM成本和交货期而焦头烂额。
今年早些时候,W5向一家大型制造商订购了一台服务器,计划将其用于5月交付的卫星通信模拟器中。弗格森表示,订购时的价格是8839美元,而在2020年,这款服务器的价格仅为5373美元。
自那次采购以来,价格几乎翻了一番。
弗格森表示:“我们刚刚为另一笔销售又订购了一台。现在的价格接近15000美元,而且交货期完全不确定,能拿到货就算万幸了。”
她表示,这台服务器原本应该在5月到货,但现在预计要等到8月。为此,W5向国防承包商客户提供了一台正在测试的二手服务器,并出资安排团队飞赴现场进行安装。
与此同时,在Mono Technologies,扎曼正在为下一代机型进行研发和资质认证,但他不确定产品何时能上市。他同时也在积极筹款,希望能找到投资者来支持规模更大的新一轮生产。
扎曼感叹道:“产品制造的成本太高昂了。”
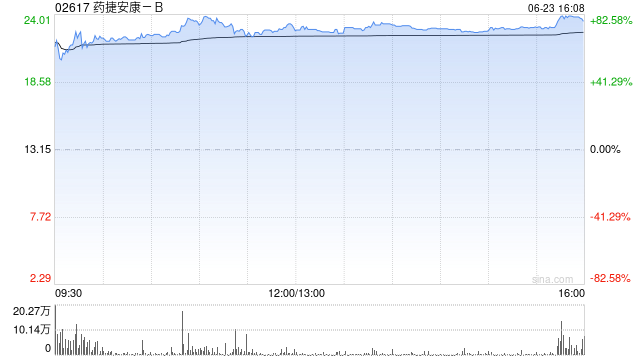
药捷安康-B(02617)发布公告,根据本公司股东于2026年6月18日举行的本公司股东周年大会上批准的购回H股的一般授权,本公司有意不时于公开市场购回本公司H股,总金额最高为人民币1亿元或其等值港元。股份购回将由适用法律及法规所准许的资金拨付。股份购回的期限自上述股东周年大会通过之日起,至下列各项中最早日期止届满:(1)本公司下届股东周年大会结束时;
(2)本公司的公司章程或任何适用法律规定本公司须召开下届股东周年大会的期限届满时;及(3)股东于股东会上以特别决议案撤销或修订上述股东周年大会议案所载授权之日。
本公司将根据本公司的公司章程、香港联合交易所有限公司证券上市规则、公司收购、合併及股份回购守则、中华人民共和国法律及本公司须遵守的所有其他适用法律法规,并在获得相关监管机构批准后(如需)进行股份购回。本公司后续将在董事会认为适当的情况註销、以库存股份形式持有、出售或转让所购回的H股。身业务展望及前景充满信心,且最终会为本公司及股东带来裨益。董事会亦相信,本公司目前的财务资源将令其能够落实股份购回,同时维持稳健的财务状况。
董事会认为,于现况下进行股份购回可展示本公司对自身业务展望及前景充满信心,且最终会为本公司及股东带来裨益。董事会亦相信,本公司目前的财务资源将令其能够落实股份购回,同时维持稳健的财务状况。

LFG投资控股
(03938)发布公告,截至2026年3月31日止年度的年度业绩,该集团取得总收益7966.4万港元,同比增加216.49%;本公司拥有人应占年内溢利805.9万港元,同比扭亏为盈;每股基本盈利1.8港仙。
公告称,收益增加乃主要由于企业融资顾问服务、证券及融资服务收益增加以及投资基金收益。
下载新浪财经APP,了解全球实时汇率
围绕乌克兰局势的外交沟通仍在延续。俄罗斯总统普京在接受国家电视台采访时表示,俄方准备继续就战争问题与美国展开讨论,并期待相关对话在中东局势缓和后恢复推进。
他提到,莫斯科方面预计,美国谈判代表史蒂夫·维特科夫(Steve Witkoff)与贾里德·库什纳(Jared Kushner)将在华盛顿不再忙于处理与伊朗相关事务后前往俄罗斯。
“我们愿意继续谈判,讨论细节和具体方式——即便不是达成协议,至少也要讨论在安克雷奇讨论过的那些议题,”普京说,这里指的是他去年与美国总统特朗普的会晤内容。
在谈及停火或限制战斗的可能方案时, 普京透露俄方已收到两项提议:一是停止对俄罗斯和乌克兰纵深区域实施远程打击,二是将战事范围限定在四个被占领的乌克兰地区。 他表示,这些方案均未被接受,原因在于后一种安排会使乌克兰能够从其他战线调动兵力。他未说明提议来源,白宫也未对此作出回应。
乌克兰近期加大了针对俄罗斯能源系统的打击力度, 重点袭击炼油设施,试图改变战场态势。 相关行动已影响加工能力,并在莫斯科及其他地区引发燃料供应紧张。官方数据显示,6月16日至22日这一周,俄罗斯平均汽油价格上涨3%,为至少20年来最大单周涨幅。
在布良斯克、库尔斯克、利佩茨克、萨马拉和秋明等地,当局已对燃料使用采取限制措施。 目前,俄罗斯约75%的地区出现不同程度的供应中断或配给现象 。普京承认,随着无人机袭击增多,俄罗斯国内确实存在“一定的燃料短缺”,但他同时表示这一问题“并不严重”,政府正在恢复供应。
俄罗斯央行行长埃尔维拉·纳比乌林娜(Elvira Nabiullina)此前指出,进一步降息空间有限,甚至可能暂停已持续一年的宽松政策,这意味着居民仍将面临较高的借贷成本。
针对这些打击,普京表示将加强能源设施周边的防空能力,并通过增加进口、加快炼油厂维修等方式弥补缺口。他还提到,将通过陆路和海路提升对克里米亚的物资供应。此前该地区在遭遇袭击后,一度因最大城市停电和严重燃料短缺而宣布进入地方紧急状态。
乌克兰方面持续推进远程打击行动。乌克兰总统泽连斯基证实,乌军已对位于俄罗斯纵深的克拉斯诺达尔和雅罗斯拉夫尔地区炼油厂实施打击,并宣布启动“为期40天的影响力行动”。他说,这一行动“旨在迫使(俄罗斯)结束冲突”,并在讲话中指出,俄方在被占领土上的军事后勤已受到严重干扰。
普京则认为, 这类袭击不会改变前线态势或接触线上的部署 。他表示,相关行动意在“分散我们对我们手头主要任务的注意力和兵力”。
尽管承认当前处于“困难时期”, 普京仍强调俄军攻势不会因此受阻,并称俄罗斯具备“更为强大、更为精准、更具毁灭性”的远程打击能力。 他还给出战场进展判断,称俄军距离苏梅(Sumy)约10.5公里,并已控制顿涅茨克地区利曼(Lyman)和科斯佳尼夫卡(Kostyantynivka)大部分区域。
不过,独立战场监测组织依据影像资料认为,俄军距离苏梅仍有20多公里,且仅有小规模部队短暂渗透利曼。军事分析人士和乌克兰官员也表示,虽然俄军在科斯佳尼夫卡有所推进,但乌方并未失去对该市的控制。
对于乌方提出的限制打击与缩小战区范围的设想,普京再次表态反对,认为这将“拯救基辅政权”。
他还将当前冲突目标与更广泛的地区概念联系起来,提及“新俄罗斯”。这一说法指向沙皇时期对乌克兰南部地区的称呼,涵盖赫尔松(Kherson)、扎波罗热(Zaporizhzhia)以及包括敖德萨(Odesa)在内的区域,其中部分地区并未被俄方控制。
这一表述被视为其立场较去年在阿拉斯加与特朗普会晤时有所变化。 当时普京曾提出,若乌克兰从顿巴斯撤军,俄罗斯可放弃对部分南部地区的主张。
美国在推动停火方面的立场近期也引发俄方不满。俄罗斯高级官员指责白宫在安克雷奇会议后一度倾向俄方立场,随后又转而支持乌克兰。不过,普京在采访中语气相对克制,承认双方当时并未达成协议。
他表示,随着中东停火生效,由维特科夫和库什纳主导的谈判预计将恢复推进,并可能在莫斯科继续展开。
在基准指数上周五大幅下跌之后,日本股市可能因潜在的逢低吸纳买盘而上涨。然而,在周末美国和伊朗之间发生拉锯式攻击的情况下,涨幅可能会受到限制,这给两国之间脆弱的和平协议带来了压力。在新加坡交易所,日经指数期货上涨355点,报70130点。日经指数上周五收盘下跌4.15%,报69360.88点。
油价涨幅收窄,美伊据报同意停止互相攻击。之前一艘载有卡塔尔原油的超级油轮在霍尔木兹海峡附近遇袭,导致局势一度紧张。
布伦特原油期货一度涨1.9%,至每桶73.39美元,之后部分回吐涨幅;WTI原油期货位于每桶70美元附近。在周末针锋相对的冲突中,德黑兰袭击了霍尔木兹海峡附近的这艘油轮,美国随后对伊朗军事目标发动打击。据Axios援引未具名美国官员的消息报道,双方已同意周二在多哈举行会谈。
遇袭的超大型油轮“Kiku”号载有约200万桶原油,最后一次发出信号的位置在阿曼湾的富查伊拉港附近,航行状态显示为“失控”。目前尚不清楚,此次最新局势升级对霍尔木兹海峡的石油运输造成了多大影响。
“市场越来越倾向于将这些走势视为战术性的,而非结构性的,”总部位于芝加哥的Karobaar Capital LP的首席投资官Haris Khurshid表示。
尽管航运量有所增加,且美国中央司令部周六表示商业船只继续通过霍尔木兹海峡,但仍有部分油轮选择折返。鉴于仍有数百艘船只被困波斯湾,船东们可能依旧会对穿越这一战略要冲持谨慎态度。
8月交割的布伦特原油期货涨0.8%,至每桶72.53美元。8月交割的WTI原油期货涨1.1%,至每桶69.97美元。
据社交媒体平台上的一则帖文称,真主党表示以色列军队周日在黎巴嫩发动了袭击,构成对停火协议的公然违反。真主党称其迄今为止一直遵守停火协议,称正密切关注以色列违反停火的行为,并保留保卫国家与人民的权利。
下载新浪财经APP,了解全球实时汇率
美国和伊朗签署谅解备忘录后不到两周,双方再次围绕霍尔木兹海峡发生交火,中东局势面临进一步升级的风险。据美国Axios新闻网6月28日报道,多名美国高级官员透露,美伊双方已同意停止互相攻击,双方计划于当地时间30日在卡塔尔首都多哈会晤,解决有关霍尔木兹海峡的争端。
一名美国高级官员表示:“我们决定停止所有进攻性活动。”另一名高级官员称,美国和伊朗都将“暂时”停止行动,船只可以在霍尔木兹海峡“自由航行”,技术谈判将继续进行。
报道援引知情人士的消息称,美国和伊朗原定于当地时间30日在瑞士举行谈判,以解决伊朗核问题。但在局势再次升级后,双方决定将谈判地点转移到卡塔尔多哈,再次讨论有关霍尔木兹海峡的问题。预计负责美国技术团队的尼克·斯图尔特将出席会谈。
白宫方面暂未对这一消息发表评论。
当地时间6月26日,霍尔木兹海峡 IC photo
近日,美国和伊朗再次发生军事交火,互相指责对方违反本月早些时候达成的协议。当地时间6月27日,美军中央司令部在社交平台上发文称,美国海军和空军战斗机袭击了霍尔木兹海峡及其附近多地的10个伊朗军事目标,以回应伊朗对商船发动的无人机袭击。
美国总统特朗普当天在社交平台上声称,美国飞机刚刚打击了伊朗的导弹和无人机储存地点,以及沿海雷达站点,因为他们再次违反了停火协议。他写道:“也许终有一刻,我们将不再保持克制,被迫通过军事手段完成我们已成功开启的行动。若真到了那一步,伊朗将不复存在!”
当地时间6月28日,伊朗伊斯兰革命卫队公共关系部发表声明称,当天凌晨,伊斯兰革命卫队海军和空军用导弹和无人机,摧毁了位于科威特阿里·萨利姆空军基地和位于巴林的美军第五舰队的8处美军重要基础设施,“对美国近期的侵略行径作出了果断回应”。
伊朗外交部同日在声明中强烈谴责美军对伊朗南部沿海多地发动的袭击,指责美国公然违反《联合国宪章》及美伊此前签署的谅解备忘录。伊朗外交部强调,将依据《联合国宪章》坚定捍卫伊朗国家主权和领土完整,抵御美国的军事侵略。
亚太资源
(01104)发布公告,于2026年6月26日交易时段后,本公司接获包销商发出的终止通知(终止通知),鉴于市况的累积不利变动及以下事件对供股的成功造成影响而终止包销协议:
(a)于该公告日期后,股份的成交价普遍呈下行趋势,尤其是该公告日期股份的收市价为每股2.18港元,而于2026年6月26日股份的交易价为每股1.38港元,低于供股项下的认购价每股供股股份1.45港元;(b)监管机构对海外证券公司的打击行动影响整体市场流动性及投资者情绪;及(c)中东敌对行动带来的持续不确定性。
经考虑(1)终止通知所述于该公告的后股份交易价普遍呈下行趋势的事实;及(2)共同行事的包销商有权于发生若干事件(而包销商共同合理认为该等事件会对供股的成功造成重大不利影响,包括市况出现重大不利变动致使进行供股变成不适合或不合时宜)时,于最后终止时限前向本公司送达通知以终止包销协议,本公司已同意接纳即时终止包销协议,据此,订约方各自的责任均已终止。
董事会认为,终止包销协议及供股不会对本集团的财务状况或业务营运造成任何重大不利影响。由于该终止,本公司将制定╱修订原拟由供股所得款项拨付的业务计划。
联合集团
(00373)发布公告,经 亚太资源 通知,于2026年6月26日交易时段后,亚太资源(01104)接获包销商发出的终止通知,以终止亚太资源与包销商就亚太供股订立的包销协议(包销协议),而亚太资源已同意接纳即时终止包销协议。亚太供股将据此终止。
根据不可撤回承诺的条款,倘包销协议终止,Allied Properties Investments于不可撤回承诺中所载的承诺将自动失效且不再具有任何效力及作用,惟不影响任何已产生的负债及据此就亚太供股股份作出的接纳,而该等接纳将按照有关亚太供股的章程文件的条款处理。
董事会认为,因亚太供股终止而导致不可撤回承诺失效,不会对本集团的财务状况或业务营运造成任何重大不利影响。
当地时间28日晚,以色列总理内塔尼亚胡与国防部长卡茨发表联合声明称,以色列国防军刚刚摧毁了位于黎巴嫩南部马吉达勒宗村区域的黎巴嫩真主党地下武装基础设施。
根据声明披露的细节,被摧毁的地下隧道长度超过200米,深度超过25米。隧道内藏有数百件武器以及数个发射井,这些设施此前意图用于打击以色列领土及其公民。声明称,在摧毁该基础设施之前,以色列已向美国进行了提前通报。
声明表示,以军指挥官和士兵将继续驻留在黎巴嫩南部的“安全区”内,并将继续摧毁武装基础设施、消除对以色列北部社区的威胁。(总台记者 梁慧)
有望接替斯塔默出任英国首相的工党议员伯纳姆,将于周一完整阐述其治国蓝图,承诺改革英国治理模式,将权力从伦敦下放至各地方区域。伯纳姆本月刚赢得议会席位、重返威斯敏斯特宫,也是目前唯一正式宣布参选、接替斯塔默的候选人,有望在数周内入主唐宁街首相府。
伯纳姆因担任大曼彻斯特市长声名鹊起。他将在周一的演讲中,把向地方社区下放权力作为核心纲领。其办公室表示,他还将推出一项为期十年的发展规划,通过重振工业、兴建住房、完善基建、改革公用事业提升民众生活水平;整套方案的核心不只是更换执政者,而是彻底改变英国的治理方式。他将在演讲中说明如何“让英国重回应有地位”,为国家经济按下“止跌开关”,同时承诺改革公共采购体系,更好扶持本土就业与产业。
一旦就任,伯纳姆将成为十年内英国第七任首相。党内多数人士认为,唯有他兼具个人号召力与长远规划,既能争取选民认同,也能遏制奈杰尔·法拉奇主打反移民政策的英国改革党不断壮大。
总台记者 当地时间6月28日获悉,一位美国高级官员透露,美伊双方已同意停止相互攻击,并计划于6月30日在卡塔尔首都举行会晤,以解决关于霍尔木兹海峡的争端。
另一位美国官员表示,美伊双方将“暂时”停止敌对行动,在技术性会谈继续进行的同时,霍尔木兹海峡“船只可以自由通行”。美国官员和另外的知情人士均证实了美伊计划于30日举行会晤。
但截至目前,美伊双方以及当前美伊谈判的调解方巴基斯坦和卡塔尔均未作出正式说明。(总台记者 赵淼)
当地时间6月28日,俄罗斯总统普京向媒体表示,俄方建议俄乌双方均停止攻击对方领土的纵深目标,否则俄方对乌纵深地区的打击将更具威力,后果将更严重。
普京表示,俄方不会给乌克兰阻止俄军前进的机会,乌方对俄罗斯基础设施的打击不会影响前线局势。他还表示,目前,不排除乌方将采取分散俄方注意力的行动,乌方破坏小组会渗透到俄方控制地区,但很快就被消灭。
俄愿与美继续讨论安克雷奇会谈所涉及的所有话题
普京还表示,他与美国总统特朗普2025年在安克雷奇讨论了结束乌克兰冲突的可能性,俄方同意作出美方提出的妥协,但双方没有签署任何文件,也没有达成协议。目前,俄方期待美方代表在伊朗事件告一段落后前往俄罗斯,愿同美方就在安克雷奇涉及的所有话题继续进行讨论。
当地时间29日凌晨,巴基斯坦新闻与广播部长阿陶拉·塔拉尔在社交媒体发文称,针对近期在巴境内连续发生的多起恐怖袭击事件,巴基斯坦安全部队28日在巴基斯坦与阿富汗边境地区展开了一系列针对极端武装组织“自由人党”的精准军事打击行动,共打死29名武装分子,同时销毁了大量武器和弹药。
据巴军方发布的消息,“自由人党”在27日晚对位于卡拉奇的巴基斯坦游骑兵部队营地进行了汽车炸弹袭击,并与巴安全部队交火,造成3名巴军人死亡。(总台记者 崔如)
总台记者 当地时间6月28日获悉,一位伊朗官员称,伊朗未参加原定于当天举行的技术性谈判,原因是“近期发生的袭击事件以及未能满足相关条件”。
另据美国方面当天消息,有知情人士称,由于美伊两国再次发生冲突,原定于本周在瑞士恢复美伊技术性谈判的计划陷入停滞。(总台记者 米春泽)
美国白宫方面担忧英国无法兑现将国防开支提升至国内生产总值5%的承诺,有官员警告称,部分欧洲盟友当初为迎合特朗普许下了“虚假承诺”。此番担忧产生之际,安迪·伯纳姆即将接替基尔·斯塔默出任英国首相。
尽管伯纳姆已释放信号表示支持增加国防开支,但英国政府即将出台的国防计划预计会推迟设定国防开支达到国内生产总值3%的时间表。
美国国土安全部长马克韦恩·马林周日表示,目前在美国享有“临时保护身份”(TPS)的移民,应当寻求永久居留权,否则就应返回其原籍国。
马林在CNN的《国情咨文》(State of the Union)节目中发表了上述言论。此前一周,美国最高法院作出了一项存在分歧的裁决,允许特朗普政府取消数十万海地和叙利亚移民的人道主义保护身份。这些移民原本受到保护,免于被遣返回饱受冲突和贫困折磨的祖国。
马林表示:“要么尝试填写文件,以合法永久身份留在美国;要么我们将协助你返回你的国家。”
他补充道:“我们实际上会为你提供机票,外加约2100美元的资金,以帮助你回国后重新安顿。但正如法院所认定的,以及该身份名称本身所表明的,‘临时保护身份’并非永久身份。”
根据联邦法律,政府有权向因战争、自然灾害或其他恶劣条件而逃离本国的人员提供美国的临时合法居留权。
此前,该身份曾被连续多次续签。尽管政府目前正着手终止这些保护,但美国国务院目前仍发布旅行警告,建议不要前往海地或叙利亚,理由是这两国普遍存在暴力、犯罪、恐怖主义和绑架事件。
美国于2010年海地发生毁灭性地震后,首次向海地人提供临时保护身份;随后在2012年叙利亚陷入内战后,也向叙利亚人提供了该身份。
在2024年大选期间,特朗普曾散布关于居住在俄亥俄州的海地人“吃别人家宠物”的虚假言论。然而,最高法院的保守派多数法官认定,起诉政府的这批海地人不太可能成功证明政府的行动存在种族偏见。
当地时间28日,以色列国防军发表声明称,以军总参谋长扎米尔当天在视察以军北方司令部时,正式批准了根据停火协议在黎巴嫩南部“安全区”内继续采取军事行动的计划。
扎米尔表示,目前以军第36师和突击旅的部队正维持着对博福特高地区域的作战控制,并配备了削弱敌方所需的所有工具和能力。扎米尔称,北方司令部辖区现在是以军的“主要作战重心”。以军已做好充分准备,一旦需要,将“迅速重启在黎巴嫩和伊朗的进攻行动”。
扎米尔表示,与黎巴嫩政府签署的协议具有历史性和重大意义。他重申以军将遵守协议,但强调“现在的考验在于双方的行动,接下来的这段时期将塑造未来”。
扎米尔还表示,黎巴嫩真主党已被严重削弱,其武装人员被困在地下。以军目前保持着对该地区的作战控制,并处于高度戒备状态,一旦停火协议遭到破坏,将立刻实施迅速且决定性的打击。
首次隔夜逆回购操作正式落地。
2026年6月29日,央行发布公开市场业务交易公告称,当日以固定利率、数量招标方式开展了1575亿元7天期逆回购操作,全额满足了一级交易商需求。同时,开展了3000亿元隔夜逆回购操作。
在6月25日预告隔夜将实施隔夜逆回购时,市场对操作利率格外关注。从今日公开市场操作公告看,央行并未公布隔夜逆回购操作利率。
东方金诚首席宏观分析师王青表示,未公布隔夜逆回购操作利率可能有两个原因:一是当前主要强调其数量调控意义,而非价格调控作用。
二是当前隔夜逆回购主要是对7天期逆回购的补充,操作模式有待逐步成熟。他判断,未来隔夜逆回购有望常态化操作,并成为主要政策利率,利率水平会适时公布。
光大证券 固定收益团队指出,今日央行并未公布隔夜逆回购的利率。事实上,对于债券市场参与者而言该利率并不重要,建议更加关注7天OMO利率和D R001 。部分投资者认为,1D OMO利率(隔夜逆回购利率)是DR001乃至于整个金融市场的“锚”,1D OMO利率设在哪里,DR001便会走向哪里。现阶段并非如此,目前1D OMO只是在月末这样的特殊时点操作,而大多数时间不操作,显然其不具有持续锚定DR001的作用。
华创资管认为,操作利率并未随之公告,暗示了当前隔夜逆回购定位为关键时点的短期流动性投放工具,暂时不会替代7天逆回购成为每日操作的主力逆回购品种。不过隔夜固定利率、数量招标的操作方式,区别于其他公开市场工具,与7天逆回购保持一致,依然保留了未来替代7天逆回购成为公开市场主力操作品种和基准利率的政策空间。
中国人民银行行长潘功胜6月17日在 陆家嘴 论坛上提出“适时增加隔夜逆回购操作品种,更好地匹配银行体系短期的流动性需求”。6月25日央行公告称,为更好匹配银行体系短期流动性需求,将在6月29日、6月30日公开市场操作中增加隔夜逆回购操作品种,隔夜逆回购操作采用固定利率、数量招标。
中信证券 首席经济学家明明等人指出,隔夜逆回购工具目前定位仍然是常规OMO的补充,因此采取“增加”的表述;其二,选择在6月底操作,考虑到6月作为信贷大月,月末信贷冲量压力叠加流动性考核压力上升,这一操作也体现了央行呵护流动性环境的立场。操作模式上看,固定利率、数量招标的模式和7天逆回购一致;2024年年中以来7天逆回购利率作为主要政策利率的定位被确立,主要得益于其固定利率、数量招标的模式,可见隔夜逆回购工具的定位也可能和7天逆回购较为类似。预计未来央行仍然将会维持单一的政策利率机制;而隔夜逆回购当下指定日期、“增加操作”的表述,也可能意味着其操作频率未必是常态化。
下载新浪财经APP,了解全球实时汇率
欧洲央行管委Martins Kazaks在接受Econostream Media采访时表示,欧洲央行无需在短期内多次提高借贷成本。
这位拉脱维亚央行行长称:“没有必要操之过急。我们可以看到数据正在逐步出炉,目前并不存在紧迫需要采取仓促或强力反应”。
“我们可以更有耐心、一步一步地来”。

界面新闻记者 | 宋佳楠
6月29日,韩国产业通商资源部长金正官表示,韩国将投入800万亿韩元(约合3.52万亿元人民币)在西南光州、全罗区域落地四座存储芯片晶圆制造厂,打造继首都圈之后全国第二大半导体产业集群,其中三星电子、SK海力士共同拿出81万亿韩元布局忠清道先进封装基地,专门承接AI高带宽存储(HBM)扩产配套需求。
这800万亿韩元主要投向光州前道晶圆制造环节,由三星、SK海力士各承建两座晶圆厂,缓解韩国当下首都圈龙仁、平泽厂区电力、工业用水资源饱和、无法持续扩容的瓶颈。81万亿韩元专项划拨忠清道,建设规模化先进封装集群,匹配HBM堆叠生产需求;另有配套30万亿韩元专项资金,未来15年覆盖芯片研发、设计、测试全链条扶持。
本次半导体产业投资规划,是韩国政府推出的“三大超级国家级项目”核心内容之一。该规划推动三星电子、SK海力士两大芯片龙头及多家企业,分别布局半导体产业、实体人工智能、人工智能数据中心三大赛道的大规模投资。
据金正官介绍,政府将为企业投资提速,把新建晶圆厂的落地建设周期大幅提前最长12年:原计划2040年代中后期竣工投产,现调整至2030年代中期完成。
同日, 三星正式宣布投资计划,总额达2655万亿韩元(约合11.68万亿元人民币),将在韩国龙仁市和平泽市的半导体产业集群投资2030万亿韩元。
三星电子会长李在镕表示,当前产能已不足以满足市场需求,公司正考虑在韩国光州建设新的投资基地;同时计划在龟尾推进 机器人 投资、在仁川布局生物医药投资,并考虑在蔚山投资电池业务、在釜山投资半导体基板业务。
而SK集团会长崔泰源则表示,该公司计划新增1100万亿韩元(约合4.84万亿元人民币)投资,用于新建多处半导体产业集群,其中400万亿韩元将投至韩国西南部地区。
据崔泰源透露,集团计划到2035年建成15吉瓦(GW)AI数据中心容量,并将其打造为韩国国家级基础设施和“实体AI(Physical AI)时代”的核心底座。崔泰源称,该计划总投资规模将达到1000万亿韩元。
两家存储巨头敢于同步砸出史无前例的资本开支,底层支撑是此前创纪录的财务成绩单。
SK海力士2026年一季度财报显示,单季营收达52.58万亿韩元,同比增长198%,营业利润37.61万亿韩元,同比增幅超400%,营业利润率突破72%。该公司手握全球55%以上HBM市场份额,英伟达新一代GPU七成HBM订单由其供应,充沛经营性现金流为扩产提供了资金保障。
三星电子一季度同样实现营收、利润大幅上行,DRAM、NAND基础存储业务维持全球双第一位置,叠加HBM4批量供货头部云厂商,企业自有资金储备充足。
值得注意的是,SK海力士已于6月24日向美国SEC提交上市申请,计划在纳斯达克上市,股票代码为“SKHY”。 美银证券、花旗集团、高盛和摩根大通为其首次公开募股(IPO)的承销商。
有消息称,SK海力士计划以每股166美元的价格在纳斯达克全球精选市场发行存托凭证(ADR),筹集约294亿美元。机构分析师认为,美国投资者以这一价格购买股票实际上是捡到了便宜,预计其股价有望上涨20%,并缩小与竞争对手美光科技的估值差距。
而在6月25日,投资银行杰富瑞研究主管Jeff Kim表示,三星电子很可能会效仿SK海力士,在美股市场发行ADR。他指出,此举将对韩国芯片制造商的股价形成有力支撑,目前这些企业的估值普遍滞后于美光科技。Kim认为,当前芯片板块正处于一个关键的“转折点”,而赴美发行ADR将成为改善韩国半导体企业估值的重要催化剂。
回顾韩国半导体产业发展历史,上一轮巨额逆周期资本投入还要追溯至2008年的全球金融危机。彼时全球芯片需求大幅下滑,美光、尔必达等海外厂商关停产线、削减研发预算,三星逆势投入200亿美元扩建存储工厂,同步启动3D NAND底层技术研发,依靠周期底部扩产抢占市场份额。2015年存储价格再次进入下行周期,SK海力士逆势提升25%研发投入,提前布局初代HBM技术。而本次800万亿韩元国家级规划,从投资体量、覆盖产业链完整度来看,超过以往任何一轮周期扩张。
金正官预计,未来五年全球存储芯片市场规模将增长至目前的四倍。花旗集团在一份研究报告中表示,韩国政府主导的大规模投资应能推动该国半导体供应链的增长,其中包括芯片设备行业。该行表示,得益于“AI需求前景看好以及绿地产能扩张计划的加速推进”,其对韩国芯片制造设备类股持乐观态度。
但也有分析指出,AI专用存储芯片所需产能规模是传统消费级存储的三至四倍,当前全球HBM供给持续紧缺,三星、SK海力士提前锁定长期客户订单,大规模扩产短期不存在严重过剩风险,但十年超长周期内仍需警惕行业周期性波动带来的价格下行压力。
责任编辑:刘万里 SF014
加拿大皇家银行 ( RBC )资本市场周一将标普500指数 的12个月目标价从7,900点上调至8,150点,称强劲的盈利表现和有利的宏观环境将推动美股进一步上涨。这一新目标价较上周五7,353.95点的收盘价暗示约有10.8%的上行空间。
索 引 号 bm56000001/2026-00007174 分 类 发布机构 发文日期 1782669313000 名 称 关于对温润(珠海)私募基金管理合伙企业(有限合伙)采取责令改正措施的决定〔2026〕78号 文 号 〔2026〕78号 主 题 词
索 引 号 bm56000001/2026-00007172 分 类 发布机构 发文日期 1782669232000 名 称 关于对广东华大创业投资基金管理有限公司采取责令改正措施的决定〔2026〕76号 文 号 〔2026〕76号.doc 主 题 词

本书由持股行权和纠纷调解两部分组成
{{ truncateStringFive(item.uName) }}
{{ truncateStringSix(item.stockCode) }}
{{item.startDate||''}} {{truncateStringTime(item.startTime)}}-{{truncateStringTime(item.endTime)}}
【安逸投资 理性维权】12386服务平台投诉指南
【安逸投资 理性维权】先行赔付知多少
要点“西”细看--深交所修订发布《交易规则》
要点“西”细看--上交所修订发布《交易规则》
如今投资者愈发渴望通过融资融券以及放大盈亏的杠杆基金来推高股票收益,但这或许是风险将至的信号。
美国金融业监管局数据显示,5月美股融资余额(即投资者向券商借钱购买证券的负债规模)同比大增54%,达到创纪录的1.4万亿美元。与此同时,收益波动幅度为标的股票单日涨跌两倍、三倍的高风险杠杆型交易所交易基金规模正快速扩张,挂钩这类基金的期权交易也同步升温。
上述风险在上周的韩国市场集中显现。韩国股市以大涨的半导体个股为主力,市场充斥着急于加杠杆的投资者。韩国股指大幅震荡,多次触发旨在遏制单边下跌的熔断机制。悲观情绪随后蔓延至美股交易时段,重创人工智能相关板块,大批投资者与分析师纷纷警示:美国市场的杠杆风险同样在持续累积。
全国人寿资产管理集团首席市场策略师马克・哈克特表示:“我担心市场正在堆积大量未被充分认知的隐性杠杆。不少人抱着一夜暴富的心态,通过融资融券去交易杠杆型ETF的期权,相当于叠加了三四层杠杆。”
金融数据机构FactSet统计显示,今年以来,从对冲基金到罗宾汉平台上的年轻散户,各类投资者持续涌入杠杆ETF。3月30日至6月3日期间,这类基金的管理规模近乎翻倍,创下2200亿美元的历史新高。
当下最热门的杠杆基金产品,挂钩科技、半导体指数,也覆盖 特斯拉 、英伟达等个股,近期更是推出了锚定SpaceX的相关产品。
大大小小的投资者纷纷涌入大型科技龙头股市场,杠杆基金的吸引力不言而喻:既然有个股杠杆基金能带来两倍的行情收益,何必直接持有马斯克旗下SpaceX的股票? 美光 科技股价暴涨300%,芯片板块行情火热,固然亮眼;但迪瑞盛3倍看涨半导体ETF从3月末到6月末涨幅高达约700%,收益更为惊人。
杠杆基金的投资风险早已广为人知:若挂钩标的个股下跌30%,对应的三倍杠杆基金净值可能直接缩水九成。但华尔街业界发现一个更棘手的潜在问题:这类杠杆基金连同其他各类杠杆工具,还会直接影响正股价格走势。市场从业者表示,韩国股市近期的剧烈波动,就直观展现了其中蕴藏的风险。
巴克莱银行分析师测算,自3月底以来,为承接源源不断的新增资金,各类杠杆基金累计购入约3000亿美元挂钩个股与指数的衍生品。
杠杆基金的大规模买入行为,又倒逼做市商增持底层标的股票——做市商需要购入正股,对冲自身发行衍生品合约产生的风险敞口。
这几乎可以确定是今年股市部分板块大幅上涨的推手。但一旦股价下跌,杠杆基金就会出现资产缩水,基金不得不减持其跟踪标的的风险敞口,这又会进一步压低股价。市场分析师称,这种循环存在风险,极易形成恶性循环,引发巨额亏损。
巴克莱全球股票战术策略主管亚历山大・阿尔特曼周三向客户表示:“倘若需要在短期内平仓了结这笔规模庞大的头寸,后果将十分可怕。毫无疑问,这是当前市场最大的被动风险推手。”
只要拥有证券账户,几乎所有人都能通过杠杆ETF放大股市投资敞口。当前美股涨势空前,盛况堪比一代人之前的互联网泡沫时期。然而,暴涨的行情往往会迎来更快的暴跌。
举例来说,6月5日,市面上热门的三倍半导体杠杆基金单日暴跌31%,跌幅约为其跟踪基准指数的三倍,这也正是杠杆产品的固有特性。
倘若某只杠杆基金规模膨胀到一定程度,便会对其挂钩的底层标的股票产生显著影响,交易员将这种现象称作“尾巴摇狗”(本末倒置)。
股市波动加剧,半导体这类杠杆基金、期权交易密集的板块尤为明显,分析师已开始仔细审视杠杆带来的市场影响。
近期地缘政治风险与加息预期令投资者心生不安;上周末美伊互相发动袭击,本周市场波动性或将进一步走高。定于周四公布的6月就业报告,或将左右美联储的加息决策。
ETF行业资深从业者、ETF.com研究主管戴夫・纳迪格表示:“大量资金涌入各类个股杠杆产品,这一点让我由衷担忧。资金流入规模越大,顺周期交易的放大效应就越强烈。只要市场存在一批提前设定好、不计价格高低被动买卖的资金,风险隐患就随之产生。”
近几周,追踪三星、SK海力士等韩国热门个股的大规模杠杆基金相关交易,占这些股票日均成交额的比重最高达到五成,放大了股价涨跌双向波动的幅度。
韩国最高金融监管机构负责人上周早些时候表示,他后悔当初没有叫停个股杠杆基金的发行。
韩国金融监督院院长李灿珍在新闻发布会上称:“这类产品风险极高,约92%的持有者都是散户。尽管监管方面已多次发布风险提示,但相关交易热度丝毫未减。”
纳迪格表示,美国目前尚未出现同等严重的情况,原因是当地杠杆基金的规模相较于其追踪的标的股票体量更小,但投资者仍需保持警惕。
据报道,美国头部券商之一近期已出手管控客户杠杆交易。嘉信理财允许部分客户以账户内资产作抵押,通过融资贷款买入证券;该机构在6月初向理财顾问下发通知,宣布收紧保证金要求,一旦投资者持仓突破新设定的风控门槛,券商将向其发出追加保证金通知。
天马新材(920971)
公司简介。 天马新材成立于 2000 年 9 月 30 日, 前身为河南天马新材料股份有限公司, 2022 年 9 月 27 日于北京证券交易所上市, 是北交所首批精细氧化铝粉体代表性企业之一。 主要从事高性能精细氧化铝粉体的研发、 生产和销售, 终端应用覆盖集成电路、 消费电子、 电力工程、 电子通讯、 新能源汽车、 平板显示、 光伏发电等多个重点领域。
产品多元化战略持续推进。 公司业务主要分为四大类: 电子陶瓷用粉体材料、 电子及光伏玻璃用粉体材料、 高压电器用粉体材料和其他精细氧化铝粉体材料。 2025 年四大业务分别实现营收 1.36 亿元( yoy-3%) 、4075 万元( yoy-14%) 、 3249 万元( yoy+76%) 和 6298 万元( yoy+38%) 。电子陶瓷粉体仍是第一大品类( 占比约 49.7%) , 但"其他精细氧化铝"品类增速最快( +38%) , 公司产品多元化战略正在推进。
新募投项目全面投产, 产能及毛利率提升可期。 天马新材 2025 年完成两大募投项目建设——年产 5 万吨电子陶瓷粉体材料生产基地和年产 5千吨高导热填充粉体材料生产线。 两大项目均实现全面投产, 但当前产能利用率处于低位。 公司 2025 年营收 2.74 亿元( +7.38%) , 归母净利润 3816 万元( -3.09%) , 扣非净利润 2015 万元( -38.55%) , 销售毛利率从 24.21%骤降至 17.74%。 2025 年“ 增收不增利” , 主要由于新产线转固带来的折旧压力与原材料氢氧化铝涨价的双重挤压。 随着原材料价格高位回落, 产能释放降低成本, 以及产能利用率提升, 2026 年毛利率及利润回升值得期待。
总结与投资建议: 在电子陶瓷基板用氧化铝粉体领域, 公司国内市占率超过 80%, 获工信部第六批“ 制造业单项冠军示范企业” 认证; 在高压电器绝缘填料市场, 产品已进入国家电网及主流高压电器厂商供应链;在球形氧化铝、 Low-α 射线氧化铝、 高纯氧化铝等新兴高端领域, 公司率先实现技术突破, 成功切入半导体封装、 导热材料、 新能源等高增长赛道。 随着下游 MLCC、 芯片基板市场本身的自然增长, 公司海外市场积极拓展, 以及产品线延伸至高纯纳米氧化铝等高端新品, 公司将获得持续高增长。 公司 2026Q1 净利润同比+443%至 528 万元, 扣非+673%至 498 万元, 显示盈利拐点已现。 随着 5 万吨+5 千吨新产能利用率逐步提升, 规模效应有望在 2026-2027 年集中释放。 根据 iFinD 一致性预期,公司 2026-2028 年每股收益分别为 0.4 元、 0.54 元、 0.71 元, 对应 PE分别为 103 倍、 75 倍、 57 倍, 给予“持有” 评级。
风险提示: 行业竞争加剧, 原材料价格上涨, 产能利润率及应用拓展不及预期, 新技术替代风险。
公司发布 2025 年年报和 2026 年一季报。 2025 年公司实现营业收入 37.81 亿元( 同比+42.8%), 实现归母净利润 1.33 亿元( 同比+14.1%)。 2026Q1 实现营收 10.90亿元( 同比+44.3%), 实现归母净利润 0.37 亿元( 同比+7.3%)。
公司业务聚焦特种线缆领域。 公司产品覆盖低碳出行( 新能源汽车线缆、 充电桩线缆、 轨道交通线缆、 船用线缆、 低空飞行器线缆)、 清洁能源( 光伏线缆、 储能线缆、核电线缆、 可控核聚变装置所用线缆)、 具身智能与自动化( 机器人线缆)、 其他与特种线缆相关产品( 核贯穿件、 充电枪) 等应用场景。 同时, 通过收购扬州曙光新增布局伺服控制系统的研发、 生产及销售业务。 受益于新能源汽车和光伏等领域近年来快速发展, 公司营收和利润体量保持较快增长。 2018 年公司营收和归母净利润分别仅为 5.47 亿元和 0.48 亿元, 到 2025 年分别大幅增加至 37.81 亿元和 1.33 亿元, CAGR 分别为 31.8%和 15.7%。
2025 年新能源汽车和工业领域收入增加较快。( 1) 新能源汽车领域: 2025 年该领域实现营收 21.6 亿元( 同比+45.3%), 业务涵盖车内高压线等。 新能源汽车向高续航、 快充化方向演进, 公司推出铜包铝合金和兆瓦级超充线缆等新产品, 持续保证竞争力; ( 2) 光伏线缆: 2025 年实现营收 8.7 亿元( 同比+19.4%), 公司依托光储协同能力为新能源项目提供一体化线缆解决方案, 与比亚迪、 亿纬锂能、 蜂巢能源等头部电池厂商保持稳定合作; ( 3) 工业领域: 2025 年实现营收 5.1 亿元( 同比+63.0%)。
公司深耕核电和船舶等专业领域: 全资子公司江苏华光是国内唯一持有“电缆+电气贯穿件” 双核级产品资质的民营企业。 2025 年, 江苏华光核电业务收入同比增长391.77%以上, 中标项目实现从常规岛配套到核岛关键安全设备的多维度覆盖。“十五五” 期间我国核电有望迎来较大发展, 2030 年核电装机有望达到 1.1 亿千瓦, 核电业务有望充分受益。
新质生产力方向多元布局有望打开新成长曲线。 公司依托特种线缆领域技术积累,布局人形机器人、 低空经济及可控核聚变等新兴赛道。( 1) 人形机器人: 自主研发超柔性线缆系列产品, 战略投资无锡智动力机器人公司, 核心客户覆盖天奇股份、银河通用、 优奇智能、 赛力斯等;( 2) 低空经济: 为 eVTOL 飞行器及物流无人机提供集轻量化与高可靠性于一体的动力传输与通信解决方案; ( 3) 可控核聚变: 公司是唯一中标法国 ITER 项目的中国线缆企业, 2025 年 ITER 项目收入超过 1000 万元。
盈利预测与评级: 我们预计公司 2026-2028 年归母净利润分别为 1.58/2.05/2.55 亿元, 同比增速分别为 19%/30%/24%, 当前股价对应的 PE 分别为 66/51/41 倍。 我们选取华通线缆和合锻智能作为可比公司, 两家公司对应 2026—2027 年平均 PE 为86、 48 倍。 首次覆盖, 给予“增持” 评级。
风险提示: 新能源汽车行业发展不及预期, 新兴业务发展不及预期, 光伏收入下滑
彤程新材(603650)
公司以特种橡胶材料起家, 后续通过控股北京科华、北旭电子切入光刻胶等电子化学品领域, 2025 年自产电子材料产品收入约 9.2 亿元,同比增长23.8%,成为公司增长新动能。 公司当前上海彤程电子工厂光刻胶产能利用率仍低,后续爬坡空间大,我们看好公司半导体光刻胶持续放量,给予“买进”的投资建议。
公司以特种橡胶材料起家, 电子化学品业务成为成长新动能: 公司以轮胎用特种橡胶助剂起家,长期深耕特种酚醛树脂、补强树脂、粘合树脂等产品,构成公司盈利和现金流基本盘。 2020 年公司通过控股北京科华、北旭电子切入半导体及显示光刻胶领域, 幷延伸布局高纯溶剂 EBR、 CMP抛光垫、有机绝缘膜、发光材料等电子化学品。 2025 年公司实现营收 34.3亿元,同比增长 4.9%,其中, 自产电子材料产品收入约 9.2 亿元,同比增长 23.8%,毛利率录得 29.8%, 高于公司综合毛利率 4.3pcts, 成为公司业务结构优化的主要动力; 自产酚醛树脂收入 16.8 亿元,同比下降5.6%,毛利率录得 26.6%,同比下降 2.1pcts。
2026Q1 公司营收维持较快增长,整体录得 10.5 亿元,同比增长 22.5%;归母净利润 1.8 亿元,同比增长 13.8%。
ArF 光刻胶放量提速, 上海工厂产能爬坡空间较大: 公司通过全资子公司彤程电子控股北京科华,切入半导体光刻胶业务, 产品覆盖 G/I 线、 KrF、ArF 光刻胶等材料。 2025 年北京科华收入 2.7 亿元,同比增长 0.4%; 净利润录得 0.4 亿元,同比增长 32.6%,净利率同比提高 3.8pcts 至 15.5%。从进展来看, 2025 年公司 ArF 光刻胶营收实现超 800%的突破性增长,且公司在半导体光刻胶领域推进的研发项目及国产替代项目近 200 项,其中超 30%的项目已经进入用户量产验证阶段或实现商用。 为进一步扩大产能规模, 公司依托彤程电子建设上海彤程电子工厂, 已形成 1000 吨半导体光刻胶、 18800 吨高纯溶剂产能, 2025 年前三季度半导体光刻胶产量141 吨, 对应年化产能利用率约 18.8%。 我们认为,公司光刻胶业务已从早期验证逐步走向订单放量,业务收入及盈利能力将继续提高。 此外,公司已递交 H 股上市申请,若后续顺利推进,有望进一步增强电子材料业务的资金支持能力。
盈利预测及投资建议: 预计 2026、2027、2028 年公司分别实现净利润 6.6、8.2、 9.7 亿元, yoy 分别为+17%、 +24%、 +18%, EPS 分别为 1.1、 1.3、1.6 元,当前 A 股股价对应 PE 分别为 80、 64、 54 倍, 我们看好公司光刻胶未来发展前景, 给予公司“买进” 的投资建议。
风险提示: 验证不及预期、新项目进展不及预期、行业景气下滑
两大刀具主业协同发展,海内外业务多点突破。公司产品涵盖精密切削刀具与精密精微刀具两大板块。在精密切削刀具领域,公司稳步拓宽产品下游应用场景,深耕汽车、新能源装备、风电赛道之余,顺利完成航空航天、人形机器人相关新品研发并实现商业化突破;针对OEM业务阶段性压力,公司及时调整经营策略、加大自主品牌推广,带动板块经营逆势向好。在精密精微刀具板块,公司守住显示面板切割产品龙头地位,在消费电子需求偏弱的行业环境下,紧抓新能源汽车车载屏增长红利,钻石刀轮、磨轮业务连续两年营收正向增长,同时产品顺利通过国际头部面板厂商认证,伴随其OLED产线向国内转移,板块长期增长潜力充足。此外,在全球化布局方面,公司依托国际业务团队与海外子公司协同拓市,海外团队持续深耕海内外重点市场,墨西哥海外生产基地筹备建设落地,欧洲子公司本地化运营成效显著。
PCB板材迭代打开钻针增量空间,金刚石微钻重塑高端钻孔耗材市场。据统计,2020到2024年全球PCB钻针市场从35亿元扩容至45亿元,年均增长6.5%;预计2029年市场规模会突破91亿元,未来五年年均增速升至15%,行业增长明显提速。当前PCB行业正推进板材升级,从M7、M8切换为性能更强的M9材料。新款板材更耐磨损,加工难度随之提高,普通硬质合金钻针更容易损耗、使用周期变短,企业生产时要频繁换刀,生产效率大打折扣。对比之下,金刚石微钻硬度高、耐磨性能突出,耐用度和加工效率优势突出,是高端PCB微孔加工的理想耗材。板材技术迭代会拉高钻针整体使用量与单价,金刚石微钻也将在高端PCB细分赛道开辟全新增长空间。公司积极开展金刚石微钻在高端PCB微孔加工领域的应用研发,目前产品已送样至多家PCB厂商进行验证,送样产品得到部分客户认可。
布局金刚石产业化及研发项目,强化前沿新材料技术储备。当下电子元器件持续朝着小型化、高集成方向演进,AI芯片等高功率半导体产品散热难题愈发突出,传统散热材料性能已逼近物理上限。金刚石导热扩散能力出众,能够快速疏导芯片局部集中热源,避免热量堆积;同时材料绝缘性能优良、介电常数偏低,不会产生多余寄生电容,可保障芯片高频工况下信号传输稳定,完美适配AI芯片高频工作要求。放眼量子产业与精密光学赛道,高品质量子基底、光学窗口材料属于产业核心底层原料。量子级金刚石晶格结构稳定,自带特殊色心物理特性,既是优质量子承载介质,还具备极端条件下优异透光能力,是高端光学窗口的核心选材。公司拟增发投入“金刚石功能材料产业化项目(一期)”、金刚石功能材料研发中心项目,研发方向包括“金刚石散热晶圆制备技术研发”“金刚石复合冷板材料研发”和“量子级金刚石晶体研发”等,完善前沿核心技术储备,进一步提升自身研发创新水平。
我们预计公司2026/2027/2028年营收分别为9.2/11.1/13.3亿元,归母净利润分别为1.5/2.0/2.4亿元,首次覆盖给予“买入”评级。
技术迭代和研发投入不及预期的风险;市场竞争加剧风险;客户导入不及预期风险。
翰博高新(301321)
背光显示模组龙头,参股公司拟收购布局湿电子化学品业务
翰博高新主业包括背光显示模组及相关核心零部件,产品覆盖TFT-LCD与Mini-LED背光显示模组等。2025年公司实现营收32.77亿元/yoy+39.6%,归母净利润-0.97亿元,亏损同比收窄;2026年Q1实现营收9.27亿元/yoy+27.2%,归母净利润0.05亿元,单季度扭亏为盈。随传统消费电子回温,车载显示业务稳步推进,公司新建工厂产能利用率提升,在产品结构优化与费用控制下,公司盈利能力有望持续修复。与此同时,公司参股公司芯东进拟收购切入湿电子化学品领域,发展前景广阔。我们预计2026-2028年公司实现营收41.40/54.25/71.33亿元,实现归母净利润0.98/2.18/3.46亿元,当前股价对应PE81.2/36.5/23.0倍,首次覆盖给予“买入”评级。
主业:显示技术升级/AIPC换机需求/车载新业务打开背光显示模组成长空间
翰博高新主业产品广泛应用于笔记本电脑、平板电脑、显示器及汽车等终端场景。随消费电子市场逐步回暖,Mini-LED等新兴显示技术渗透提升,个人Agent场景带动AIPC换机潮,面板模组行业景气度或回升。同时智能汽车发展带动全球车载智能显示市场规模提升,PrecedenceResearch预计该市场将由2025年的136.3亿美元提升至2035年的210.9亿美元。公司客户覆盖京东方、TCL华星等全球主流面板厂、以及全球主流Tier1及整车厂,终端品牌丰富,技术水平先进。
外延:参股公司拟收购东进在华资产切入湿化学品领域
2026年2月12日,翰博高新发布关于参股公司收购资产的公告,公司董事会审议通过参股公司合肥芯东进新材料科技有限公司收购韩国东进及其子公司设立的特殊目的公司(SPV)70%股权的议案。公司于2025年12月参股设立合肥芯东进(持股45%),拟以1.42亿美元收购韩国东进在华湿化学品资产70%股权。根据中国电子材料行业协会的数据,中国显示面板用湿化学品需求量预计由2024年的102.8万吨提升至2028年的151.7万吨。未来翰博高新将依托参股公司平台,持续推进高端电子材料的研发与产业化储备,逐步构建覆盖高端显示至半导体领域的材料产品体系,有望形成材料业务的新增长极,为中长期发展增添新动能。
风险提示:新增产能消化风险、客户集中风险、显示技术迭代带来的风险。
金发科技(600143)
公司主业改性塑料仍具较大增长潜力。公司是全球规模最大、产品种类最为齐全的改性塑料生产企业,截至2025年底公司具备改性塑料产能超360万吨,在建产能超20万吨。2025年公司持续优化产品结构,加强板块协同,改性塑料在高增长领域的市场份额稳步提升,实现板块销量与毛利率同比增长。未来,公司将加快波兰、墨西哥等海外基地产能建设,深挖传统优势领域的同时紧抓低空经济、AI算力、高频通信等新兴赛道机遇,通过客户结构深化和产品结构优化不断提升核心竞争力,我们预计公司改性塑料业务仍具较大增长潜力。
新材料方面,公司深度布局AI算力等高景气赛道。公司新材料板块2025年实现销量28.38万吨,同比增长20.25%,其中特种工程塑料销量同比大幅增长42.68%,是新材料板块销量增长的核心驱动力之一。公司特种工程塑料业务在AI算力、服务器供应链中的参与度持续加深,2025年来自AI算力新兴领域的销量占比为近30%,公司研发的新一代低介电常数、低介电损耗LCP材料已应用于AI服务器高速连接器、存储连接器等部件,传输速率高达224Gbps。当前公司拥有LCP产能1.1万吨,在建产能1万吨,公司预计2027年投产。未来公司将在AI算力等新兴领域深度拓展PPA、LCP和PPSU/PES的创新应用,从而有望带动产品销量及毛利快速增长。
公司持续推进绿色石化、医疗健康板块减亏进程。绿色石化方面,公司正推进PP、ABS的聚合-改性一体化建设,通过提升高附加值的专用料及改性料占比从而优化产品结构、降低改性塑料端成本。医疗健康方面,截至2025年底公司已通过设备技改提升产能利用率,使得丁腈手套单位成本下降,目前公司持续通过能源优化、工艺流程和产线技改优化进一步实现降本增效。
推出限制性股票激励计划,彰显公司成长信心。2026年2月,公司推出2026年限制性股票激励计划(草案),拟授予数量不超过3928万股,授予价格9.52元/股,激励对象为中高层管理人员、核心骨干成员,共计不超过1164人。本次激励计划考核年度为2026-2028年,公司层面以2025年净利润(均指归母净利润,下同)为基数对各年度净利润增长率进行考核,100%解除限售需要26-28年净利润分别较2025年增长20%/40%/60%,对应26-28年净利润分别为13.8/16.1/18.4亿元,个人层面以绩效考评结果为考核依据确定实际解除限售的股份数量。此外,公司将力争2026年归属于上市公司股东的净利润(剔除2026年员工持股计划及2026年限制性股票激励计划在对应考核年度所产生的股份支付费用)同比增长20%以上的目标。
盈利预测与评级:我们预计公司2026-2028年归母净利润分别为17.44/22.35/28.20亿元,同比增速分别为51.63%/28.20%/26.16%,当前股价对应的PE分别为23.9/18.6/14.8倍。我们选取普利特、国恩股份、会通股份作为可比公司,考虑到公司是改性塑料头部企业之一,主业改性塑料仍具较大增长潜力,新材料板块的高景气赛道布局有望持续兑现业绩弹性,绿色石化、医疗健康板块有望边际减亏,首次覆盖给予“买入”评级。
风险提示:原材料价格波动、国际竞争加剧风险、行业产能过剩风险。
药明康德(603259)
公司为全球领先的一体化、端到端新药研发与生产服务平台,依托独特的“CRDMO”商业模式,通过全产业链研发生产服务体系持续降低新药研发门槛、提升客户研发效率。
深度参与GLP-1产业链,Tides业务快速增长。GLP-1市场空间广阔。根据Evaluate Pharma预测,GLP-1类药物全球销售额在2030年将达到1,450亿美元,接近2024年的三倍。GLP-1领域领域代表性产品替尔泊肽已成为全球“药王”,2025年全球销售额为365亿美元。在处于全球临床阶段的GLP-1候选药物中,公司支持了36个小分子药物中的12个,56个多肽药物中的11个。此外,在7个已商业化药物中,公司支持了其中1个。落实到业绩层面,公司近两年多肽和寡核苷酸CRDMO业务(TIDES)增长强劲,2025年TIDES业务收入达到113.7亿元,同比增长96%。
行业景气度持续上行,在手订单保证未来增长持续性。目前,随着外部压力缓释、全球投融资回暖,国内BD持续升温,行业已进入内外需共振、新分子放量、订单与业绩逐季改善的新一轮复苏上行周期。截至2026Q1,公司在手订单597.7亿元,同比增长23.6%,充足的在手订单为公司未来业绩的持续强劲增长奠定坚实基础。
预计公司2026-2028年实现营业收入529.20亿/614.81亿/715.36亿元,同比+16.42%/+16.18%/+16.35%,归母净利润174.27亿/209.45亿/251.67亿元,同比-9.00%/+20.19%/+20.16%(注:2026年归母净利润下滑主要是由于2025年投资收益约85.88亿元,公司24-25年扣非净利润分别为99.88亿/132.41亿元,同比+2.47%/32.56%,以2025年扣非净利润作为基数计算,则2026年归母净利润同比增长31.4%),对应EPS为5.84/7.02/8.44元。我们认为,公司目前所处CDMO赛道正处于景气度加速上行阶段且公司Tides业务处于快速放量期,参考CDMO行业2026年28.5倍平均PE估值,考虑到公司行业龙头地位,给予2026年25XPE,目标价146.03元,首次覆盖,给予“买入”评级。
汇兑风险;国内外政策风险;临床试验进展不及预期风险;产品上市审评进展不及预期风险;大股东减持风险
恒誉环保(688309)
推荐逻辑: 1)公司为国内工业连续化热裂解技术唯一规模化龙头, ] 环保设备行业迈向万亿级、工艺向连续化升级, 2025年公司营收增速达 91%,有望成长为固废处置核心企业,成长空间广阔; 2) 设备+运营双轮驱动模式成型, 2025 年运营营收 1.2亿元同增 246%,海外高毛利订单与国内运营项目协同,平滑业绩波动、释放盈利弹性; 3)依托 134项热裂解专利与行业标准话语权,技术壁垒高,废轮胎领域的成功经验有望复制至废塑料、危废等多元场景,成长路径清晰。
恒誉环保是国内工业连续化热裂解技术唯一实现规模化应用的龙头。 其产品覆盖废轮胎、废塑料等多元固废资源化场景, 2025 年营收 2.95 亿元,同比增长90.67%,归母净利润 0.33亿元,同比增长 91.91%。 公司“设备+运营” 双轮驱动战略拐点成型:设备端, 2025年海外营收占比 44%,海外高毛利订单持续放量;运营端, 2024年控股合晟环保切入废轮胎自营, 2025年运营收入占比 41%且同比增速高达 246.07%, 成为全新增长极。实控人牛斌技术出身, 管理层稳定,并引入地方国资持股 4%,为项目拓展提供资源赋能。
在双碳战略与全球循环经济政策共振下,我国环保装备制造业正迈入万亿级成长周期。 2025 年目标产值 1.3 万亿元, 三年复合增速约 10.6%。固废资源化需求持续扩容, 2020-2024年我国工业固废产生量由 36.75亿吨增至44.02亿吨, 2025年我国废轮胎年产生量超 1450 万吨、废塑料年产生量超 6000 万吨,而传统物理回收技术受限,回收率接近瓶颈,为热裂解技术创造了广阔应用场景。国内外多项政策推动热裂解市场化, 且全球热裂解设备市场预计 2025-2032 年实现近29%的年复合增速,行业增长确定性增强,为技术领先企业打开成长空间。
恒誉环保构建起“设备销售+项目运营” 双轮驱动模式,运营板块收入占比突破40%,正式进入实质盈利阶段。两大业务双向赋能,海外设备外销持续贡献高毛利增量, 2025年海外收入占比达 44%,同时自有运营项目形成商业化样板,反向推动装备工艺迭代,构筑起独特的产业闭环壁垒。公司依托 134项热裂解专利与行业标准话语权,技术实力获国家级权威认证, 2025 年订单储备持续高增超80%,应用场景从废轮胎、废塑料拓展至危废、医疗固废等新兴领域,海外项目在越南、丹麦等多国落地验证,全球化拓展成效显著,成长确定性持续增强。
盈利预测与投资建议: 公司为 A 股稀缺热裂解设备标的,技术领先、海外业务基础扎实,多场景布局叠加业务模式升级,长期受益全球固废资源化发展。预计未来三年归母净利润复合增长率为 168.41%, 给予 2026 年 56xPE,对应目标价为111.44 元,首次覆盖给予“买入” 评级。
风险提示: 核心技术领先优势丧失风险,运营项目进展不及预期风险,新经营模式效果不及预期风险,热裂解技术市场化不及预期风险,客户集中度较高风险,项目合同调整、延期、取消风险,外汇汇率波动风险等。

炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会!
6月29日,MLCC(多层陶瓷电容器)概念股表现活跃, 洁美科技 涨停, 三环集团 一度涨超12%, 风华高科 一度涨超7%, 利和兴 一度涨近7%。截至收盘,该板块内个股涨幅呈现不同程度回落。
消息面上,6月28日,据韩联社报道,三星电机被曝正与美国一家云服务提供商(CSP)就AI服务器用MLCC供应合同进行最后阶段谈判,合同规模预计约5000亿韩元(约合3.2亿美元)。这一消息进一步点燃了市场对MLCC行业的做多热情。
据业内人士透露,三星电机正与一家美国CSP进行最终谈判,合作方被普遍认为可能是Google、AWS或Meta中的一家。这笔合同的意义远不止于金额本身。AI服务器用MLCC在技术难度上远高于手机用产品,价格至少是后者的3倍。从用量来看,智能手机通常搭载1000至1300个MLCC,而一块AI服务器计算板就需要1.5万至2.5万个MLCC,最新一代AI服务器配备约20块计算板,单台服务器需要数十万颗MLCC。
今年3月,三星电机总裁张德铉在定期股东大会上表示,数据中心投资增加,高容量、高可靠性MLCC的供需正在趋紧。如今,这份5000亿韩元的大单进入最后谈判阶段,意味着AI超级周期正从半导体领域加速向电子元器件领域扩散。
此前,摩根士丹利将三星电机目标价从92万韩元大幅上调至256万韩元,将MLCC从一个周期性行业重新定义为结构性景气的赛道。该机构预测,三星电机MLCC业务到2026年将贡献营收的15%,到2030年这一比例将跃升至50%以上。
国内某MLCC上市公司管理层向记者透露,三星此次长单若能顺利落地,理论上将给国内MLCC相关产业带来积极影响,AI服务器所需求的高端MLCC产品结构占比持续提升,将对MLCC全球产能造成进一步的挤压,届时常规产品订单或将下放给更多的国内企业。
6月29日, 中信证券 发布研报指出,AI基建浪潮延续、产能扩产端存在阶段性约束、行业价格处于周期低点向上弹性空间广阔,本轮MLCC周期涨价延续时间有望超过一年,原厂端涨价幅度有望实现翻倍甚至更高的显著提升。
回溯来看,本轮MLCC板块行情自2月底启动,5月英伟达新一代Rubin架构服务器拆解报告发布后进入加速阶段,到6月下旬整个板块迎来普涨行情。产业链中游制造龙头是核心带动力量——三环集团近三个月股价涨幅接近两倍,总市值突破3000亿元;风华高科近三个月涨幅超三倍,市值逼近千亿元。上游原材料企业同样收获可观涨幅: 国瓷材料 近三个月涨幅达230%,年内涨幅接近五倍。
从现货市场看,此前,记者实地走访 深圳华强 北,从商家多家代理商、经销商反映的情况看,高容MLCC涨价尤为突出,多数产品目前的报价相较5月份已经翻倍,交货周期也普遍延长。
业内普遍认为,MLCC此轮行情的根源并非被“低估”,而是被“重新定义”。AI算力爆发之前,MLCC的叙事主体是消费电子周期的潮起潮落;AI算力爆发之后,MLCC从传统被动元件变成与AI算力深度绑定的核心瓶颈。
据悉,MLCC扩产周期长达18个月至24个月,且设备与原材料限制导致新增有效产能难以快速释放。村田等行业龙头2026年上半年启动的扩产项目预计将在2027年年中开始至2028年初陆续投产,英伟达VR200平台将于2026年四季度大规模放量。
“2027年全年,AI服务器MLCC需求有望同比增长88%,本轮供需错配的峰值可能出现在2027年上半年至年中。” 西南证券 电子首席分析师胡杨认为,行业进入新一轮产能过剩与价格战的时间预计在2028年年中,产能过剩也将是结构性的,高端高容MLCC仍将保持供需紧平衡,过剩则主要集中在中低端通用领域。


6月26日, 比亚迪 法务部发布公告,集中披露多起网络名誉维权胜诉案件,公示了一批恶意造谣、抹黑诋毁品牌的自媒体侵权判决,以法律手段重拳打击汽车行业“黑公关”不良风气,守护企业合法权益与品牌口碑。
随后,比亚迪集团品牌及公关处总经理李云飞转发比亚迪法务发文,并表示:“对于黑公关和黑媒体,我们绝不容忍!将一追到底,绝不姑息!如有更多线索,欢迎举报,最高奖励500万元,长期有效!”
此次公布的胜诉案例并非个例,回顾比亚迪近年多起维权胜诉判决案例:博主姚*强(抖音“大秦军陕团”)捏造方程豹相关虚假信息、构成商业诋毁,被判赔偿201万元;“龙哥讲电车”、“满格电新能源”长期散布品牌不实负面信息,被判赔偿200万元;“王悟空说车”贬损方程豹车型,侵害品牌名誉权,被判赔偿31.38万元;“龙猪-集车”长期歪曲事实、持续诋毁比亚迪,被判赔偿201.87万元。
李云飞此前在公开活动中已明确指出:“有些媒体或自媒体恶意揣着明白装糊涂,通过不实、误导性的报道与信息,长期针对比亚迪、诋毁比亚迪——比如一周七天里,至少五个工作日都在刻意抹黑,这类行为严重伤害我们的品牌和产品声誉,我们既不能接受,也绝不容忍。”
当前,网络上针对车企的恶意诋毁、虚假造谣行为频发,包括比亚迪在内的众多车企均在积极采取行动捍卫自身品牌权益。2021年,比亚迪率先宣布悬赏5万至100万元打击恶意“黑公关”,后续又将举报奖励提升到5万至500万元且长期有效。
业内分析人士指出,当前中 国新能源 汽车产业正处于从规模扩张向高质量发展转型的关键阶段,良好的品牌信誉与清朗的网络舆论环境是产业行稳致远的重要基石。比亚迪持续对恶意诋毁、虚假造谣等侵权行为“重拳出击”,将有效倒逼行业舆论回归客观理性轨道,压缩恶意营销、流量至上的生存空间,更能减少针对企业品牌与产品的恶意伤害,为整个新能源汽车产业的健康可持续发展筑牢声誉、保障根基。


公司专注汽车车身结构件研发制造,以技术创新与精益管理驱动行业领先。
一级行业:汽车(代码:801880)
二级行业:汽车零部件(代码:801093)
三级行业:其他汽车零部件(代码:850925)
初步判断:对于上述非经营性资金占用,索赔区间:2025年1月1日(暂定)至2026年4月27日之间买入,且2026年4月28日及以后卖出或继续持有的投资者,包括个人投资者和机构投资者。
早在2025年4月30日,公司披露了《金鸿顺关于公司前期会计差错更正及追溯调整公告》:2023 年公司向河北富利铜业有限公司采购“电工用铜线坯”5,183.98 吨,含税价 34,356.92 万元,销售给河北伯达铜业有限公司含税价35,366.18 万元,毛利额 893.15 万元,按净额计入营业收入,不符合《企业会计准则》的收入确认条件,现予以更正,将确认的“营业收入”重分类至“投资收益”,并将交易涉及的现金从“收到其他与经营活动有关的现金”、“支付其他与经营活动有关的现金”调整至“收到其他与投资活动有关的现金”、“支付其他与投资活动有关的现金”。鉴于上述事实情况,公司采用追溯重述法对 2023 年度财务报表、2024 年第一季度财务报表、2024 年半年度财务报表、2024 年第三季度财务报表的相关项目进行了更正。
对于本次前期会计差错更正:索赔区间是2024年4月27日至2025年4月30日之间买入,且2025年5月1日及以后卖出或继续持有的投资者,包括个人投资者和机构投资者。 (ST金鸿维权入口)
(本文由万商天勤(上海)律师事务所刘彦梅律师供稿,不代表新浪财经的观点。刘彦梅律师,主要从事金融诉讼、公司诉讼律师,辽宁大学法律硕士,具有保荐代表人(投资银行)资格、证券从业、私募基金从业资格,具有20年以上法律实务经验,中国证券业协会讲师。目前已通过CPA审计、经济法、会计、战略、税法,是为数不多的具有投行、财务思维的律师,她在证券诉讼和商事诉讼领域深耕多年,赢得了业界的好评和赞誉。) (刘彦梅律师专栏)

核心要点 韩国公布大规模人工智能及半导体重大项目规划后,三星电子与 SK 海力士股价在周一出现下跌。 两大芯片巨头将在韩国西南部新建两座半导体晶圆厂,该国家级项目总投资规模达 800 万亿韩元(折合 5178.7 亿美元)。 韩国总统李在明公布相关方案,计划通过大规模投资、新增制造产能,巩固本国在半导体领域的领先地位。 2018 年 10 月 28 日,加利福尼亚州山景城硅谷,一处研发大楼外的三星标识特写 韩国公布一项规模宏大的人工智能与半导体重大发展规划,预计未来数年将吸引数千亿美元投资,消息公布后,三星电子与 SK 海力士股价于周一下行。 其中三星电子股价下跌 4.8%;SK 海力士早盘一度跌幅接近 6%,收盘收窄跌幅至 1.6%。 韩国总统李在明公布发展方案,拟依托大额资本投入与新增制造产能,巩固韩国在半导体行业的领先优势、完善本国人工智能基础设施。他表示,韩国必须赶超竞争对手,抢先掌握人工智能时代的核心底层技术。 韩国政府透露,作为总投资 800 万亿韩元(约合 5180 亿美元)的国家级半导体产业生态项目的重要组成部分,三星电子、SK 海力士将各自在韩国西南部新建两座半导体晶圆制造厂。 韩国产业部长金正宽表示:“我们将大幅压缩项目审批到开工建设的周期,快速扩充本土芯片产能。” 此前韩国《每日经济新闻》本周五曾报道,三星集团即将公布未来十年总规模 1000 万亿韩元(约合 6460 亿美元)的投资规划。 报道显示,这份十年投资蓝图覆盖半导体晶圆厂、人工智能数据中心、先进封装、动力电池、显示面板多个领域:其中约 300 万亿韩元用于在韩国西南部新建晶圆工厂,360 万亿韩元投向龙仁半导体产业集群,超 350 万亿韩元布局 AI 数据中心。报道并未说明上述几项投资金额是否存在统计重叠。 当前 AI 产业热潮下,三星电子与 SK 海力士已成为全球核心厂商。各大云服务商、科技企业争相扩建人工智能算力基础设施,高带宽存储器(HBM)芯片供不应求。 SK 海力士是英伟达高端 HBM 芯片的核心供应商,三星也在持续加大研发投入,力图缩小与这家本土竞争对手之间的技术差距。 海量资讯、精准解读,尽在新浪财经APP
核心要点 极端高温与恶劣天气,正给本就高负荷运转的人工智能数据中心带来巨大运行压力。 恶劣天气现已成为 苏黎世保险 旗下美国数据中心承建商风险投资组合中首要的损失诱因。 数据中心运营商正抓紧对机房设计进行前瞻性优化,以此抵御各类气候风险、提升能源利用效率。 就在欧洲民众奋力抵御史上罕见热浪、想方设法降温避暑之际,各大科技巨头也正全力鏖战,保障人工智能数据中心内高性能芯片稳定运行。 本周持续攀升的气温,直观展现出极端天气对工厂、核电站、数据中心等基础设施造成的冲击。空调设备激增的用电需求极易造成电网过载,进而引发大范围停电,各类基础设施的正常运转也会因此陷入瘫痪。而气候灾害带来的影响绝非只局限于欧洲地区。 苏黎世保险国际建筑业务负责人帕特里克・麦克布莱德在接受美国消费者新闻与商业频道采访时表示,过去三年间,恶劣天气已经成为该公司美国地区数据中心承建业务风险组合里最主要的损失来源,目前由极端气候造成的损失占企业总损失的三分之一。 “恶劣天气早已不能再被视作可以忽略的次要潜在风险。” —— 苏黎世保险国际建筑业务负责人 帕特里克・麦克布莱德 他介绍道,如今大量数据中心选址迁往城郊与乡村区域,一方面是当地土地成本更低,另一方面这些区域此前开发程度较低,相关极端气象灾害的历史记录十分有限。“眼下我们有价值 30 亿美元的资产,沿线超 1 英里范围内的设施都暴露在各类极端气象灾害风险之下。” 保险公司缘何高度关注气候风险 气候风险分析机构第一街近期一项研究显示,全球 79% 的数据中心面临洪涝、强风、山火等突发性重大气候灾害的高危威胁,这类灾害会中断机房运营、拉长停机时长,同时推高保险保费与设备维修成本。 达信风险咨询美国不动产数字基础设施业务负责人乔・马塞亚克在接受 采访时表示:“气候风险终将冲击数字基础设施行业的变革浪潮,这早已不是会不会发生的问题,关键在于数字基建行业的客户与相关各方,能否在自身风险承受范围内识别、量化并管控好各类气候隐患。” 马塞亚克补充称,倘若企业无法有效管控气候风险,将会面临运营成本飙升、业务运转失常的困境,而这会直接威胁到支撑人工智能数据中心扩张浪潮的资本体系。 新建数据中心面临的恶劣天气风险分布 苏黎世保险的麦克布莱德介绍,今年在建的数据中心里,64% 的机房不再落户北弗吉尼亚这类传统产业聚集区,纷纷选址西得克萨斯、田纳西、威斯康星、俄亥俄等新兴布局区域。这些地区极易遭遇龙卷风、冰雹、强风侵袭,大面积露天屋顶、暖通空调系统、冷却塔、太阳能等电力配套设施都会遭到严重损毁。 麦克布莱德以巴西举例,当地作为新兴数据中心布局热土,未来或将持续遭遇高温考验;与此同时,欧洲的数据中心正逐步向伊比利亚半岛迁移,而该区域的气温也在逐年攀升。 “恶劣天气早已不能再被视作可以忽略的次要潜在风险,如今我们以及合作的产权方,在项目初期首要评估的就是气候安全问题。” 人工智能软件平台 Rhizome 联合创始人、首席执行官米沙勒・塔达尼表示:“极端高温会同时给数据中心及其依赖的供电电网带来双重承压。该平台通过大数据模型,帮助各地电力企业排查气候灾害带来的供电薄弱隐患。” 塔达尼介绍,即便在常规气温环境下,冷却系统能耗也要占到数据中心总耗电量的 40%;一旦遭遇极端高温,制冷能耗会进一步飙升,而此时全社会空调用电激增,电网负荷早已濒临饱和。“恰恰在电网供电最紧张的时候,数据中心的电力需求达到峰值。” 他举例,意大利都灵今年 5 月最高气温达到 38 摄氏度(100 华氏度),持续热浪让城市地下电缆长期处于高温过载状态,引发多次大范围停电事故。 “一座大型数据中心的耗电量堪比十万户家庭的用电总和,高温天气叠加海量用电负荷会同步冲击同一套供电线路。虽然用电高峰时段可以临时缩减数据中心供电负荷,但绝大多数行业规划模型,都没有将极端高温频发的现状纳入考量。” 运营商如何优化数据中心设计适配极端气候 作为全球超大规模云服务商、数据中心建设主力企业之一, 微软 透露,公司已针对气候变化提前布局做好预案。 微软发言人于周四表示:公司在数据中心规划阶段便充分考量选址、冗余备用系统、实时监测三大维度,让机房能够在多样化气候环境下稳定运行,以此抵御极端高温与恶劣天气带来的各类风险。 科技巨头英伟达上周公布,旗下新一代人工智能服务器所用冷却液可耐受 45 摄氏度高温,较此前制冷温控上限大幅提升。英伟达测算,冷却机组温度每上调 1 摄氏度,制冷能耗成本便可降低约 4%。 江森自控 全球数据中心解决方案首席商务官艾伦・刘易斯表示,行业的快速发展,倒逼上下游企业不断迭代技术。该企业会提前对数据中心制冷设备开展高低温极限测试,保障设备可以适应各类极端气温环境。 刘易斯提到,近期欧洲已有合作客户首次在项目技术规范书中加入 “气候变化适配设计条款”,按照未来气温持续升高的标准规划建设数据中心。 他在采访中总结:未来行业会形成多元化的制冷技术方案,随着技术持续迭代,热量回收利用效率会不断提升。依托算力热潮带来的技术创新速度,未来数据中心完全可以长期在各类极端气候条件下稳定运营。 海量资讯、精准解读,尽在新浪财经APP
美光 科技总部位于爱达荷州博伊西市,这家存储芯片制造商如今赢得了华尔街的青睐。不过这份资本热度能否长久维系,很大程度上取决于人工智能引发的存储芯片供应紧张局面还会持续多久。
美光承诺,公司已经夯实了长期发展根基,足以应对需求骤降或是产能过剩带来的冲击。华尔街对此表示认可,受资金追捧,美光的市值在周四短暂首次超越了Meta和 特斯拉 ,不过到周五便有所回落,市值基本与两家公司持平。
具体来看,美光周五收盘时的市值接近1.27万亿美元,Meta市值为1.39万亿美元,特斯拉市值则是1.42万亿美元。仅过去一个月,美光的股价涨幅就超过了236%,周五收盘报每股1132美元。而在2025年年中之前的多年里,该公司股价一直低于每股100美元。
对于大多数普通消费者来说,美光留给大家的印象还停留在小小的存储卡上,早年人们常常依靠这种存储卡来拓展个人电脑、智能手机以及其他设备的存储空间,如今这家公司的股价却迎来了惊人暴涨。
华尔街早已不再关注这类传统产品线。当下AI数据中心的大规模建设热潮,造成了动态随机存取存储器(DRAM)、闪存(NAND)等系统存储芯片供不应求,这两类产品均由美光生产,其中高带宽存储器(HBM)的紧缺程度尤为突出。单台人工智能服务器所需要的存储容量,要比笔记本电脑高出好几个数量级。
英伟达这类人工智能硬件厂商,还有 微软 、 亚马逊 云科技、 谷歌 、Meta、 甲骨文 等自建算力体系的大型云厂商,都在大批量采购存储芯片。这也迫使 戴尔 、 惠普 等个人电脑厂商以及各类设备制造商纷纷开始囤积存储芯片。
这场被业内称作“存储危机”的供应短缺预计将持续到2027年,目前已经推高了 苹果 产品、微软Xbox游戏机等消费电子产品的售价。
在整个科技行业都急需存储芯片的背景下,美光上周交出了亮眼的第三季度财报。公司营收同比增长至原来的四倍,达到4145亿美元;同期净利润从18.8亿美元飙升至2820亿美元。美光同时给出乐观预期,预计第四季度营收将介于4900亿至5100亿美元之间。
华尔街一直希望能找到更多像英伟达一样业绩亮眼的人工智能相关上市公司,美光也因此越发受到资本追捧。
美光、三星这类存储芯片企业长期面临一个行业痛点:新建工厂扩充产能既耗费大量时间,又需要巨额投入。往往等到企业产能投产落地,市场需求却已经下滑,继而出现产能过剩、产品价格暴跌的情况。
为了打消市场对于人工智能行业泡沫破裂的担忧,美光着重披露了多份长期供货协议,合作方包括英伟达、人工智能实验室Anthropic等,以此保障自身经营稳定。公司在财报说明会上表示,目前已经在数据中心、消费电子、汽车三大市场签署了16份战略客户合作协议,有望从根本上重塑自身商业模式。
不少分析师因此认为美光具备长期稳定盈利的投资价值。威廉布莱尔投行的科技行业分析师塞巴斯蒂安・纳吉在研报中提到,当前存储芯片的需求增速,始终快于新建半导体洁净厂房的投产速度。
“未来几个季度,产品平均售价大概率会持续上涨,同时公司与核心客户签订的长期战略供货协议数量快速增加,营收的可预见性大幅提升,业绩有望实现更持久的增长,因此我们维持跑赢大盘的投资评级。”纳吉写道。
【TechWeb】6月29日消息,半导体研究机构SemiAnalysis爆料称,Lepton AI创始人兼CEO、英伟达系统软件副总裁贾扬清已从英伟达离职。距离英伟达CEO黄仁勋豪掷约7亿美元收购这家仅有20人的创业团队,才刚刚过去一年。
SemiAnalysis将这一变化称为“令人震惊”。 截至发稿,英伟达与贾扬清本人均未对此作出正式回应 ,贾扬清的社交平台及领英就职信息仍停留在英伟达阶段。
一场20亿美元的AI Infra扩张野心
要理解这次离职的分量,需要回溯英伟达在AI基础设施(AI Infra)领域的战略布局。黄仁勋的野心不止于卖芯片。他的构想是在AWS、Azure等云厂商之上再建一层属于英伟达自己的软件平台——让开发者不再四处询问“哪里还有H100”,而是直接在英伟达的平台上找卡、租卡、部署模型。
2025年4月,英伟达正式完成对Lepton AI的收购。这家由贾扬清与同为Meta AI出身白俊杰联合创立的公司,成立于2023年,核心业务是帮助开发者获取和使用GPU资源。据The Information报道,交易价值达数亿美元,行业信息随后将金额指向约7亿美元量级。
当时,加上此前约12亿美元收购的AI基础设施编排平台Run:ai,英伟达在GPU云软件栈上的总投入接近20亿美元。
收购完成后,英伟达将Lepton AI更名为DGX Cloud Lepton,定位为一个连接全球GPU云服务商与AI开发者的算力市场。
贾扬清,正是这个计划最核心的执行者。
SemiAnalysis的爆料揭示了几个层面的原因。
最直接的导火索是运营效果不及预期。 DGX Lepton并未达到外界或英伟达的预期。据虎嗅报道,DGX Lepton在2025年中期已基本停止对外运营。
更深层的矛盾在于开源承诺的分歧。英伟达收购时曾承诺2026年开源Lepton核心平台,但最终否决了这一计划。SemiAnalysis推测,贾扬清的离职可能与黄仁勋最终改变主意、没有批准开源Lepton有关。作为Caffe、PyTorch、ONNX等开源AI框架的奠基人,贾扬清深耕开源生态数十年。开源承诺的背弃,构成了根本性的价值观冲突。
另外,据报道,英伟达的产品管理文化消耗了团队大量资源在UI调整等表面工作上,而多租户等核心难题始终未能解决。这使得平台难以满足AI原生开发者的挑剔需求。
“无缝衔接”:已加入Hyperbolic担任顾问
就在本月初,GPU云服务商Hyperbolic宣布聘请贾扬清担任公司顾问。Hyperbolic在公告中称,贾扬清将为其在AI系统、云基础设施、GPU marketplace、多云编排和GPU利用率提升等方向提供经验支持。
贾扬清新角色的业务方向与其在英伟达负责的DGX Lepton平台高度重合,因此随着贾扬清被曝从英伟达离职的消息曝出,意味着他几乎是无缝切换到了同一赛道上的另一家公司。
贾扬清的出走,被业界视为一个强烈的信号。
第一,GPU硬件垄断无法简单延伸至软件层。当英伟达作为硬件霸主试图向上层软件扩张时,遇到的阻力比制造GPU更大。AI Infra无法实现像GPU硬件那样的垄断。
第二,中间件平台正面临价值危机。以Cursor、Claude Code、Codex为代表的Agentic Coding工具,可通过自然语言自动生成部署和配置基础设施的代码。这直接跳过了“降低工程门槛”类中间件的价值。这类平台需要重新证明自身在解决底层稀缺性方面的不可替代性。
责任编辑:刘万里 SF014

近日,一段所谓东鹏特饮内部饭局视频在网上传播,画面中,有人递了瓶东鹏特饮给 东鹏饮料 董事长、创始人林木勤。林木勤摆摆手说:“我平时不喝这个,喝别的。”随后,关于“东鹏饮料创始人不喝自家产品”的内容在网上传播。
6月29日,针对上述传闻,深圳市公安局南山分局发布了警情通报。
通报称,近日,我局接东鹏饮料(集团)股份有限公司报案,反映网传该企业创始人不喝自家品牌饮料等大量不实信息。经溯源调查,罗某某(男,39岁,自媒体从业人员)为博取关注、引流牟利,借助AI工具编造虚假信息散布谣言,相关内容广泛传播,造成恶劣社会影响。目前,罗某某已被公安机关依法刑事拘留,案件正在进一步侦办中。
警方郑重警示,网络非法外之地。公安机关常态化开展网络谣言打击整治,对编造传播网络谣言等违法犯罪行为一律彻查严惩。请广大网友自觉抵制不实信息,不造谣不信谣不传谣,共同维护清朗网络环境。
6月27日,东鹏饮料发布澄清声明称,关注到相关人员通过虚构场景、伪造言论等手段,在网络上恶意捏造并散布关于公司的虚假信息。
东鹏饮料表示,所谓饭局视频为凭空捏造、无任何事实依据,对消费者及投资者造成误导,损害公司声誉,公司已固定证据并向公安机关报案,将持续追究相关人的法律责任。
6月27日,张雪机车创始人张雪也在短视频平台发布视频辟谣“东鹏老板不喝东鹏”一事。他表示,这个梗是出自于自己请东鹏饮料董事、副总裁蒋薇薇喝东鹏。“原话是问有没有喝过别人花钱买的东鹏,然后请你喝。这显然是肯定没有的,从来没喝过呀。居然吃瓜吃到自己头上了。”
2025年11月,张雪机车因征战世界超级摩托车锦标赛(WSBK)有资金需求,公开招募赞助商,大量网友主动到东鹏官方账号留言牵线,东鹏快速响应,在2026年1月官宣成为其赞助商。
公开信息显示,东鹏饮料成立于1994年,主营业务是饮料的研发、生产及销售,旗下拥有东鹏特饮、东鹏补水啦、东鹏大咖等品牌。公司于2021年在A股上市,并于2026年2月登陆港交所。
值得注意的是,6月22日到26日,东鹏饮料A股、H股持续下跌,一周市值合计蒸发超70亿元。截至6月26日收盘,东鹏饮料A股股价报110.9元,市值803亿元,相较年初已近腰斩。
6月29日,东鹏饮料A股高开高走,截至界面新闻发稿,公司报121.99元/股,股价出现涨停。公司港股股价也出现明显上涨,报112.1港元/股,上涨7.38%。
4月29日,东鹏饮料发布2026年一季报。报告显示,公司一季度营业收入为58.88亿元,同比增长21.46%;归母净利润为12.57亿元,同比增长28.31%;扣非归母净利润为12.00亿元,同比增长25.15%;基本每股收益2.36元。
2025年报显示,东鹏饮料全年营收208.75亿元,同比增长31.80%;归母净利润44.15亿元,同比增长32.72%。其中东鹏特饮单品营收突破150亿元为155.99亿,占公司总营收74.72%。
近年来东鹏饮料努力推进“第二增长曲线”,打造的“1+6”品牌矩阵以“东鹏补水啦”为重点培育,并将饮料版图延伸至果之茶、上茶、焙好茶、港氏奶茶、大咖、海岛椰等细分品类。
2025年,公司力推的电解质饮料“补水啦”全年实现营收32.74亿元,同比增长118.99%,占主营业务收入的比重由2024年的9.45%提升至2025年的15.70%;“其他饮料”的营业收入为19.86亿元,同比增长94.08%,其中,“果之茶”“东鹏大咖”等产品营收超5亿元。
责任编辑:刘万里 SF014

大众汽车 首席执行官奥利弗・布鲁姆刚为集团以100亿欧元出售船用发动机业务这笔丰厚交易庆贺不到48小时,其计划裁员多达10万人的消息便盖过了这笔交易的风头。
上周披露的出售埃维伦斯多数股权方案与大规模成本削减计划,凸显大众汽车当下的紧迫处境:既要直面新兴车企的激烈竞争,又要适应行业向电动化转型的浪潮。
受上述决定行业走向的多重压力拖累,自2022年9月布鲁姆执掌大众以来,集团股价近乎腰斩。这家德国最大车企因此不得不采取激进举措。
周五曝光的裁员方案将于下月提交大众监事会审议,该计划或将成为企业史上规模最大的裁员行动之一,力度超过上世纪90年代 通用汽车 、 IBM 的大规模裁员。
如今布鲁姆面临多重难题:一方面要推进大幅裁员计划,另一方面需抉择是否变卖集团其余资产,以此覆盖重组开支、降低债务;同时还得保证集团有充足资金投入新一代车型的研发。
大众汽车全球员工总数62.5万人,此次计划裁撤近六分之一岗位,并关停四家工厂;而就在不到两天前,该企业刚完成埃维伦斯业务竞争激烈的拍卖,多家头部私募机构均参与角逐。
瑞银 分析师帕特里克・胡梅尔表示,出售该业务获得的全部收益,都有可能被落实新一轮重组计划产生的开支抵消,大众汽车大概率不会提高股东分红。
“今年下半年极有可能产生数十亿欧元规模的额外重组费用,”胡梅尔称,“站在股东角度,市场此前对埃维伦斯这笔交易的乐观情绪基本已经消散。”
知情人士透露,这场保密性极强的拍卖最终给埃维伦斯定下含负债近100亿欧元的估值,远高于去年启动出售流程时市场预估的60亿欧元。
大众并未披露与美国私募巨头贝恩资本交易的总金额,仅表示出售多数股权扣除负债后回笼74亿欧元资金。两名掌握交易细节的人士解释,虽然大众仅出售估值100亿欧元业务板块中51%的股权,却拿到这笔资金,是因为交易配套融资方案抬高了该业务自身的负债规模。
此番成功卖出超高估值,叠加重组所需的巨额成本令投资者与行业咨询人士纷纷质疑:大众是否会继续变卖旗下资产,以及公司将如何处置变现所得资金。
就在投资者为规避人工智能板块(软件等行业)引发的抛售潮、转而寻求避险资产,重新对工业类资产产生兴趣之际,大众陷入了是否继续出售资产的两难境地。
大众汽车已释放信号,可能剥离更多非核心资产,其中包括动力电池子公司PowerCo以及自动驾驶业务ADMT的股权。集团此前已减持卡车业务子公司Traton的股份。
一位接近该集团的人士表示,市场存在两种截然不同的看法:乐观观点认为,大众会将资产出售所得投入业务研发;而质疑者则认为,这笔资金只会用来掩盖企业长期低效运营的问题。
大众的投资者们寄望后续资产出售能复制埃维伦斯拍卖的丰厚收益。这场长达近十个月的出售项目代号为“尼古拉斯计划”,名称取自19世纪汽油内燃机先驱、德国工程师尼古拉斯・奥托;最终贝恩资本击败私募同业CVC与EQT,拿下该业务。
三家竞标方内部人士透露,本次拍卖为大众带来高额收益,也将成为近年德国并购交易史上极具代表性的一笔。三家竞标方分别使用代号丹麦、西班牙、英国。其中一名竞标方评价整场拍卖流程“堪称完美”,并称:“我从未见过如此精彩的竞标。”
周三深夜,拍卖尘埃落定,彼时大众集团管理层与监事会正在审议各方报价。当天早上7点,所有意向收购方已在大众合作律所——富而德法兰克福分所大厅,提交密封的最终最优报价。
三星电子会长于周一透露,公司正考虑将韩国西南部城市光州选为新建半导体生产工厂的选址。
三星电子会长李在镕表示,光州是这一新产业基地的候选地点,该基地将对公司现有集中于首尔大都市区范围内的半导体生产基地形成产能补充。
李在镕是在一场电视直播发布会中作出上述表态。会上,韩国总统李在明公布了政府推出的“三大超级项目”发展规划,该战略旨在提升韩国在前沿技术领域的竞争力,推动韩国在人工智能时代转型为工业强国。
根据此项发展规划,这家科技巨头还计划加大在庆尚北道龟尾市的机器人产业投资,并在忠清道布局高带宽存储器(HBM)生产工厂。
股东大会决议公告

【TechWeb】丰田汽车今日公布的数据显示,受中东与中国市场销量大幅下滑拖累,公司5月全球销量已连续第四个月同比下降。其中,丰田品牌(含雷克萨斯)5月全球销量83.43万辆,同比下滑7.2%;海外销量降幅更为明显,达到9.6%,仅日本市场在RAV4、bZ4X等车型带动下实现11.1%的增长,成为各区域中唯一正增长的市场。
中国市场:销量暴跌31.7%,燃油车成最大拖累
中国市场成为丰田5月跌幅最大的区域之一。数据显示,丰田5月在华销量约10.23万辆,同比暴跌31.7%,且已连续四个月低于去年同期,降幅较4月的25.4%进一步扩大。报道指出,市场环境严峻、油价上涨等因素是主要原因,燃油车需求持续疲软,对整体销量形成明显拖累。在电动化转型加速、本土新能源品牌快速崛起的背景下,丰田在华燃油车与电动车产品均面临较大压力。
中东市场:局势动荡下销量暴跌近四成
中东市场成为丰田5月全球跌幅最大的区域,销量同比大幅下滑38.6%。分析普遍认为,地区局势动荡与经济环境不确定性是导致当地需求骤减的核心因素。作为丰田传统重要出口与销售市场,中东的大幅下滑对集团整体销量形成明显拖累。
美国市场:微降0.6%,相对稳健
作为丰田全球第一大市场,美国5月销量仅小幅下降0.6%,整体表现相对稳健。尽管面临利率高企、车贷压力等宏观因素,美国市场需求仍具有一定韧性,成为丰田全球体系中少数相对“稳住”的区域。
日本本土:唯一正增长,电动化车型拉动明显
在日本本土市场,丰田销量同比增长11.1%,主要受到RAV4、bZ4X等车型需求旺盛的带动。在海外市场普遍承压的背景下,日本本土的逆势增长在一定程度上缓解了集团的整体下滑态势。
电动化车型:全球增长,在华承压
在电动化方面,丰田汽车(含雷克萨斯)5月全球电动汽车(含插电混动、油电混动、燃料电池)销量约46.76万辆,同比增长10.2%,显示出电动化产品在全球范围内的持续推进。不过,在中国市场,丰田电动化车型销量约7.07万辆,同比下降10.9%,显示出其在华电动化转型仍面临较大竞争压力。
责任编辑:刘万里 SF014


炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会!
6月29日,A股主要股指午后拉升走高,沪指涨超1%,科创综指大涨超3%;港股走势强劲,恒生指数一度涨超2%,恒生科技指数盘中涨超4%。
具体来看,沪指午后强势上扬,上证50涨近3%,深证成指翻红,科创综指涨超3%。截至收盘,沪指涨1.16%报4073.9点,深证成指涨0.19%,创业板指涨0.54%,科创综指涨3.12%,沪深北三市合计成交约3.54万亿元,较此前一日减少约360亿元。
A股市场近2500股飘红,医药股爆发,创新药、医美概念等表现活跃, 百奥赛图 、 万邦医药 、 广生堂 、 舒泰神 凯莱英 等涨停, 药明康德 涨超7%;半导体板块拉升, 神工股份 、 有研硅 、 华海清科 等涨停,市值超5000亿元的 兆易创新
(603986)午后冲击涨停,全日成交431.5亿元,位居A股成交额首位;工业气体概念强势, 广钢气体 尾盘20%涨停, 昊华科技 、 雅克科技 等亦涨停;猪肉概念股崛起, 巨星农牧 涨停, 牧原股份 涨超7%。值得注意的是,CPO概念、PCB概念再度回调, 光华科技 (维权) 、 宏和科技 、 山东玻纤 等跌停, 天孚通信 跌超7%, 中际旭创 、 新易盛 小幅走低。
医药板块盘中大幅飙升,创新药、减肥药概念等表现亮眼。截至收盘, 新赣江 30%涨停,百奥赛图、万邦医药、广生堂、舒泰神等20%涨停, 百利天恒 、 百济神州 涨超10%,凯莱英亦涨停,药明康德涨近7%。
消息面上,国家医保局6月29日对通过2026年目录初审的药品名单和主要信息进行公示,其中557个、54个药品分别通过基本医保药品目录、商保创新药目录初步形式审查。“申报品种新药居多,五年内获批新通用名药品数量为343个。”国家医保局有关负责人介绍,这体现了我国医药行业蓬勃发展,新药上市数量持续增加,医药企业高度重视、积极参与药品目录调整。
此外,近日,美股标普生物科技指数持续走强。 国金证券 表示,催化主要来自:头部MNC在面临专利悬崖的背景下,兼并收购节奏提速,近期完成多笔创新药管线的并购交易。美国FDA近期在新药审评方面释放出更为务实、灵活的创新药加速审评信号,利好罕见病等新药的临床研发。相比之下,中国创新药板块基本面持续改善,而估值仍处于底部区间,配置价值持续加强。该机构认为,随着国内创新药企临床管线全球竞争力持续提升、医保政策及商保对创新药加速倾斜,多家创新药企有望持续步入业绩收获期。在全球创新药资产景气度加强的背景下,当前的中国创新药板块面临基本面向上、估值向下的背离,具备极高弹性的底部投资价值。
半导体板块盘中发力拉升,硅片、功率半导体等细分方向领涨。截至收盘,神工股份、有研硅、华海清科、 银河微电 等20%涨停, 澜起科技 、 安集科技 、 扬杰科技 等涨超10%,兆易创新涨超9%,盘中一度逼近涨停。
消息面上,三星正式宣布投资计划,总额达2655万亿韩元(约合11.68万亿元人民币),将在韩国龙仁市和平泽市的半导体产业集群投资2030万亿韩元。此前韩国方面称,三星集团和SK海力士将宣布未来10年总额达2000万亿韩元(约合8.8万亿元人民币)的重大投资计划,重点布局半导体、AI算力数据中心与物理AI领域。
另据媒体报道,全球近20家模拟及功率半导体企业即将于7月1日启动新一轮涨价,年内已呈现多批次阶梯式调价特征。不少厂商称当前在手订单饱满,产能能见度显著提升。
据悉,近期,国内功率半导体企业针对不同产品线进行价格上调,这是行业年内第二次全面调价。业内人士表示,由于下游AI算力、新能源汽车、储能需求持续放量,功率半导体市场供需格局持续偏紧。
据央视财经报道,一家功率半导体代理企业的负责人表示,目前主流功率半导体交期已普遍拉长至30周以上,部分高压器件甚至更长,销售端从“涨价”演变为“涨价+缺货”并存的局面,并开始出现“分货”状态。
面对当前功率半导体缺货+涨价局面,采购客户普遍按需求再放大20%至30%进行备货,这又进一步加剧了市场紧张。目前,不少功率半导体企业纷纷加快了扩产计划。
机构表示,近期功率芯片及对应重掺硅片涨价,原料端、需求端印证功率半导体或景气回升。
中信证券 指出,2026年二季度硅片涨价如期落地,预计下半年国内外仍会继续涨价。产业趋势方面,重掺硅片和海外轻掺硅片的紧缺较为明确,国内轻掺也有望受益于海外订单溢出,未来2年行业或进入全球供不应求的状态。

炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会! 记者丨张欣 编辑丨周炎炎 曾芳 视频丨许婷婷 北京时间6月29日,伦敦现货黄金开盘震荡下挫,短期承压明显。 截至16:20,伦敦金现下跌0.66%,报价4061.688美元/盎司,伦敦现货白银同步走弱,跌幅1.29%,报58.38美元/盎司。现货黄金从年初至今跌幅已逼近6%,整体持续运行于下行通道;伦敦现货白银从年初至今跌幅超过18%。 值得注意的是,伦敦金现自1月29日的5598.75美元/盎司历史高点持续深调,盘中最低下探至3958.81美元/盎司,最大回撤幅度超29%,正式迈入技术性熊市。 本轮金价调整幅度远超市场预期,目前黄金现货价格已有效击穿4100美元/盎司关口,6月24日最低触及4049.91美元/盎司,持续考验4000美元/盎司关键支撑位。对比年内极值,黄金在今年1月末曾飙升至5598.75美元/盎司高位,短短数月价格大幅回落,熊市行情凸显。 面对金价极端剧烈波动,国内商业银行全面收紧个人贵金属杠杆交易业务,风控力度持续加码。 6月下旬, 工商银行 、 建设银行 先后发布公告,将于7月24日正式关闭代理上海黄金交易所的个人贵金属交易业务,全面覆盖Au(T+D)、mAu(T+D)、白银延期等所有带杠杆的交易品种及实物黄金业务,广发银行则宣布于6月底全面停办同类个人贵金属代理业务。 为规避金价剧烈波动引发的穿仓、平仓风险,各大银行同步大幅上调贵金属交易保证金比例。整体来看,120%的保证金已成为行业主流。 广发银行自2026年6月22日收盘清算起,将黄金、白银延期合约保证金比例统一由100%上调至140%。 农业银行 、建设银行、工商银行、 招商银行 等多数银行将相关合约保证金比例上调至100%~120%。其中 华夏银行 调整力度尤为显著,将黄金延期合约保证金从35%大幅上调至120%。 “今年金价过山车,Au (T+D) 带杠杆,极端行情客户亏损容易超过保证金(穿仓);按上金所规则,银行作为会员必须先垫付亏损,极易形成银行坏账、引起客户投诉纠纷。另外,监管持续收紧个人高杠杆贵金属业务,银行也是顺势而为。”有业内资深人士分析道。 银行集中收缩贵金属杠杆业务,主要基于两大核心风险考量。一方面,Au(T+D)等杠杆贵金属品种价格波动剧烈,极端行情下极易出现客户穿仓情况,银行作为上金所会员需先行垫付客户亏损,易产生坏账风险,同时引发大量客户投诉纠纷。另一方面,贵金属杠杆业务需计提高额风险资本金,叠加监管对个人衍生品交易的持续规范,银行主动压降高风险零售业务,降低整体经营风险。 在金价持续走低的行情下,多家华尔街机构密集下调黄金价格预期。 德意志银行最新大幅下调金价预测,最大调整幅度达22%,将今年三季度金价目标价下调至4300美元/盎司,降幅超五分之一,四季度目标价下调至4800美元/盎司,降幅约17%,也是近期第七家下调黄金展望的国际大型投行。 在此之前,多家头部投行已陆续更新金价预测。高盛将2026年年末黄金目标价大幅下调500美元,至4900美元/盎司;德国商业银行将年末金价预期从5000美元/盎司下调至4800美元/盎司;花旗将黄金三个月目标价从4300美元/盎司下调至4000美元/盎司;摩根大通将2026年黄金均价预测从5708美元/盎司下调至5243美元/盎司,摩根士丹利、澳新银行等机构也同步下调金价预期。 长期维度来看,摩根士丹利仍对黄金前景保持乐观,该机构认为,中东紧张局势缓和、国际油价回落,有效缓解了全球通胀压力,为黄金长期保值属性提供支撑。但短期之内,美联储近期会议措辞偏鹰,明确释放出利率将长期维持高位的信号,大幅提升了黄金这类无息资产的持有机会成本,持续压制金价反弹空间。 (声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。) 新浪合作大平台期货开户 安全快捷有保障 新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。 海量资讯、精准解读,尽在新浪财经APP
炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会!
韩国两大科技集团在同一天抛出规模空前的本土投资计划,标志着全球AI与半导体产业竞争进入新阶段。
6月29日,三星集团与SK集团分别在韩国总统李在明主持的“大韩民国大跃进三大超级项目国民报告会”上公布投资蓝图。三星宣布总投资规模达2655万亿韩元(约 11.68万亿人民币) ,SK集团则计划未来10年每年在韩国国内投入逾100万亿韩元,AI数据中心与半导体供应扩张两大项目合计约2200万亿韩元(约 9.68万亿人民币) 。两大集团合计承诺投资规模超过4800万亿韩元。
韩国政府同日宣布迄今规模最大的半导体与人工智能产业投资计划,将半导体、物理AI与AI数据中心定位为韩国产业升级的“三角支柱”,目标是在五年内将DRAM生产能力翻倍,并推动韩国跻身“AI革命主导国”行列。
三星:2655万亿韩元覆盖半导体、AI与新能源
据韩联社最新报道,三星集团此次投资计划以平泽和龙仁半导体集群为核心,同时大规模向地方延伸布局。
在核心半导体集群方面,三星计划向平泽园区及龙仁国家产业园区等反导体集群投入2030万亿韩元,构成整体计划的主体。
在地方投资方面,三星宣布向湖南(全罗道)地区投入425万亿韩元,其中半导体领域400万亿韩元。 三 星电子将在光州新建半导体晶圆厂并构建数字孪生创新枢纽;三星SDS将在海南Solaseado建设AI数据中心,布局主权AI基础设施;三星物产则将在 湖南投资 太阳能 发电设施、核能制氢及绿氢研发示范基地。
在忠清地区,三星计划投入140万亿韩元,重点方向包括HBM晶圆厂、新一代显示屏、下一代电池及AI服务器封装基板。其中,三星电子将在天安和温阳投入56万亿韩元建设最先进HBM晶圆厂;三星显示器将在牙山建设折叠屏等新一代智能手机显示屏及超高分辨率微显示屏生产基地;三星SDI将在天安打造下一代电池全球母工厂;三星电机则将在世宗建设最先进AI服务器封装基板产线。
在岭南地区,三星计划投入60万亿韩元,推动主力制造业与AI及 机器人 技术融合。 三星电子将在龟尾建设智能手机全球制造创新枢纽及人形机器人量产线,三星SDS同步在当地建设AI数据中心;三星电机将扩大釜山MLCC及封装基板产能;三星SDI将在蔚山扩大全固态电池及储能系统投资;三星重工则将在巨济建设高附加值船舶建造基地。
SK海力士:2200万亿韩元押注AI数据中心与半导体扩产
SK集团董事长崔泰源在报告会上表示,集团计划在AI数据中心项目上投入约1000万亿韩元,在半导体供应扩张项目上投入约1100万亿韩元,“未来10年SK将持续每年在国内执行逾100万亿韩元的投资”。
在AI数据中心方面,SK集团以SK电讯为核心,计划建设总规模达15GW的AI数据中心网络。第一阶段将建设5GW规模的中心,以0.5至1GW为单位分散布局全国各地;第二阶段将综合电力、土地及水资源条件,逐步扩建至10GW规模。崔泰源表示,集团目标是“出口智能而非产品,并在国内构建‘智能市场’”。
在半导体扩产方面,SK海力士将大幅提前原定产能建设时间表。 崔泰源宣布,原计划2045年竣工的龙仁集群将提前12年完成;为扩大DRAM产能,将在龙仁提前投入约600万亿韩元;为扩大NAND产能,将在清州提前投入约100万亿韩元。
此外,为应对持续的内存供应短缺,SK计划在西南地区新建生产基地,投资规模约400万亿韩元,该地区被认为能够满足大规模土地、电力、水资源及人力等综合条件。

6月29日消息,港股三大指数高开高走。截至收盘, 恒生指数 涨1.57%,报23026.68, 恒生科技指数 涨3.23%,国企指数涨1.94%。盘面上,科网股涨多跌少,联想跌超9%,网易涨超6%,美团、百度、哔哩哔哩涨超5%,阿里巴巴、京东涨超3%;芯片股大涨,兆易创新涨超14%;创新药概念股强势, 荣昌生物 涨超14%;机器人概念股涨幅居前,地平线机器人涨超13%;今日三只新股上市,礼邦医药-B涨超103%、 海光芯正 涨超44%、白鸽在线涨超367%。
芯片股大涨,兆易创新涨超14%。消息面上,三星正式宣布投资计划,总额达2,655万亿韩元(约合11.68万亿元人民币),将在韩国龙仁市和平泽市的半导体产业集群投资2030万亿韩元。此前韩国方面称,三星集团和SK海力士将宣布未来10年总额达2000万亿韩元(约合8.8万亿元人民币)的重大投资计划,重点布局半导体、AI算力数据中心与物理AI领域。
创新药概念股强势,荣昌生物涨超14%。据国家医保局公示,6月29日557个药品通过医保目录初审,54个药品通过商保创新药目录初审,标志着“医保+商保”双目录谈判进入实质性阶段,新引入的预申报及8年价格保护等机制同步落地。
机器人概念股涨幅居前,地平线机器人涨超13%。消息面上,国金证券研究认为,26年是人形机器人0-1兑现的重要节点。特斯拉链预计年内第一代量产产品发布,随着供应链大批量产线建设完成,有望正式开启大规模量产。国产链头部本体出货量规模有望从数千台跨越到数万台,应用场景主要来自于文娱商演、科研教育、数据采集、导览导购等。在这个阶段,龙头公司供应链、技术都会趋于收敛。
今日三只新股上市,礼邦医药-B涨超103%、海光芯正涨超44%、白鸽在线涨超367%。公开发售阶段白鸽在线获242.05倍认购,公开发售的发售股份最终数目为333.46万股股份;公开发售阶段礼邦医药-B获963.56倍认购,公开发售的发售股份最终数目为567.56万股股份;公开发售阶段海光芯正获1296.89倍认购,公开发售的发售股份最终数目为134.32万股股份

印度总理莫迪的首席幕僚表示,若全球不再爆发大规模新冲突,印度经济有望再度逼近8%的年度增长水平。
莫迪首席秘书之一沙克蒂坎塔・达斯在接受英国媒体采访时称,近些年印度经济接连遭遇多重冲击,目前印度正筹划新一轮改革,以此提振经济增长动能。
国际货币基金组织4月发布预测,本财年及下一财年印度经济增速将回落至6.5%,而截至今年3月的上一财年增速为7.6%。
即便增速降至6.5%,印度依旧是全球主要经济体中增长最快的国家。但印度政府部分官员认为,伴随本月美伊达成不稳定的停火协议,2026至2027财年印度有望实现7%的经济增长。
现年69岁的达斯是职业公职人员,2018至2024年间执掌印度央行。他表示:“只要地缘政治局势大体平稳,再配合总理主导推进的各项改革,8%的经济增长目标就近在咫尺。”
8%的增速门槛意义重大。经济学家测算,若印度想要实现莫迪提出的目标——在2047年(印度脱离英国独立百年之际)跻身发达国家行列,就需要长期维持接近这一水平的实际国内生产总值年均增速。
印度今年启用了一套全新的国内生产总值统计序列,新序列调整了通胀核算方式,并纳入更多数据来源。按照这套新统计口径,印度2023至2024财年经济增速为7.2%,2024至2025财年为7.1%。
今年印度股市遭遇一轮抛售潮,资金纷纷涌向韩国等受益于人工智能行情的证券市场,追逐相关收益。
分析师同样担忧人工智能会冲击印度规模庞大的外包与信息技术行业,但印度高层官员认为,这项新技术不会拖累本国经济增长。
一名官员表示:“人工智能对印度国内生产总值增速的影响,会远小于发达经济体。印度的增长并不依赖人工智能,经济在多个行业实现了多元化布局。”
莫迪执政十二年间大力推进大规模基建投资,此举收获了外国投资者的广泛赞誉。印度机场数量翻了一倍有余,还建成数千公里高速公路;全国庞大铁路网也实现全线电气化——这一成就诸多欧洲国家至今未能达成。
去年,莫迪政府推出一揽子改革举措,放开劳动力市场管制、理顺繁杂的商品及服务税税制,以此吸引外资入驻。
摩根士丹利 测算,印度中央政府与央行近期联合出台的外资激励配套政策,有望吸引4000亿至6000亿美元新增外资流入,助力印度明年国际收支避免出现逆差。达斯透露,还有更多利好市场的政策正在筹备当中,但并未披露具体细则。
“总理始终全力推进改革,持续优化营商环境。”他表示,“过去六七年间,全球接连爆发四次重大国际危机。但印度每次都逆势变强,因为我们把每一场危机都视作深化改革的契机。”
美伊冲突爆发之初,不少分析师担忧印度高度依赖油气进口会遭受重创;但新德里方面加大了从俄罗斯、委内瑞拉的原油采购力度,成功规避了严重能源短缺问题。
危机期间,莫迪大体上对外传递出经济如常运转的姿态,不过上月他曾呼吁民众节约能源:居家办公、多乘坐公共交通,暂缓非刚需黄金消费,同时减少出境度假、出国参加婚礼等境外出行。
但总理的这项倡议并未得到民众广泛响应。政府官员表示,印度较好地抵御了海湾地区冲突带来的最严重经济冲击。
冲突持续的大部分时间里,燃油与化肥价格被稳定在战前水平,燃油价格直到5月中旬才出现小幅上涨。此举保住了居民消费能力,但代价是,官员私下预估,今年政府财政赤字占国内生产总值的比重或将额外增加0.5个百分点。
印度官员同时认为,今年与英国、欧盟敲定的贸易协定,以及正磋商中的美印临时贸易协议,都将有助于吸引外资流入。
官方数据显示,在经历数月外资外流后,4月外国直接投资净流入达到66亿美元,创下五年新高。
人工智能热潮正推动 美国电力 及公用事业行业并购交易规模创下新高,各大企业争相募资,为数据中心建设能源配套基础设施。
德勤的调研数据显示,今年前五个月,该行业并购交易总额达到创纪录的2036亿美元,较去年全年1417亿美元的规模高出四成以上。
数据中心相关投资规模达1515亿美元,较去年同期公布的687亿美元翻了一倍有余;2025年全年的数据中心投资总额为3210亿美元。
未来能源集团拟以1120亿美元企业价值收购道明能源,这是今年已公布的规模最大电力公用事业并购案;紧随其后的是 贝莱德 旗下全球基础设施合伙公司与EQT集团联合收购 爱依斯电力 公司,交易企业价值达330亿美元。2026年前五个月,市场共公布77笔电力公用事业并购交易,而2025年全年仅披露157笔同类交易。
德勤基于标普全球资本智库数据库整理本次并购数据,统计口径采用企业价值指标——该指标包含企业股权与债务,扣除现金储备。美国电力行业并购统计范围涵盖受监管公用电力企业、天然气发电企业及可再生能源企业。
电力公用事业行业监管严格,如今并购交易却呈现爆发式增长,背后有两大动因:企业谋求扩大经营规模,抢抓数据中心建设红利;同时越来越多企业剥离非核心业务,回笼资金用于业务扩张。私募资本也大举布局公用事业领域,方式分为两类:收购资产完成私有化、或是进行少数股权投资。
德勤美国电力、公用事业与可再生能源业务高级负责人托马斯・基夫表示:“私募股权与基建基金对该行业投资热情高涨。财务投资方尤为看重公用事业板块稳定持续的现金流。”
基夫称人工智能热潮彻底改写了公用电力企业的增长前景,部分企业预测未来5至10年营收将实现50%至100%的增幅。
公用电力企业需筹集数百亿美元资金新建发电厂与输电线路,为数据中心供电、拓展客户群体。但作为受监管垄断主体,其服务客户范围基本受地域。
未来能源集团此前两笔并购计划——收购夏威夷电力公司、 杜克能源 ,均以失败告终。
公用电力及发电企业行业方提出,扩大经营规模能够帮助企业压缩成本,并将节约下来的成本让利给消费者。
未来能源旗下子公司佛罗里达电力照明公司负责佛罗里达州电力运营,该州电价较去年下降2%;企业称,当地居民电费支出相较2019年减少19%。为促成这笔巨型并购,未来能源承诺向道明能源服务区域的用户提供总额22.5亿美元的电费抵扣补贴。
弗吉尼亚州的消费者维权人士并不认同这套说辞,他们表示电费补贴只是短期政策,很快就会消耗完毕,消费者仍要承担长期涨价风险。反腐败非营利机构兼政治行动委员会“洁净弗吉尼亚”执行董事布伦南・吉尔摩称:“弗吉尼亚普通民众明显成了牺牲品。”
路透周一公布的一项调查显示,韩国6月出口同比增速或创近五十年来最强,因全球人工智能(AI)投资热潮推动半导体出货创下纪录新高。路透调查中13位经济学家的预估中值显示,韩国6月出口同比料增长61.0%。这将超过5月53.4%的增幅,并创下1978年10月以来的最快增速。韩国出口自2025年6月以来持续增长,并从12月起增速加快至两位数。出口增长主要得益于三星电子和SK海力士等芯片制造商,因全球AI投资热潮推动了他们的芯片价格上涨。
全球一些最大的债券管理机构正将目光聚焦于市场某个特定领域,视其为安度凯文·沃什时代初期的最佳配置。
从Capital Group到Insight Investment、Natixis和品浩(Pimco),都传达出一致的信息:最佳布局在美国国债收益率曲线的“腹部”,也就是五年期区段,各家机构都在进场。
随着美联储主席沃什就恢复价格稳定发表鹰派言论,美债收益率在本月稍早一度攀升后企稳,投资人正在青睐这类期限债券。上周随着油价下跌,以及交易员减少对今年至2027年升息的部分激进押注,美债从先前的跌势反弹并稳步上涨。
Insight Investment北美固定收益部门主管Brendan Murphy表示,5年期是一个很好的平衡点,也是一个好的枢纽;这家全球资产管理公司管理资产规模约8,360亿美元。
在美联储官员对于今年究竟应维持利率不变,还是至少再升息一次仍意见分歧之际,5年期公债之所以具有吸引力,在于它被视为整体经济前景的代表性指标,涵盖较长的时间跨度,可同时反映未来可能出现的宽松与紧缩循环。相较之下,2年期公债主要受短期利率预期驱动。周一亚洲早盘,5年期美债收益率为4.15%。
布局收益率曲线“腹部”的投资人表示,他们清楚知道债市叙事瞬息万变,市场风向随时可能改变。尽管近期市场焦点一直放在升息,但降息议题也可能迅速重新浮上台面。
过去一周的市场动向已显示,交易员正在淡化原先偏鹰派的立场,他们预计美联储将在明年年中之前升息一到两次,作为本轮紧缩循环的终点;先前市场甚至一度押注最快下个月就会展开一连串升息。
“收益率曲线前端的波动会更剧烈,所以我比较倾向中期利率,”管理资产规模超过3万亿美元的Capital Group投资组合经理Chitrang Purani表示。“今年以来看到的通胀走势与经济韧性,确实支持利率上升;但展望未来,推动经济增长的动能仍不均衡,通胀尚未真正转由需求面因素主导。”
“腹部”区段或许还有另一个卖点:相对来说划算。一项指标显示,5年期美国国债的表现逊于期限较短和较长的国债。所谓的“蝶式价差”目前接近一年多来的最高水准,该价差衡量5年期债券相对于2年期和30年期债券的表现。
尽管交易员近几个交易日已下修升息预期,但市场仍担忧,如果接下来公布的经济数据显示通胀并未降温,该央行仍可能最快于9月恢复升息;毕竟多年来通胀一直高于美联储的目标。对政策敏感的2年期公债将承受最大的压力,随着美联储更紧缩的政策终将拖累2027年的经济增长,较长天期收益率的反应会较慢。
Natixis北美美国利率策略主管John Briggs说,如果美联储在2026年升息,他们将在2027年晚些时候撤回升息。因此,他更偏好布局收益率曲线“腹部”,以争取更多时间,反映未来可能的降息。
PGIM最近提出一套观点,该资产管理公司预计,美联储今年将升息三次,随后在2027年至2028年将逐步降息。
即便市场定价将向更为偏鹰,其他投资机构大多坚持原有判断。对于债券巨头Pimco而言,包括持续布局收益率曲线“腹部”。
Pimco高级投资组合经理Michael Cudzil表示,该公司的基本情境与市场不同。Pimco不认为美联储会升息,因为经济应会在今年下半年放缓,让美联储有空间按兵不动。
他表示,若市场取消升息预期并开始讨论未来可能降息,今年下半年前端及“腹部”收益率完全可能跌破4%。市场叙事往往转变得很快,只需要几项经济数据出现变动。


炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会!
6月29日午后,早盘大幅下挫的韩国股市反弹拉升。韩国KOSPI指数一度从跌超3%逆转至涨超1%,最终收盘下跌0.2%,报8394.65点。韩国 创业板指数 (KOSDAQ)则大涨超8%。
SK海力士股价此前一度跌近6%,随后同步拉升,截至收盘跌1.68%。三星电子盘中跌幅超6%,截至收盘跌幅收敛至4.76%。
消息面上,韩国政府周一宣布迄今规模最大的半导体与人工智能产业投资计划,将半导体、物理AI与AI数据中心定位为韩国产业升级的“三角支柱”。
据路透社报道,韩国总统李在明当天承诺在未来几年内投入超过5760亿美元的投资,以巩固产业领导地位。三星电子和SK海力士的负责人与李在明一同出席了这场声明发布会。
李在明表示, 三星和SK海力士将与供应商共同投资800万亿韩元(约合5178.7亿美元), 在韩国西南地区各新建两个芯片制造基地。这一计划的目标是五年内将DRAM生产能力翻倍。 韩国西南地区城市也将向这些项目投资5至20万亿韩元,此外预计还将有81万亿韩元用于在首尔附近的忠清地区建设芯片封装集群。
李在明表示,西南地区将依托充足且未充分利用的电力,打造主要的芯片生产集群。“我们必须通过大规模新投资(包括在西南地区)提前确保压倒性的生产能力。目前以龙仁和平泽为中心的现有基地已达极限。”
《韩国先驱报》报道显示,除了半导体项目外,周一公布的另外两大超级项目分别是物理AI和AI数据中心。物理AI方面,韩国计划构建 机器人 和自主系统生态系统,包括人形机器人以及用于制造、物流和医疗保健的AI驱动设备。AI数据中心计划聚焦于大规模算力基础设施,由SK集团、GS集团和Naver三大公司牵头。
《朝鲜日报》报道显示, 三星电子在发布会后发布了新闻稿,详细公布总额达2655万亿韩元的国内集团投资计划。 其核心是以AI半导体、机器人、电池、信息技术(IT)零部件及材料为中心,在全国范围内扩大生产基地。三星将投资2030万亿韩元用于培育半导体集群,包括平泽园区和龙仁国家工业园区。在湖南(全罗道)、忠清、岭南(庆尚道)地区,计划投资625万亿韩元,重点聚焦AI半导体、机器人、电池及IT零部件和材料。
今年以来,在存储周期的催化下,韩国KOSPI指数强势领涨全球。然而,随着韩股续创新高,波动也在不断放大。 中金公司 首席海外策略分析师刘刚认为,综合来看,韩股当前场内杠杆倍数在2倍至5倍左右,绝对杠杆已至历史高位,但相对市值比例从横向和纵向两个维度来看都算不上极致,市场情绪和流动性指标略显紧张但不显著。往后看,高杠杆会放大市场波动,甚至带来流动性压力,例如下跌16%至36%会触发保证金追缴。近期市场强平压力抬升,但中长期趋势更多取决于基本面。
刘刚表示,高杠杆是拥挤度的一种表现形式,但高拥挤不改变回报特征,而是放大对尾部风险的反应,近期韩股就是典型例证。中期来看,单纯拥挤不是看空的理由,可能意味着趋势加强,也可能意味着风险加大。年初至今,韩股的上涨几乎完全由强劲的盈利驱动,EPS增长在主要市场中领先。单纯的高杠杆本身并不会终结趋势,除非盈利增速放缓或是产业趋势证伪,行情才会终结。


炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会!
今天,A股主要指数实现“V型”反转。上证指数 涨1.16%,深证成指涨0.19%,创业板指涨0.54%,科创综指涨3.12%, 科创50指数大涨4.61%,创历史新高。全市场成交额为35393亿元,较上一交易日缩量360亿元,全市场超2400只个股上涨,超2900只个股下跌。
板块方面,半导体设备板块走强, 金海通 、 华亚智能 、 柏诚股份 、 华海清科 涨停。电子特气概念午后活跃, 昊华科技 、 凯美特气 、 广钢气体 涨停。医药板块爆发,板块中20余只个股涨停, 海南海药 (维权) 5天3板, 万邦医药 、 太龙药业 、 特一药业 涨停。光纤概念盘中下挫, 长盈通 盘中触及“20CM”跌停,收盘跌超16%。
存储芯片午后大涨, 板块掀涨停潮, 神工股份 、 有研硅 等“20CM”涨停, 深科技 等涨停。
兆易创新 午后持续拉升,收盘 上涨9.09%,股价 创上市以来新高, 成交额为431.5亿元,居A股第一。
6月27日,全球最火内存ETF Roundhill Memory ETF(DRAM)将兆易创新 A股 纳入持仓,权重为2.91%。
此外,热门股深科技上午涨停后开板,午后在存储板块大涨带动下再次回封涨停,收报58.86元/股,总市值为926.67亿元。网友在股吧发帖称: “不知不觉要上60元了。”“一个多月前才30块,我不如拿着不动。”“39元的时候,我卖了。”“没让我失望,还是板上去了 。 ”
公开资料显示,深科技 聚焦存储半导体、高端制造和计量智能终端三大业务,为国内高端存储芯片封测龙头企业,具备精湛的多层堆叠封装工艺能力,正有序推进扩产规划以满足客户需求,合肥封测处于满产状态。
公司5月26日 晚 公告称,公司董事会审议通过了《关于子公司拟扩大高端存储芯片封测产能的议案》,计划扩充高端存储芯片封测产能。国投证券研报称,公司的扩产项目计划总投资14.70亿元,由全资子公司深圳沛顿及控股子公司合肥沛顿存储实施,双基地明确分工有望强化与核心战略客户的供应链 黏 性。
据中证海外资讯,韩国将在西南地区建设总投资约800万亿韩元 (约合3.52万亿元人民币) 的半导体制造基地,包括4座晶圆厂及配套产业集群。
此外, 三星集团宣布将投资2655万亿韩元(约合11.68万亿元人民币)布局未来产业。SK集团宣布将推进总规模1100万亿韩元(约合4.84万亿元人民币)的半导体投资计划。
受此消息催化,韩国KOSPI指数盘中大幅反弹 , 收盘下跌0.2%,报8394.65点。存储巨头 SK海力士盘中一度转涨。
半导体设备板块今天走强,金海通、华亚智能、柏诚股份、华海清科涨停。
东吴证券 表示,当前SK海力士全力推进扩产,规划五年内晶圆产能翻倍、2034年产能扩至三倍,2026年资本支出将大幅高于去年,大幅拉升了上游设备采购需求,半导体设备迎来卖方市场。存储扩产有望带动半导体设备放量,看好相关设备商和零部件的出海机遇,同时国产化进程加速,设备需求有望放量。
当前全球半导体设备市场进入AI驱动长景气周期。SEMI预测2026年全球12英寸晶圆厂半导体设备支出达1330亿美元,2029年有望突破1700亿美元。
有分析认为,国际存储价格持续上涨与短缺,为国内存储厂商扩产和抢占全球市场份额提供机遇。国内设备材料厂商上半年普遍实现一倍以上利润与订单增长,二季度业绩期有望成为最亮眼的板块。存储扩产叠加先进制程国产化,半导体上游设备材料环节的业绩确定性和弹性兼备,全产业链芯片设计、制造、封测环节同步受益于景气上行。
(文中行情图片来自 同花顺 、Wind,封面图为AI生成图)

炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会!
6月29日消息,今日,滚石唱片发布关于屠颖老师不幸事件联合声明。声明称,在表达最深切哀悼与不舍的同时,我们希望借由此事,要求“万豪集团”及旗下“广州白云国际会议中心越秀福朋喜来登酒店”尽最大努力采取有效措施避免类似悲剧再次发生,并应向屠颖老师及其家属挚友作出公开诚挚道歉,更希望酒店行业的设施与安全管理得到应有的重视。
根据官方联合声明披露,本次事故暴露酒店七项关键失职问题:首先,酒店健身区域地面未铺设专业缓冲防护垫层,整体减震性能严重不足,直接放大了屠颖摔倒瞬间的头部撞击伤害,加重颅内损伤风险。同时,场地内未配备AED自动体外除颤器,错失心脏骤停急救的“黄金四分钟”。
在现场应急处置层面,事发后,第一位抵达现场的人员为无接受任何专业急救培训、无应急处置能力的实习生,抵达现场后因慌乱失措直接离场,未做任何救助动作。数分钟后,两名酒店正式员工才缓步抵达现场,毫无急救紧迫感。
声明称,两名酒店正式员工到场后,优先操作并非止血、清理呕吐物、心肺复苏等紧急急救措施,而是先拍照取证,随后很快便离开现场,导致受伤、持续流血的屠颖被独自留在健身房内,无人看护、无人施救。整场事故处置中,酒店全程无任何人实施基础止血急救,后续送医救治环节,酒店亦未安排任何工作人员陪同。
针对本次事故暴露出的严重安全漏洞与人为失职,屠颖家属与滚石唱片共同提出三项正式诉求:
第一,要求万豪集团及涉事酒店正视与改正自身缺失,深刻检讨与完善自身漏洞,立即采取行动改善酒店的管理与配置足够的急救设施设备,对酒店人员全面开展有效的急救培训课程,全面提升酒店在事故发生时的急救水平能力,尽最大努力采取有效措施避免类似悲剧再次发生,并向屠颖老师及其家属挚友作出公开诚挚致歉,以实际行动最大限度抚慰家属创伤;
第二,倡议全国酒店行业以此事为警示,开展安全专项排查整治,促使行业整改,肃清安全隐患,杜绝同类悲剧再次发生;
第三,呼吁坚守生命至上的准则,健全完善突发事故应急救援预案,强化安全培训与急救处置能力,守护声明安全。
对此情况,新浪财经联系了上述涉事酒店,接电工作人员表示:“相关问题我们都会记录下来,会转达给管理团队,但不提供更多信息。”
公开信息显示,2025年11月1日下午3时,齐豫“风采依旧·在”广州演唱会发布紧急公告,表示“因团队成员突发意外,原定于2025年11月1日在广州中山纪念堂举办的齐豫广州演唱会无法正常举行”,“经与各方紧急协商并慎重评估,我们决定本场演出延期。”随后有消息指出,“团队成员”正是著名音乐人屠颖。
2025年11月2日,歌手黄安发文透露屠颖去世原因:“10月31日,屠颖在酒店跑步机上跑步时摔跤,头部撞击地面,颅内出血去世”。
屠颖出生于1963年,自1987年出道以来,参与制作的华语流行音乐作品超过两千余首。屠颖的编曲作品涵盖了多位知名歌手的专辑,编写过的音乐作品包括张学友《忘记你我做不到》《情书》、辛晓琪《味道》、王靖雯的《天空》、刘德华《每次醒来》、张信哲《过火》、张惠妹《梦见铁达尼》、杨丞琳《暧昧》、彭羚《囚鸟》、李玟《DiDaDi》、王馨平《别问我是谁》、曾淑勤《鲁冰花》等。

核心要点 西欧多国正遭遇破纪录极端热浪侵袭。 多位投资者在接受采访时表示,酷暑夏季或将在欧洲常态化,由此催生不少投资机遇。 2026 年 6 月 22 日,法国巴黎,民众在特罗卡德罗喷泉内纳凉避暑 本周西欧多个国家接连遭遇史上罕见热浪,英国、法国、德国、瑞士、意大利相继发布高温红色预警,提示 即便身体健康的人群也面临生命安全风险 。 多地城镇气温飙升至 40 摄氏度(104 华氏度)以上,即便夜间气温居高不下形成 “热带夜晚”,民众依旧无法从 6 月远超常年的高温中得到喘息。欧洲老式建筑与老旧基础设施居多、空调普及率偏低,当地居民长期缺乏高温环境适应经验,相比世界其他地区,更难抵御极端酷暑天气。 随着各界警示,气候变化将让极端高温成为常态,不少投资者开始重新调整投资组合布局,提前布局酷暑常态化背景下社会变革带来的各类投资机会。 打造气候抗风险能力 安联投资旗下 玖富 投资全球可持续股票策略联席投资经理斯蒂芬妮・尼文,在上周五电话会议中表示,欧洲极端天气频发,正在催生结构性长期投资机遇。 该全球可持续股票基金重点布局能够为民众提供应对方案、帮助社会在极端环境下提升抗风险能力的企业,投资方向涵盖脱碳、气候适应性改造、水资源与污染治理、普惠金融、医疗健康等领域。 尼文表示,保险行业是该基金重点布局的赛道之一,持仓包含 怡安保险 经纪、再保险企业以及加拿大 英杰华 金融保险集团。 她提到,玖富投资格外看好推出各类气候保障险种、助力全社会提升气候风险应对能力的企业。 “目前不少保险公司都在优化风险体系,引入更先进的气候模拟预测模型。” 2026 年 6 月 24 日,意大利威尼斯圣马可广场,游客撑伞、手持风扇抵御极端热浪。非洲高压气团盘踞意大利北部波河平原,当地气温大幅超出季节性均值,当日最高气温达 35 摄氏度。 尼文补充,预计今年晚些时候厄尔尼诺现象或将扰乱全球常规气候,也会给保险行业带来格局变动,值得投资者密切关注。 “此次气候异动或将打破保险行业连续多年的平稳周期。强厄尔尼诺可能改变飓风规律:飓风数量减少但破坏力大幅增强,重大灾害赔付事件概率上升,势必冲击保险行业原有周期。一旦发生特大型灾害事件,整个行业将迎来新一轮投资机遇。” 该基金青睐能够填补保险保障缺口、实现风险与保障精准匹配的企业。 除保险赛道外,基金还布局实体气候适配类企业,例如纽交所上市的特灵科技,主营制冷、暖通设备制造;普惠金融也是核心布局方向,重点投资助力小微企业与普通民众构建财务抗风险能力、完善普惠金融基础设施的企业。 能源转型赛道迎来红利 晨星首席股票策略师迈克尔・菲尔德同样认为,欧洲夏季持续高温将利好一批行业龙头企业。 “ 江森自控 、 西门子 这类工业企业将显著受益,两家企业均布局暖通空调赛道,主打商用热泵设备。新一代热泵可兼具制冷制热双重功能,是极端高温天气下高效的降温解决方案。” 他表示,极端天气频发对发展中国家冲击尤为显著,全球加速摆脱化石能源、大力发展清洁能源,将利好公用事业企业。 “深耕风电领域的维斯塔斯、伊维尔德罗拉将直接受益;各国加速电网升级适配新能源发电, 英国国家电网 等企业迎来发展机遇;壳牌、 道达尔 等传统石油巨头布局大量光伏、生物燃料项目,同样能分享行业红利。” 晨星股票研究总监马修・多宁表示,本轮热浪加剧欧洲电网负荷,制冷用电暴推电力现货价格上涨。 “老旧电力基础设施不堪重负,多家发电厂因用电激增被迫降负荷运行,凸显电网现代化升级的长期必要性。ABB、施耐德电气、西门子将深度受益于本轮结构性基建投资,为电网改造提供开关设备、变压器、电网自动化系统、电力管理软硬件等核心设备。” 高温带来全方位经济影响 瑞银 策略师上周五发布研报表示,本轮热浪让部分地区气温较常年偏高 18 摄氏度,既带来直接经济冲击,也在全社会、政府加速气候适应改造的过程中催生大量投资机会。 “西欧深陷极端热浪,电力供应中断、学校停课、交通停运、文旅地标运营受扰。法国核电站因高温导致冷却用水受限,发电量缩减约 7%;多国铁路、学校、上下班制度均受到不同程度冲击。本次极端天气或将进一步推动各国加快脱碳、气候适应性改造、电气化升级与能效提升领域的政策落地与投资加码。” 瑞银团队评价,欧洲的脱碳战略与能源政策处于全球领先水平。 “虽然我们对欧元区股票整体持中性评级,但脱碳只是投资者需要把握的长期趋势之一。” 海量资讯、精准解读,尽在新浪财经APP
俄罗斯总统弗拉基米尔・普京承认,乌克兰动用远程无人机轮番袭击本国关键能源基础设施后,俄罗斯国内出现燃料短缺问题,但他坚称克里姆林宫正在着手化解这一困境。
周日,普京在接受俄国家电视台记者采访时作出上述表态,这也是他首次详细说明,乌克兰纵深打击行动取得成效,对俄罗斯的燃料生产造成了多大程度的冲击。
美联社消息称,普京表示俄罗斯将增加燃料进口,并加速修复石油设施,以此结束他口中这场 “暂时性供应缺口”。
普京称:“所有受损设施都在快速抢修,当前出现的各类供应问题并非致命危机。” 他同时承诺,将强化本国防空体系,以应对乌克兰中远程无人机作战能力。
近几周,乌克兰持续加大对 俄罗斯石油 设施的打击力度,意在切断俄方能源收入,迫使普京结束这场已持续四年多的冲突。
本月早些时候, 俄气 旗下莫斯科炼油厂发生剧烈爆炸,一系列袭击事件发生后,分析师认为战局走势正逐渐向乌克兰倾斜。
一名美国官员周日透露,美国与伊朗将停止行动、终止双方在霍尔木兹海峡的相互打击,标志着近日再度激化中东局势的一轮轮对等袭击或将画上句号。
若伊朗方面确认该约定,此次军事行动暂停将为重启谈判铺平道路,双方本月早些时候达成的脆弱停火协议也将得以维系。
这位美国官员向媒体表示:“谅解备忘录涵盖所有领域的技术性磋商计划继续推进。”其提及美伊两国6月17日签署的这份谅解备忘录。
该官员补充道:“我方的理解是,双方眼下均暂停军事行动,各类船舶可自由通航。”
华盛顿释放的这一信号表明,美国正竭力阻止近期小规模冲突彻底失控——冲突一旦升级,不仅会破坏双方达成的协议,还将让全面战争再度爆发的风险大幅上升。
尽管特朗普政府因未能在谅解备忘录中迫使德黑兰做出重大让步而饱受国内批评,但停战前景推动油价回落,利好共和党应对11月中期选举。
国际基准布伦特原油周一开盘一度上涨1.9%,触及每桶73.39美元,随后涨幅收窄,伦敦市场交易价格回落至每桶72美元左右。
美国基准西德克萨斯轻质原油同样回吐早盘涨幅,收盘仅小幅上涨0.7%,价格略低于每桶70美元。
美伊双方此前均指责对方违反停火约定。这份停火协议是在4月8日停火基础上延期60天,留给谈判代表时间解决核心分歧,其中就包括伊朗核计划。
根据协议条款,伊朗承诺重新开放这条战略水道,航运逐步恢复至战前水平;美方则解除对伊朗港口的海上封锁,并解冻伊朗部分海外冻结资产。
但上周末双方再度互相发动打击,美军袭击了伊朗军事监控设施、通信系统、防空阵地、无人机存放基地以及布雷作战装备。
负责统筹中东所有军事行动的美国中央司令部称,此番打击行动是为报复伊朗此前袭击集装箱船舶的行为。
美国上周五发起首轮军事打击,以报复伊朗出动无人机袭击悬挂新加坡国旗的集装箱船“永悦号”;周六凌晨伊朗又袭击悬挂巴拿马国旗的油轮“菊号”,美军随后展开多轮后续打击。
美国中央司令部表示,事发船只当时正航行至霍尔木兹海峡附近,船上载有逾200万桶原油。
据伊朗国家通讯社伊斯兰共和国新闻社报道,伊朗革命卫队数小时内实施反击,并于周日凌晨发布声明称,已动用导弹与无人机,打击科威特境内八处美军军事设施,以及驻扎巴林的美国海军第五舰队。
就中国商务部29日发布公告,决定将20家日本实体列入出口管制管控名单,将20家日本实体列入关注名单,外交部发言人郭嘉昆当天在例行记者会上答问时表示,中方主管部门已经发布公告并阐明中方立场。我们要强调的是,中方此举完全正当、合理、合法,旨在坚决遏制日本“新型军国主义”妄动。
郭嘉昆说,我们希望日方迷途知返,纠正错误行径,真正反思并回到正确轨道。中方依法列单的行为仅针对少数日本实体,相关措施仅针对两用物项,不影响中日正常经贸往来。诚信守法的日本实体完全无需担心。(记者:冯歆然 马卓言)
责任编辑:刘万里 SF014
外交部发言人郭嘉昆29日在例行记者会上重申,中国在台湾岛以东海域拥有专属经济区和大陆架,中方有关部门在该海域开展相关活动,合理合法、无可非议。日本、菲律宾绕开中方擅自启动所谓“海域划界谈判”,严重违反包括《联合国海洋法公约》在内的国际法和国际关系基本准则,严重侵害中方海洋权益,中方绝不允许。(记者:曹嘉玥 冯歆然)
责任编辑:刘万里 SF014
受美伊连日来轮番袭击冲突影响,国际油价周一走高。接连交火凸显双方临时和平协议十分脆弱,霍尔木兹海峡的能源航运再度放缓。
格林尼治时间06时27分,布伦特原油期货上涨45美分,涨幅0.6%,报每桶72.44美元;美国西德克萨斯轻质原油期货上涨82美分,涨幅1.2%,报每桶70.05美元。
荷兰国际 集团分析师周一在研报中表示:“原油市场依旧风险重重。即便如此,市场参与者似乎仍在关注原油运输持续恢复会对全球供需平衡带来何种影响。”
“这种乐观心态不合常理,一旦原油供给恢复不及预期,油价将存在显著上行空间。”
上周,经霍尔木兹海峡外运原油量攀升至2月末美伊冲突爆发以来的最高水平,布伦特原油因此下跌10.6%,录得连续第三周走低。
但自周四起海峡内再度发生多起船只遇袭事件,其中包括一艘卡塔尔关联油轮,美伊双方随之展开打击行动,冲突升级至临时和平协议签署后的最激烈程度,海峡航运自此再度降温。
一名美国官员周日透露,美伊两国已达成共识,停止海湾地区近期敌对行动,并重启围绕霍尔木兹海峡争端的谈判,这一消息限制了油价的涨幅。
澳新银行分析师在研报中称:“市场或将重新评估波斯湾原油供给快速复苏的预期。”
沙特石油巨头沙特阿美于周五恢复了霍尔木兹海峡西侧拉斯坦努拉油港的原油装船作业,此前该港口停运近四个月。各大产油国在临时协议落地前持续增产、加大出口。
周日,沙特阿美一架直升机在拉斯坦努拉油港坠毁,造成14名本国人员遇难,但港口装船作业仍照常进行,事故原因尚未查明。
澳新银行分析师表示:“油轮积压、基础设施受损、油田关停等因素持续制约原油实货流通,原油供给或需等到今年年底才能接近冲突前水平。”
2010年埃德・米利班德与戴维・米利班德兄弟二人争夺工党党魁之位,酿成英国近代政坛最令人唏嘘的私人决裂事件之一,但这对兄弟或将很快在新一届政府中再度共事。
即将出任英国下一任首相的安迪・伯纳姆正考虑委任戴维・米利班德担任高级公职。
戴维曾担任英国外交大臣,2013年离开威斯敏斯特政坛,前往纽约执掌国际救援委员会,自此淡出英国议会多年。
他的弟弟埃德现任能源大臣,将继续留任内阁。埃德是财政大臣一职的热门人选,不过伯纳姆仍在考量其他备选,例如内政大臣沙巴娜・马哈茂德。
若该安排落地,兄弟二人时隔十余载将再度成为同僚。
一名前工党幕僚表示:“两兄弟携手共事的场面,简直像电视剧《继承之战》里的情节。这相当于米利班德兄弟这场手足反目大戏的第二幕。”
不过另一位工党人士称,伯纳姆敢于任用人才,值得肯定,并补充道:“倘若戴维・米利班德出任政府顾问或内阁大臣,将会大幅提升内阁整体实力。”
一名工党人士透露:“能看到一块白板,上面不断调整戴维的名字,罗列他可胜任的各类职位。”另一位工党人员则表示:“相关事宜确实有过沟通,但始终没有实质性进展。”
此前各方曾设想,若民主党赢得2024年美国总统大选,戴维将出任英国驻美大使。但最终该职位由彼得・曼德尔森勋爵担任。
据戴维身边友人透露,现年60岁的戴维十分渴望重返政府任职;尽管尚未作出最终决定,伯纳姆也确实有意为他安排合适岗位。其中一个方案是任命他为外交大臣,并授予上议院席位,前首相里希・苏纳克当年卸任前,就是以这种方式召回前任首相戴维・卡梅伦勋爵入阁任职。
戴维与伯纳姆、即将出任唐宁街办公厅主任的詹姆斯・珀内尔是多年老友,三人都在2001年首次当选下议院议员。
上周,戴维在伦敦一场智库活动上谈及伯纳姆政府时表示自己持“乐观态度”:“伯纳姆一向具备一项突出能力——善于倾听、与人建立联结,同时梳理、研判各类数据、观点与信息。”
伯纳姆的发言人表示,目前尚未向任何人提供内阁职位。